La fijación de precios de la inflación envía señales mixtas

Los mercados temen los riesgos de inflación a corto plazo, reforzados por las cifras del IPC estadounidense de esta semana, pero las perspectivas estructurales parecen benignas. Creemos que los mercados corren el riesgo de subestimar la posibilidad de que las crecientes presiones fiscales obliguen a los bancos centrales a tolerar una inflación más alta.
La fijación de precios de la inflación a largo plazo no refleja los riesgos al alza
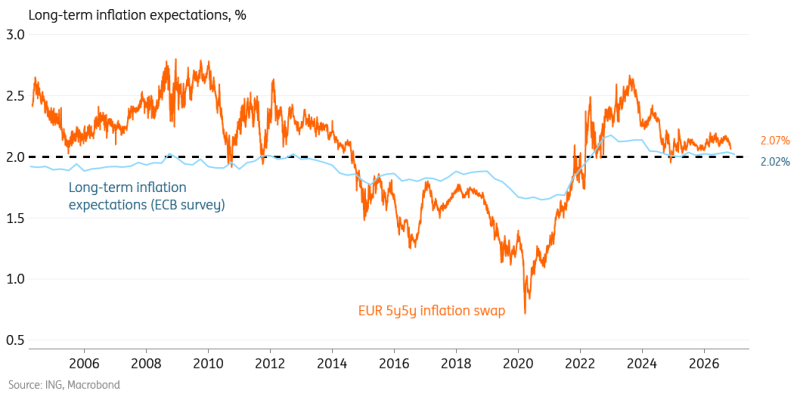
Los mercados están inquietos por las sorpresas inflacionarias a corto plazo, pero parecen ver la inflación estructural de forma muy benigna, un riesgo que consideramos posiblemente infravalorado. A pesar de la sorpresa inflacionaria de EE.UU. de esta semana y de los precios de la energía aún elevados, las medidas de mercado a largo plazo de las expectativas de inflación siguen siendo bajas según los estándares históricos. El swap de inflación EUR 5Y5Y se sitúa apenas en el 2.07%, solo ligeramente por encima del objetivo del BCE. Antes de la crisis financiera global, esta cifra solía estar más cerca del 2.4%. Para EE.UU., la diferencia es aún mayor.
Hemos visto tipos de swap de inflación más bajos desde 2008, cuando la inflación no logró العودة al 2%, pero sostenemos que esto debe considerarse un período bastante excepcional. Las dinámicas actuales de crecimiento siguen siendo saludables y los bancos centrales tienen amplio margen para flexibilizar la política si fuera necesario. Persisten los desafíos estructurales para el crecimiento, pero también el mayor riesgo de shocks de oferta en medio de las tensiones globales. Las bajas tasas de desempleo también significan que los salarios pueden añadir rápidamente presiones sobre los precios.
Incluso podría argumentarse que los bancos centrales podrían verse obligados a tolerar una inflación más alta en el futuro. Las elevadas cargas de deuda pública son difíciles de sostener si las tasas de política se mantienen demasiado altas, lo que puede desencadenar preocupaciones sobre la estabilidad financiera. La volatilidad en torno a Francia es una prueba en ciernes y debería trazarse un paralelismo similar con EE.UU. En un entorno de deterioro de las condiciones fiscales, los bancos centrales podrían sentirse más cómodos inclinándose hacia una postura moderada que arriesgarse a una crisis de deuda soberana. Así pues, aunque nuestro escenario base contempla dinámicas de inflación bastante favorables de cara al futuro, sí creemos que el riesgo está sesgado al alza.
La fijación de precios de la inflación a largo plazo parece baja en comparación con el período previo a la crisis financiera global
Eventos del jueves y visión del mercado
Tras las cifras del PIB del Reino Unido, pasamos a las solicitudes semanales de subsidio por desempleo en EE.UU. y al saldo presupuestario federal de octubre. También tenemos una lista de oradores de bancos centrales, incluidos Nagel y Lagarde del BCE, y Schmid y Williams de la Fed.
En cuanto a la oferta, el Reino Unido subastará 4.000 millones de libras en gilts a 6 años. Italia subastará BTP a 3 años, BTP a 7 años y BTP verdes a 20 años por un total de 7.250 millones de euros. EE.UU. subastará 25.000 millones de dólares en bonos nuevos a 30 años.
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.