El rendimiento del bono del Tesoro estadounidense a 10 años acaba de alcanzar un máximo no visto desde 2002. ¿Le dará al Dólar estadounidense su próximo impulso?
En 2026, el Índice del Dólar estadounidense (DXY), que mide el Dólar frente a seis divisas principales, ha subido en los días en que las expectativas sobre las tasas de la Reserva Federal (Fed) impulsaron al alza los rendimientos del Tesoro, y apenas se movió en los días en que ocurrió algo más. El último tramo de la subida del rendimiento a 10 años hasta su nivel más alto desde 2002 fue del segundo tipo. Para que el Dólar registre otro movimiento al alza, los rendimientos a 2 años, que siguen la dirección que los operadores esperan para la tasa de la Fed, deben volver a subir más rápido que los rendimientos a 10 años. El informe de inflación del 14 de octubre es la primera oportunidad para ello.
El rendimiento de la nota del Tesoro a 10 años se situó en el 5.31% el lunes, según las cifras diarias de la Fed, su nivel más alto desde mayo de 2002, después de superar su máximo de junio de 2007 el 30 de septiembre. Su subida en el tercer trimestre fue la mayor de cualquier trimestre de este siglo. El Índice del Dólar cotiza por encima de 102.00, su nivel más alto desde abril de 2025, y ha subido casi un 4% desde su mínimo del 10 de septiembre. El rendimiento a 10 años alcanzó su máximo de 2002 durante los mismos días en que los operadores retiraron de sus apuestas aproximadamente la mitad de una subida de un cuarto de punto de la Fed.
La Fed impulsó las subidas hasta finales de septiembre
Desde el mínimo del Dólar del 27 de enero hasta el 2 de octubre, el rendimiento del Tesoro a 2 años subió 1.30 puntos porcentuales y el rendimiento a 10 años aumentó 1.04. El rendimiento de los bonos del Tesoro protegidos contra la inflación a 10 años, que pagan un rendimiento adicional a la inflación, subió 1.02 puntos, y la tasa de inflación que el mercado espera para la próxima década aumentó 0.02. La Fed elevó su tasa al 3.75%-4.00% el 16 de septiembre, su primera subida desde 2023.
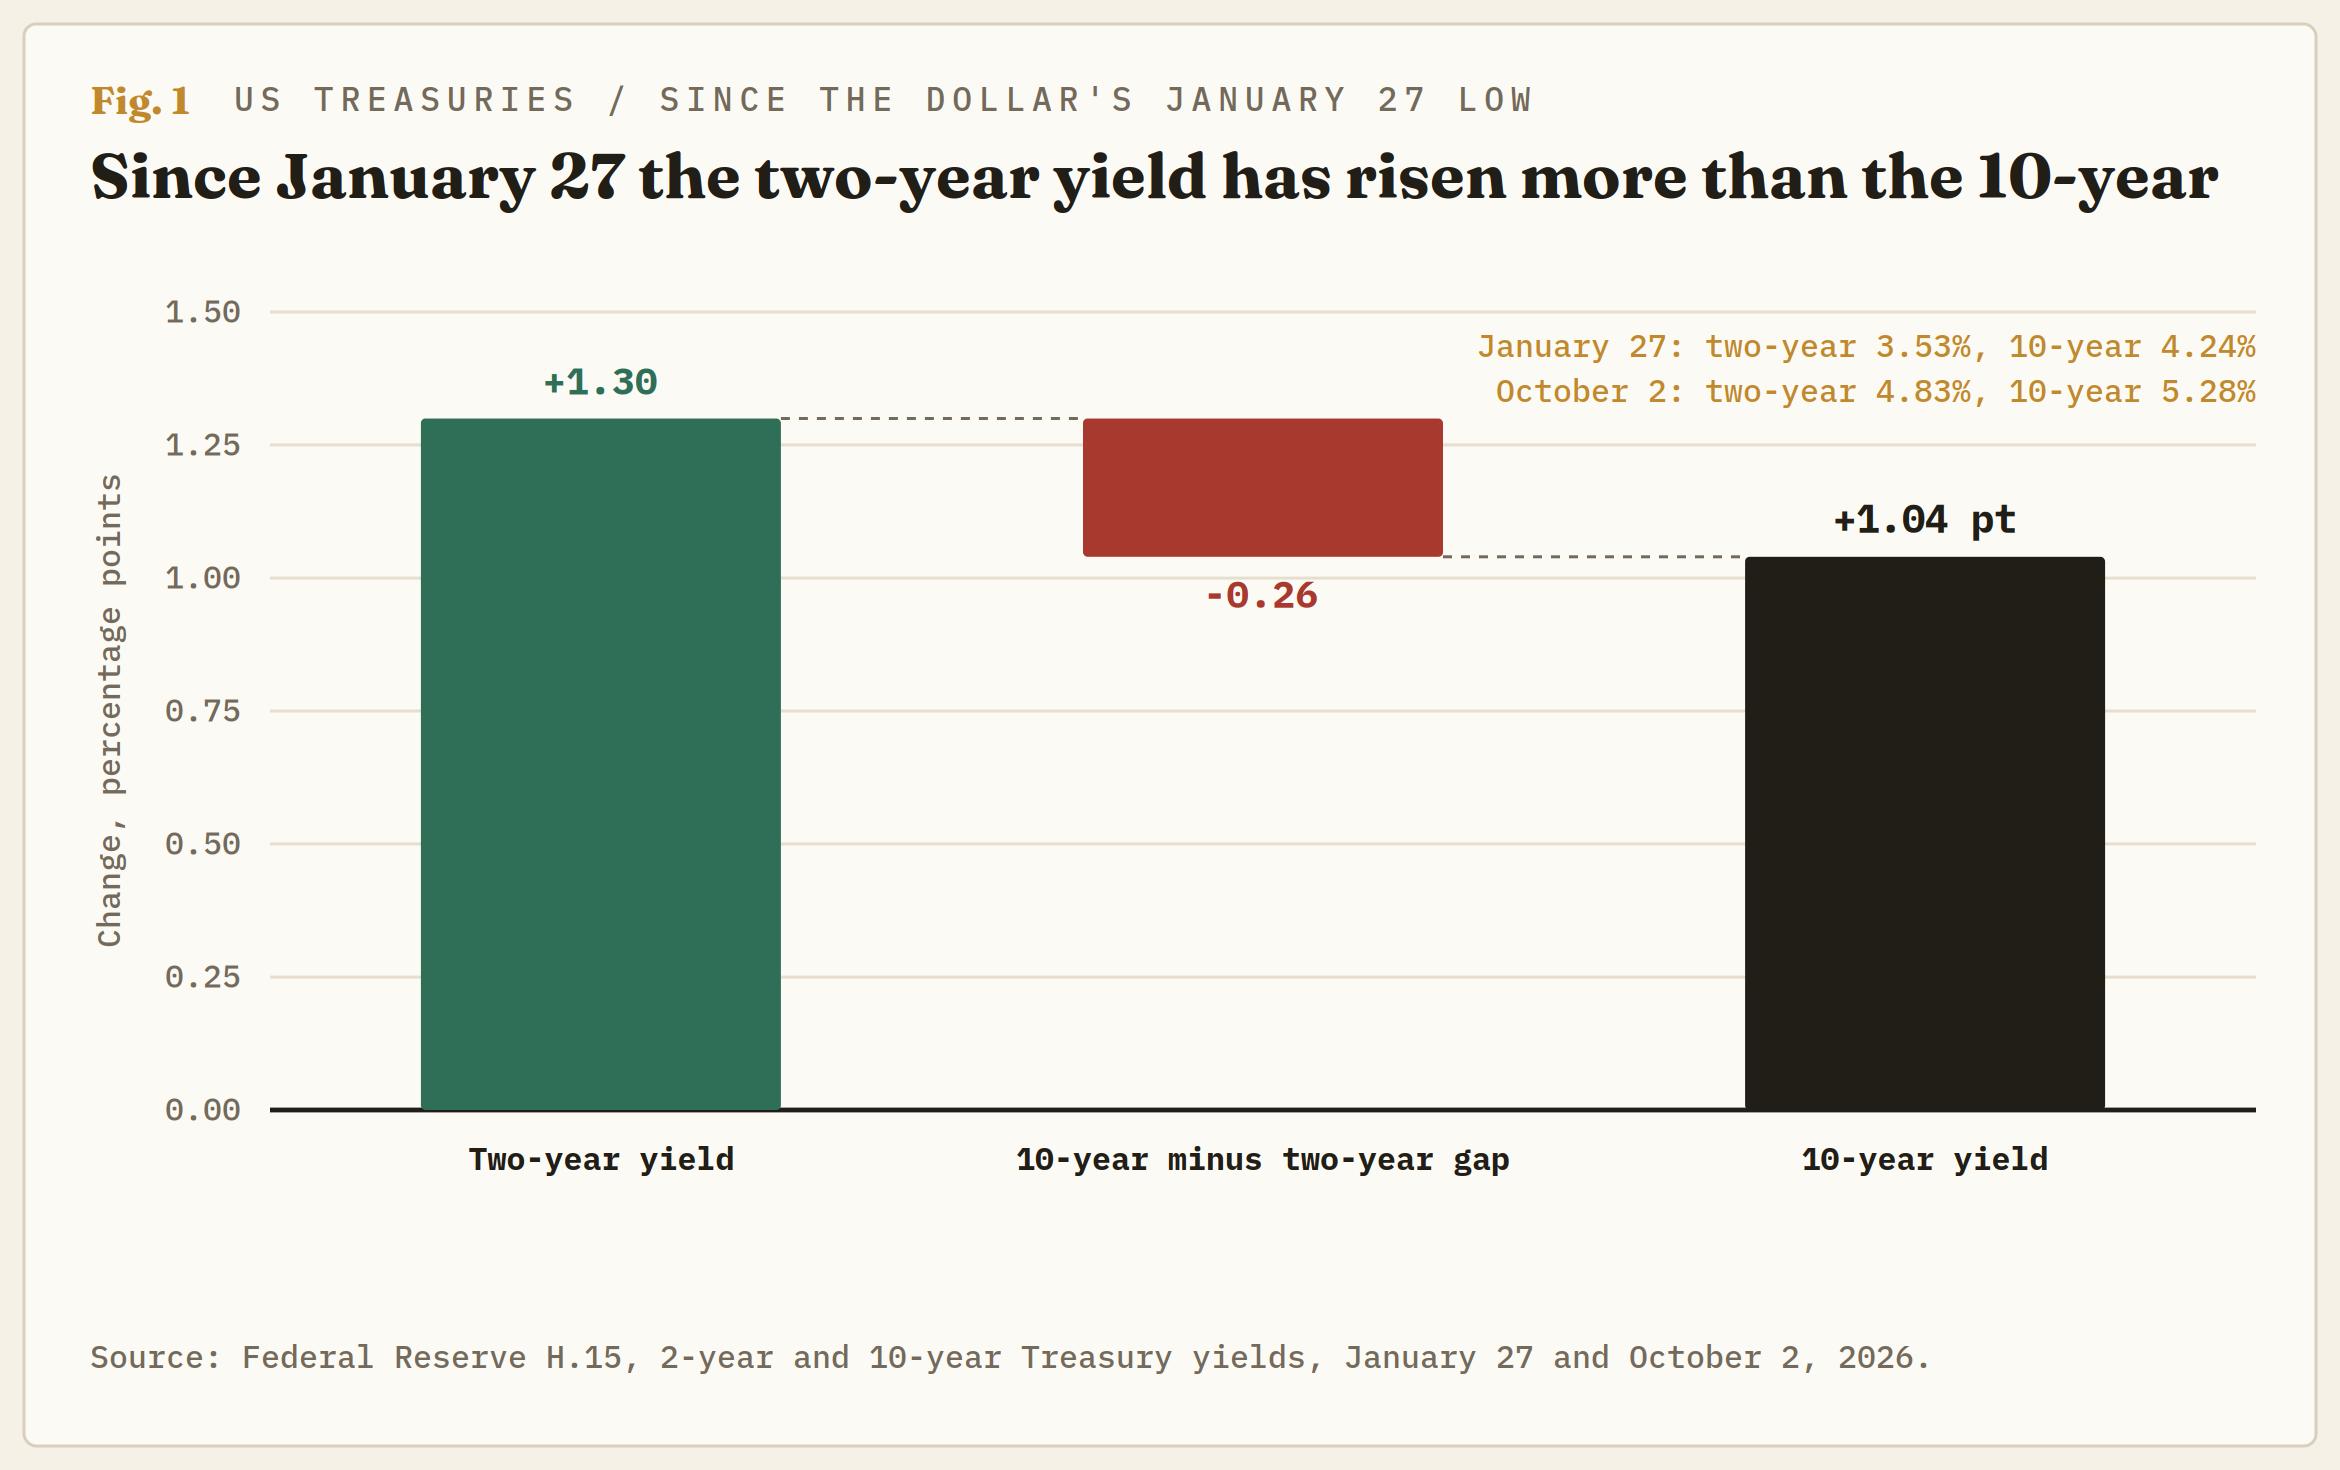
Cuando los rendimientos a 2 años suben más rápido que los rendimientos a 10 años, la razón suele ser la Fed, y una tasa más alta de la Fed significa que los inversores obtienen más ganancias al mantener Dólares durante el próximo año o los dos próximos años. El Índice del Dólar subió alrededor de un 6% durante el mismo período. La inflación, aquello que se supone que un rendimiento de los bonos más alto debe compensar, representó dos centésimas de punto de la subida del rendimiento a 10 años.
El último tramo hasta 2002 provino de los bonos a 30 años
Desde el 25 de septiembre, el rendimiento a 2 años ha subido 0.03 puntos, el rendimiento a 10 años 0.14 y el rendimiento a 30 años 0.17. Las apuestas de los operadores implican ahora una probabilidad del 26% de una subida de la Fed el 28 de octubre y una tasa de la Fed de alrededor del 4.68% para septiembre de 2027, por debajo del aproximadamente 4.80% del 30 de septiembre. A finales de agosto, las mismas apuestas situaban la tasa de la Fed en solo alrededor del 4.05% para septiembre de 2027. La mayoría de las subidas incorporadas en septiembre aún están descontadas, pero el aumento se ha detenido.
Lo que está impulsando al alza los rendimientos a largo plazo es la demanda adicional de los inversores para prestar dinero durante décadas. El Brent se encuentra por encima de los 100$ por barril, la guerra con Irán lleva siete meses y el déficit presupuestario de EE.UU. implica grandes subastas del Tesoro. Nada de eso eleva lo que un inversor extranjero obtiene por los Dólares mantenidos durante un año, que es lo que mueve una divisa. Es posible que los inversores en bonos esperen una inflación que la Fed no anticipa, pero la tasa de inflación que el mercado espera para la próxima década se ha mantenido en un rango del 2.3%-2.4% desde finales de agosto.
Las ventas masivas de bonos a largo plazo han valido ligeramente menos que nada para el Dólar
Ha habido 18 días en 2026 en los que el rendimiento a 2 años subió y la diferencia entre este y el rendimiento a 10 años se redujo al menos 0.03 puntos. Ese es el patrón de una venta masiva impulsada por las expectativas sobre la Fed. El Índice del Dólar subió en 14 de ellos, un 0.20% en promedio. El índice subió en siete de los 18 días en los que el rendimiento a 10 años aumentó y esa diferencia se amplió en 0.03 o más, y cayó un 0.08% en promedio.
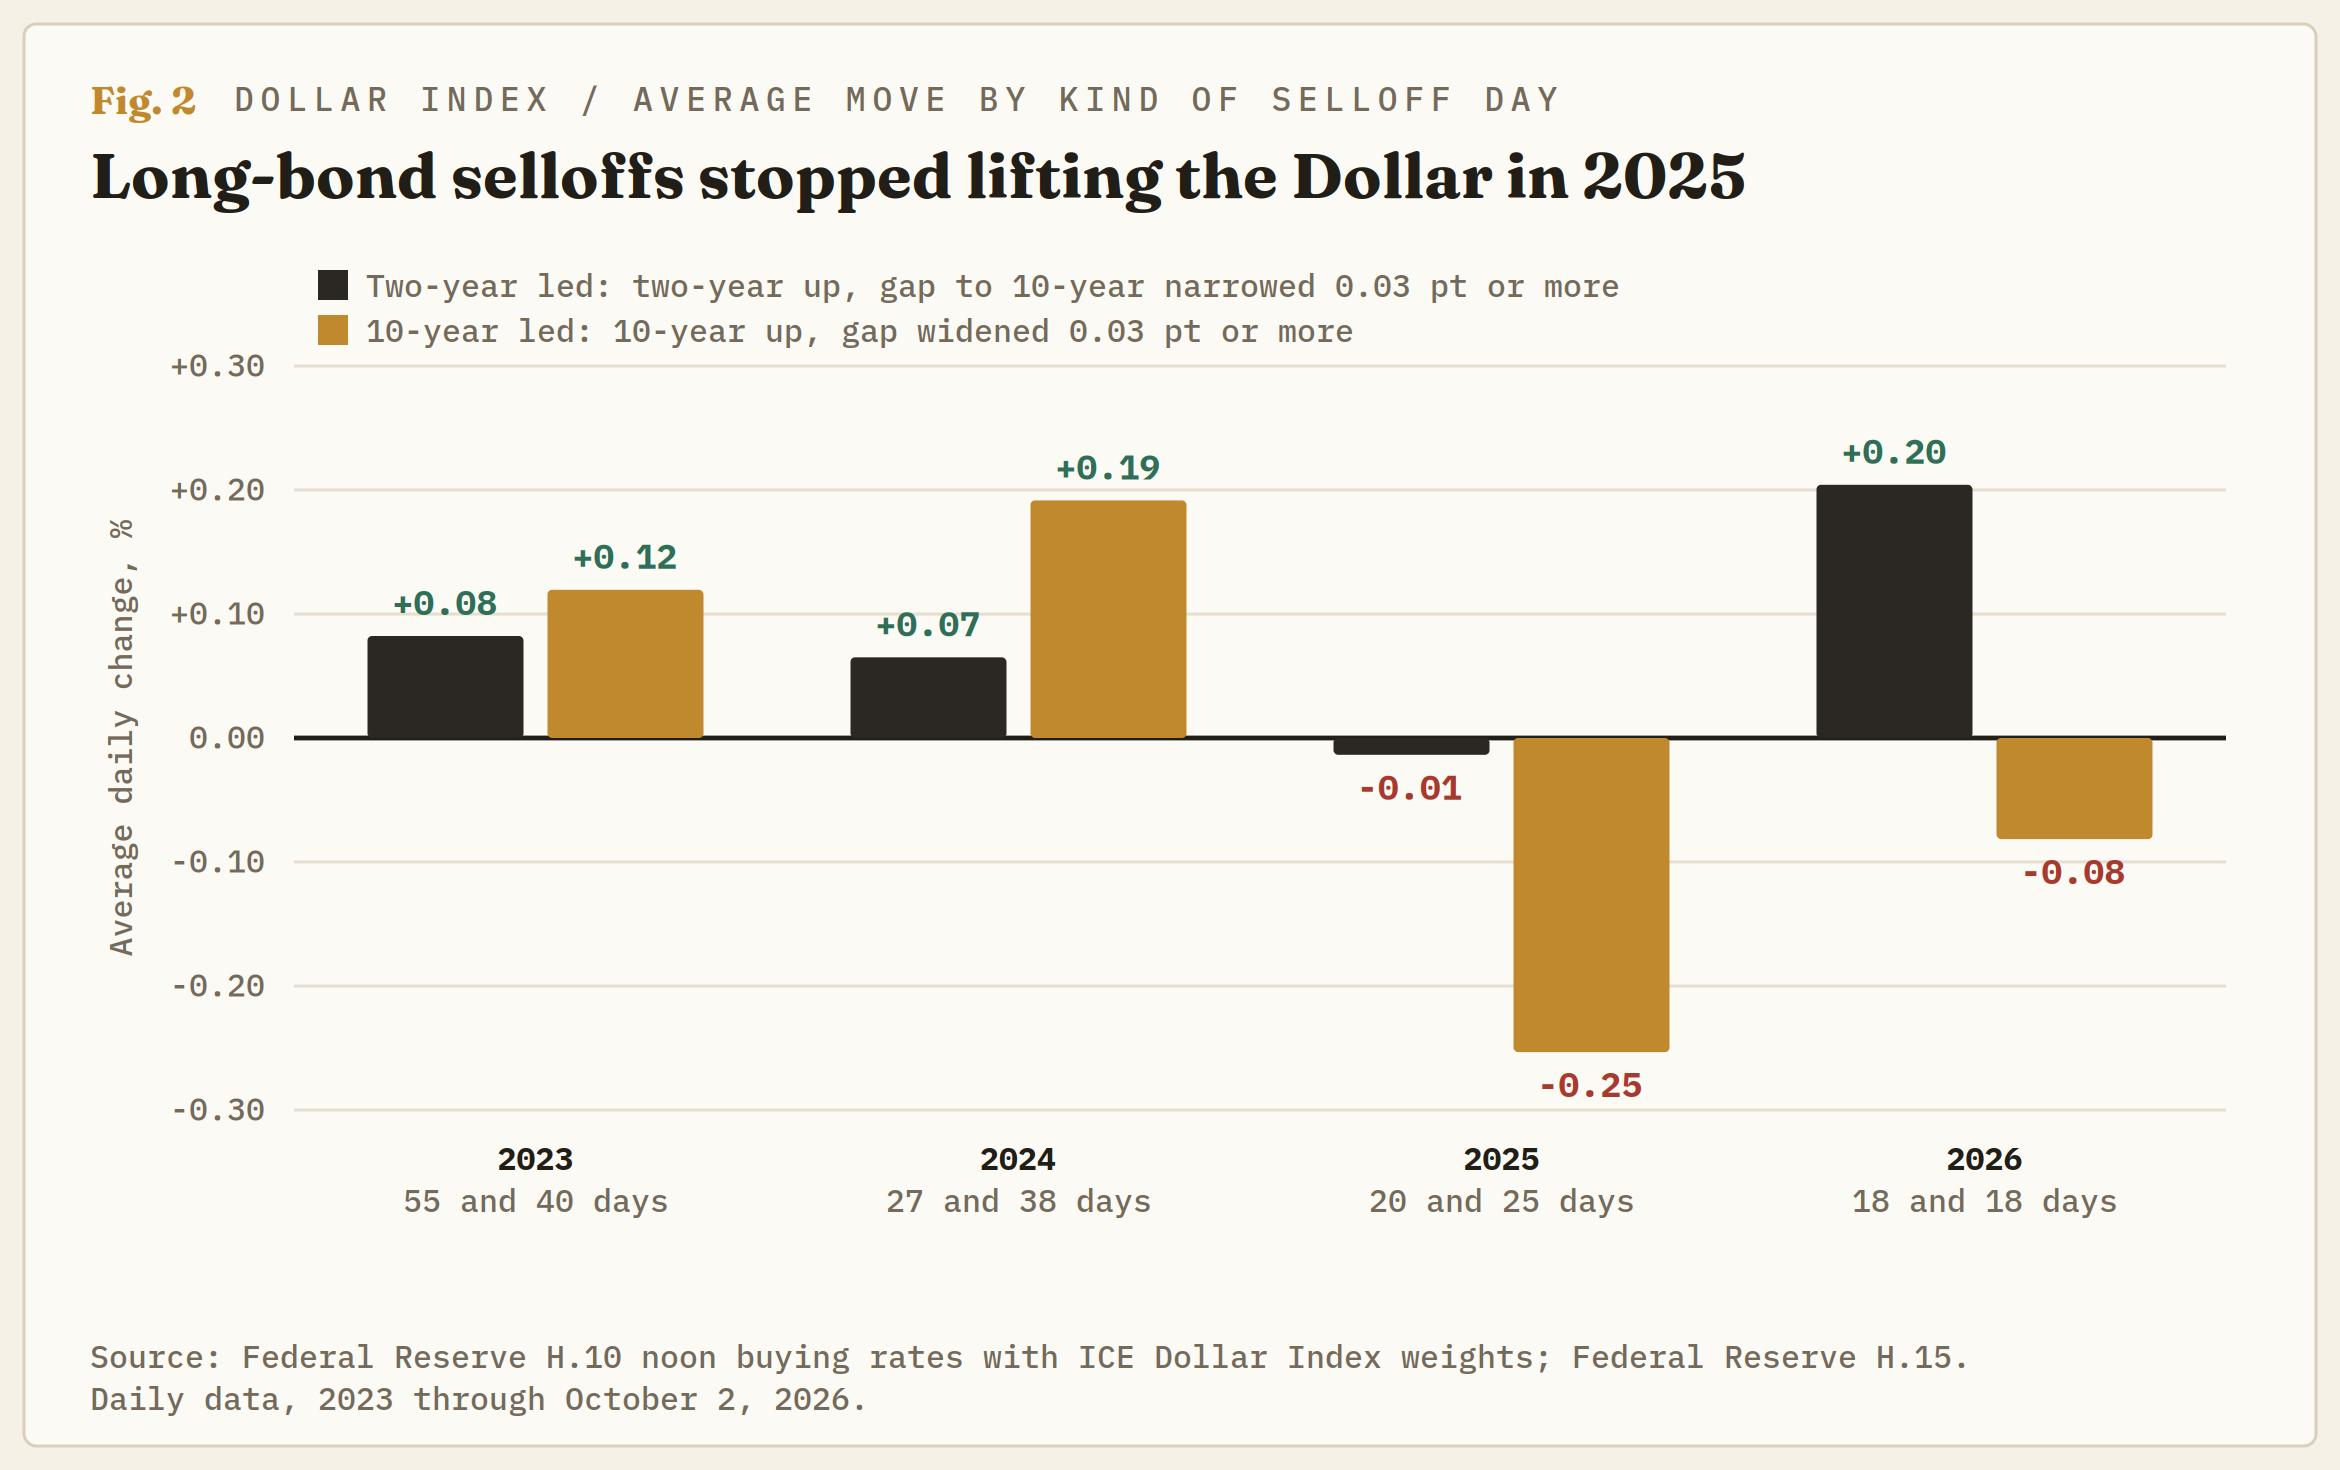
En 2023 y 2024, el Dólar también subió durante el segundo tipo de jornada. La ruptura más clara se produjo en la semana hasta el 11 de abril de 2025, cuando los inversores vendieron activos estadounidenses tras los anuncios arancelarios, y el rendimiento a 10 años subió casi medio punto, mientras el Índice del Dólar cayó un 2.3%. Desde entonces, los inversores que exigen más para mantener deuda estadounidense durante décadas no han estado pidiendo más Dólares, por lo que, para el Dólar, el máximo de 24 años del rendimiento a 10 años ha sido hasta ahora solo una estadística.
Tres quintas partes de la subida del Dólar son un problema europeo
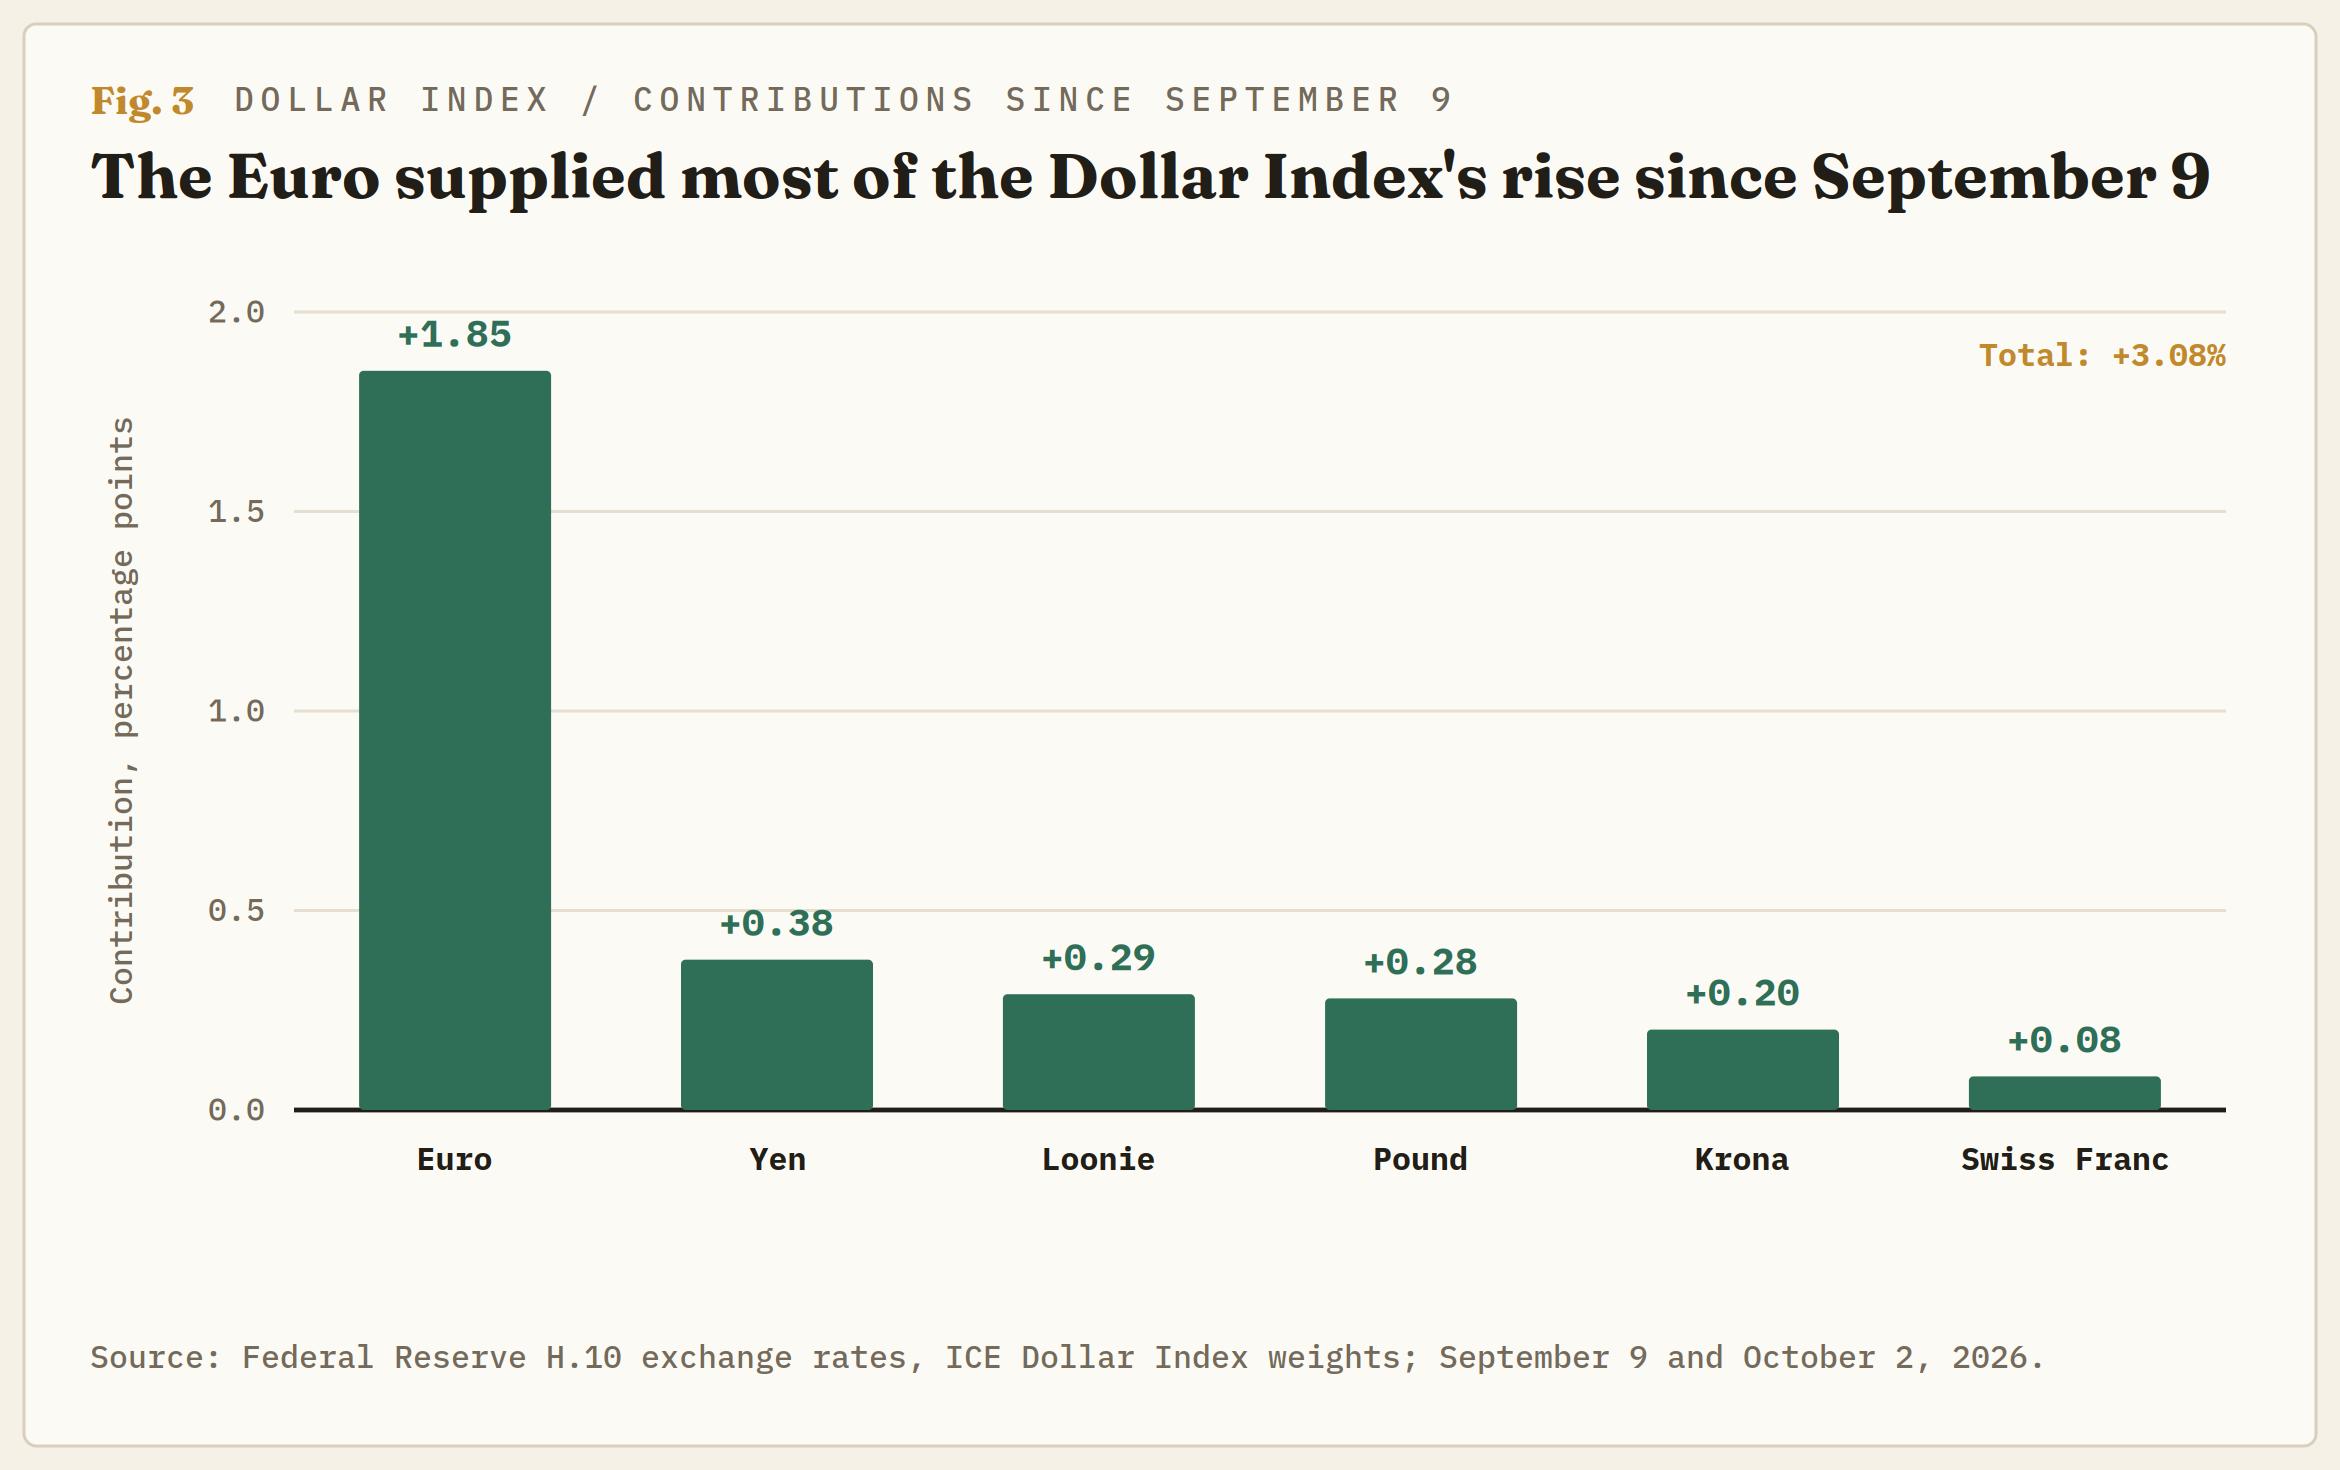
Desde el 9 de septiembre, el Euro ha representado alrededor de tres quintas partes de la subida del Índice del Dólar y el Yen aproximadamente una octava parte. El EUR/USD cayó a su nivel más bajo desde mayo de 2025 el lunes durante una venta masiva de bonos públicos franceses. La brecha entre los rendimientos de los bonos estadounidenses y alemanes a 2 años se amplió alrededor de 0.4 puntos entre el 14 de septiembre y el lunes, mientras los operadores retiraban de sus apuestas las subidas de tasas del Banco Central Europeo (BCE).
La mejor jornada del EUR/USD en siete semanas, el martes, siguió a los planes para recortar el gasto del favorito en las elecciones presidenciales francesas de 2027, y se revirtió el miércoles. El Índice de Fuerza Relativa Estocástico (Stoch RSI), un indicador de 0 a 100 que mide hasta qué punto se ha extendido un movimiento, se ha mantenido por debajo de 20 en el EUR/USD durante tres semanas. 1.1150, justo por debajo del mínimo del lunes, es el nivel que importa para el Índice del Dólar. En otras palabras, una buena parte de lo que parece una historia de tasas estadounidenses es una historia presupuestaria francesa.
El próximo movimiento necesita un informe de inflación elevada, no un rendimiento a 10 años más alto
El Índice del Dólar ha subido desde un doble suelo cerca de 98.50, establecido el 20 de agosto y el 10 de septiembre, y ha recuperado toda su caída de finales de julio a agosto. Superó sus máximos de junio y julio, justo por debajo de 102.00, el 1 de octubre. Desde entonces, las barras diarias se han vuelto más pequeñas, y el índice alcanzó aproximadamente 102.50 el lunes y nuevamente el miércoles antes de retroceder.
Su Stoch RSI se ha mantenido por encima de 80, donde una subida se considera extendida, desde aproximadamente el 22 de septiembre. Su media móvil exponencial (EMA) de 50 días, una media móvil que da más peso a las jornadas recientes, cruzó por encima de la de 200 días a mediados de septiembre, y ambas se encuentran aproximadamente dos puntos por debajo del precio.
El Índice de Precios al Consumo (IPC) de septiembre, que se publicará el 14 de octubre, es la primera prueba. Una lectura subyacente elevada, la medida que excluye los alimentos y la energía, volvería a poner sobre la mesa una subida de la Fed el 28 de octubre y situaría de nuevo por delante a los rendimientos a 2 años. Ese es el tipo de venta masiva con el que el Dólar ha subido en 2026, y un cierre diario por encima de 102.50 marcaría el próximo movimiento.
El presidente de la Fed, Kevin Warsh, dijo al Congreso en julio que el comité no toleraría que la inflación se mantuviera elevada, y los operadores otorgan a una subida en octubre un 26% de probabilidad. Una lectura débil dejaría la senda prevista de la Fed deslizándose, mientras el Brent y el endeudamiento estadounidense mantienen elevados los rendimientos de largo plazo. Esa es la evidencia de 2026 que mantiene al Índice del Dólar por debajo de 102.50, dejando el próximo movimiento en manos del Euro.
Un cierre diario de nuevo por debajo de 101.50, la parte superior del rango de finales de septiembre, significaría que la ruptura por encima de los máximos del verano ha fracasado. El argumento sería erróneo si el índice rompe por encima de 102.50 en una jornada en la que cae el rendimiento a 2 años.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.