El precio del Oro no logró subir tras los datos de empleo más débiles en meses. Esto es lo que realmente están haciendo los especuladores
El Oro (XAU/USD) cotiza cerca de sus niveles más bajos desde agosto, extendiendo una corrección que ha borrado gran parte del rebote de finales del verano. Sin embargo, el acontecimiento más interesante no es simplemente que el Oro esté cayendo. Es lo que el metal precioso no logró hacer cuando el entorno macroeconómico se volvió repentinamente más favorable.
Las Nóminas no Agrícolas (NFP) de septiembre aumentaron solo en 29.000, muy por debajo de las expectativas de alrededor de 90.000. La tasa de desempleo subió ligeramente hasta el 4.2%, mientras que el crecimiento salarial anual se desaceleró hasta el 3%. Las ganancias de empleo anteriores también fueron revisadas a la baja.
En un mercado del Oro más convencional, esa combinación debería haber proporcionado un poderoso catalizador, ya que las expectativas de una subida de tasas de la Reserva Federal (Fed) en octubre se desplomaron, eliminando parte de la presión de la política monetaria que había pesado sobre el metal precioso durante todo septiembre.
El Oro reaccionó inicialmente, pero el rally se desvaneció rápidamente. Ese fracaso es importante porque sugiere que el mercado ya no opera únicamente en función de las expectativas para la próxima decisión de la Fed. Bajo la superficie, se está librando otra batalla entre el aumento de los rendimientos a largo plazo y unos grupos de inversores del Oro cada vez más divergentes.
El informe de empleo dio al Oro lo que quería, pero no lo que necesitaba
El informe de empleo de septiembre cumplió la mayoría de los criterios para una recuperación del Oro. Las expectativas de una subida de tasas de la Fed en octubre ya habían comenzado a disminuir tras unos datos de inflación del Índice de Precios del Gasto en Consumo Personal (PCE) más suaves de lo esperado. El informe de empleo reforzó ese cambio, ya que el crecimiento del empleo se debilitó considerablemente, las presiones salariales se moderaron y los mercados redujeron aún más la probabilidad de una subida inmediata de tasas por parte de la Fed.
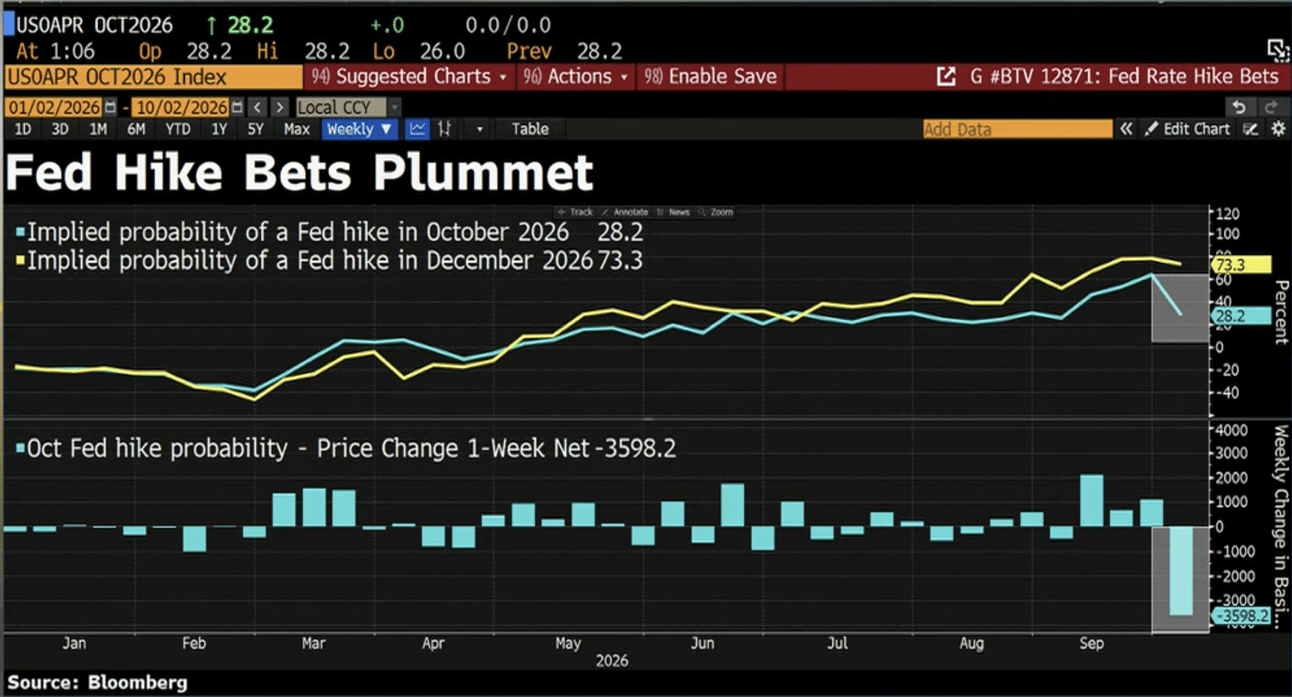
En teoría, estos acontecimientos deberían haber proporcionado un poderoso catalizador para el Oro. Pero el mercado del Tesoro se negó a cooperar. Los rendimientos de los bonos del gobierno estadounidense siguen cerca de máximos de varias décadas a pesar de unos datos económicos más débiles. Esta desconexión entre las expectativas para la Fed y el extremo largo de la curva de rendimientos se ha convertido en una de las fuerzas más importantes que afectan al Oro.
OCBC resume claramente el problema: "Seguimos esperando a que los rendimientos cambien de rumbo. El rebote del Oro tras las nóminas no agrícolas de EE.UU. se desvaneció rápidamente a pesar de un informe laboral estadounidense más débil y de un nuevo retroceso en las expectativas de una subida de tasas de la Fed en octubre. El problema clave es que los rendimientos del extremo largo no cayeron de forma sostenible y el USD se mantuvo firme, limitando la continuación del movimiento alcista del Oro."
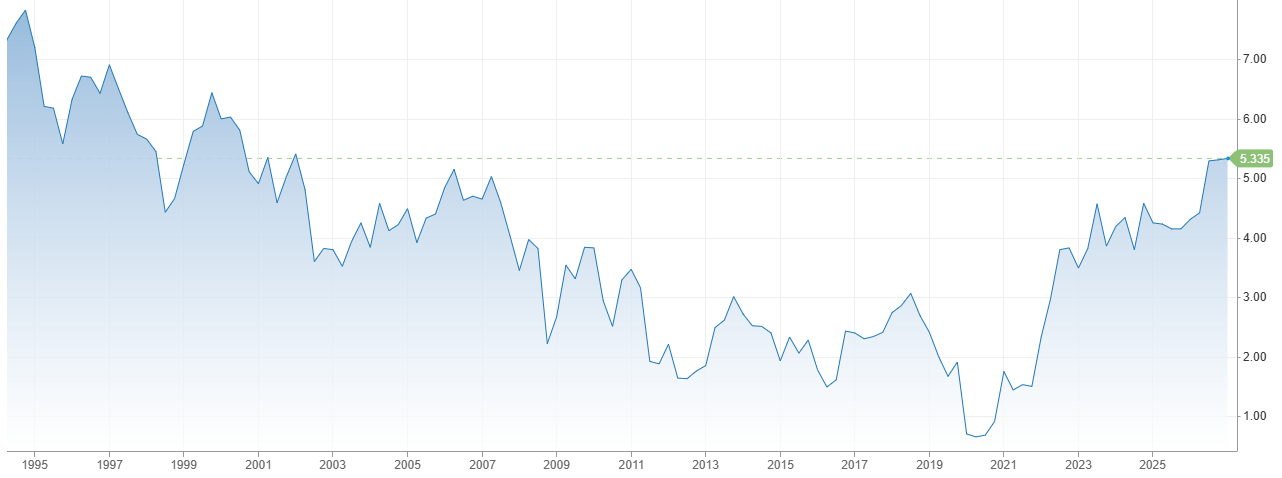
La distinción es crucial. La Fed controla directamente las tasas de interés a muy corto plazo, pero los rendimientos de los bonos del Tesoro con vencimientos más largos también incorporan las expectativas de inflación, los riesgos fiscales, la oferta de deuda y la prima por plazo que los inversores exigen por mantener bonos gubernamentales durante muchos años. En consecuencia, un mercado laboral más débil puede reducir las expectativas de un endurecimiento de la Fed a corto plazo sin producir necesariamente el descenso de los rendimientos a largo plazo que necesita el Oro.
Eso es, en efecto, lo que ocurrió tras el informe de empleo. Las expectativas de otra subida inmediata de las tasas de interés cayeron drásticamente, pero los inversores siguieron exigiendo rendimientos históricamente elevados por la deuda pública estadounidense a más largo plazo. Por lo tanto, el Oro recibió el beneficio de unas perspectivas menos agresivas de la Fed sin recibir un alivio equivalente de su problema más importante en términos de coste de oportunidad.
OCBC sostiene que esta distinción sigue siendo decisiva: "Esto refuerza la opinión de que, por sí solo, un menor riesgo de subidas de tasas de la Fed podría no ser suficiente para impulsar el próximo tramo alcista. El catalizador más importante es si unos datos estadounidenses más débiles pueden hacer bajar los rendimientos del extremo largo y los rendimientos reales de forma más sostenida."
En otras palabras, unos datos de empleo débiles podrían ya no ser suficientes. El Oro necesita cada vez más que el mercado de bonos confirme el mensaje.
La verdadera historia está oculta en el posicionamiento
La incapacidad del Oro para subir podría parecer inicialmente una prueba de que los inversores están abandonando el metal precioso. Los datos de posicionamiento cuentan una historia más compleja. Según TD Securities, los operadores especulativos han reducido su exposición alcista mientras aumentaban simultáneamente sus posiciones cortas durante tres semanas consecutivas. "Los especuladores del Oro redujeron su exposición larga mientras añadían posiciones cortas por tercera semana consecutiva, ya que las tasas a lo largo de la curva y el Dólar siguen subiendo gradualmente", señala TD Securities.
Ese comportamiento es coherente con la evolución de los precios. El aumento de los rendimientos, un Dólar estadounidense (USD) resistente y la renovada preocupación por la inflación han alentado a los operadores apalancados a reducir su exposición al Oro.
Pero no se trata de una retirada uniforme de los inversores. TD Securities destaca una divergencia significativa entre los asesores de negociación de materias primas sistemáticos (CTA) y otros inversores. Los CTA, cuyas estrategias tienden a reaccionar mecánicamente a las tendencias, la volatilidad y las señales de precios, siguen siendo pesimistas a pesar de haber cubierto recientemente algunas posiciones cortas. La firma señala que "los CTA también están cubriendo ahora posiciones cortas moderadas en el metal amarillo, pero siguen siendo pesimistas en general, ya que los precios deben superar los 4.300$/oz para provocar una mayor cobertura."
Eso convierte a los 4.300$ en algo más que otra cifra redonda. Una recuperación hacia esa zona y por encima de ella podría comenzar a cambiar el posicionamiento de las estrategias sistemáticas. Por debajo de ese nivel, los CTA tienen relativamente pocos motivos para abandonar su postura bajista. El resultado es una estructura de mercado inusual: los inversores sistemáticos están posicionados de forma defensiva, mientras que otras categorías de compradores siguen acumulando Oro.
Los CTA son bajistas. Los inversores discrecionales no
La divergencia adquiere mayor importancia al considerar a los inversores discrecionales. TD Securities señala que los fondos discrecionales han estado aumentando su exposición larga, incluso mientras las estrategias sistemáticas siguen siendo cautelosas. La demanda de fondos cotizados (ETF) y las compras de los bancos centrales están proporcionando un soporte adicional. "A pesar de estos obstáculos a corto plazo, las compras continuas de ETF y la demanda de los inversores discrecionales siguen proporcionando soporte al Oro", añade el banco.
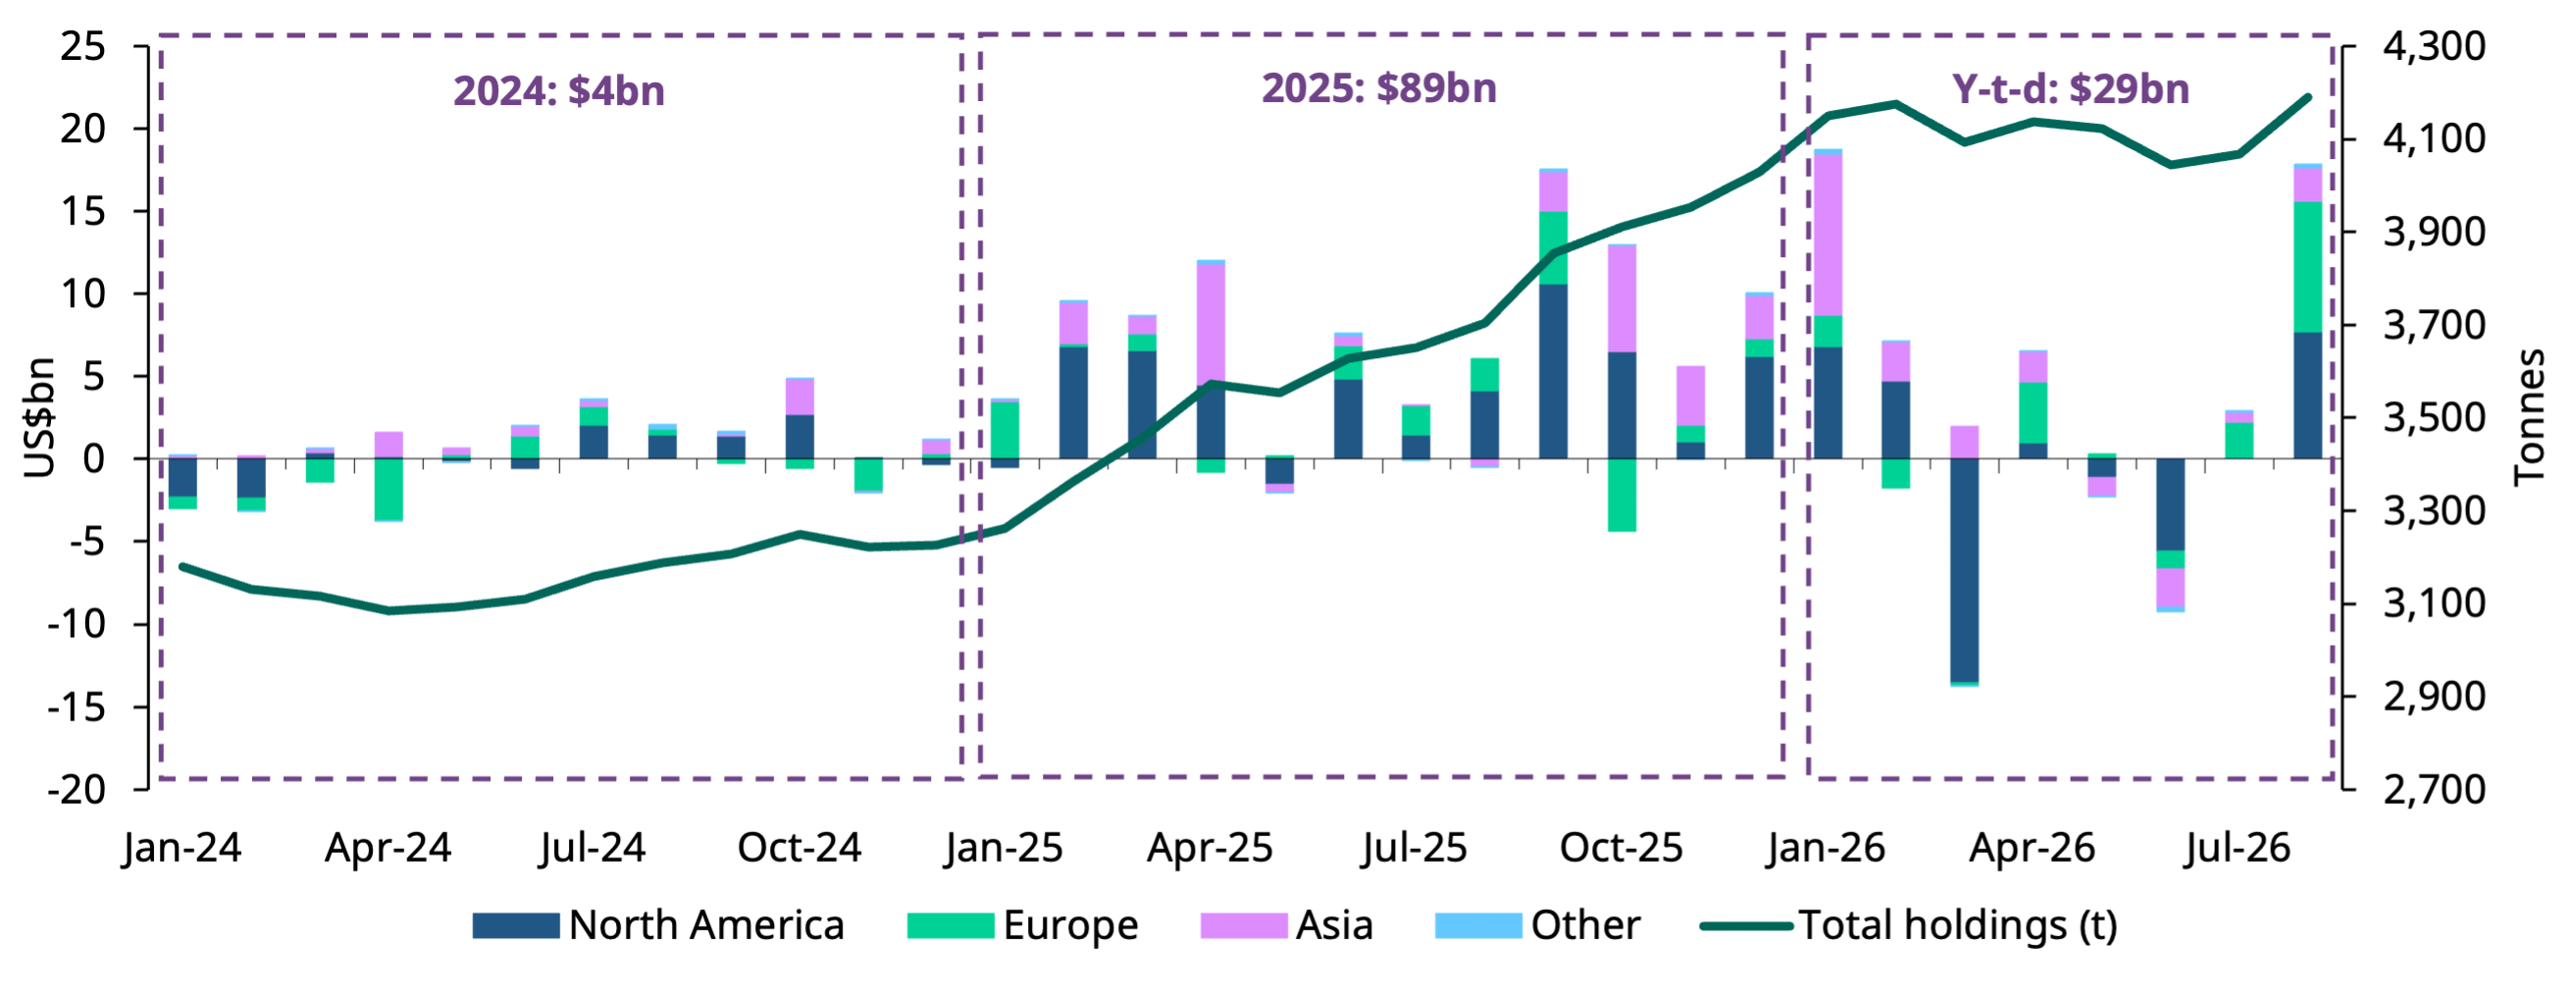
Esto ayuda a explicar una de las mayores paradojas del mercado actual. El Oro se enfrenta a una combinación que históricamente debería ser extremadamente difícil: rendimientos reales elevados, rendimientos de los bonos del Tesoro a largo plazo cerca de máximos de varias décadas, un Dólar estadounidense fuerte y expectativas de que la Fed no haya completado necesariamente su ciclo de endurecimiento.
Sin embargo, el Oro se mantiene por encima de los 4.100$, ya que unos datos económicos más débiles, la disminución de las expectativas de subidas de tasas y la demanda continuada de los operadores discrecionales, los ETFs y los bancos centrales han permitido al metal resistir el repunte de los rendimientos reales.
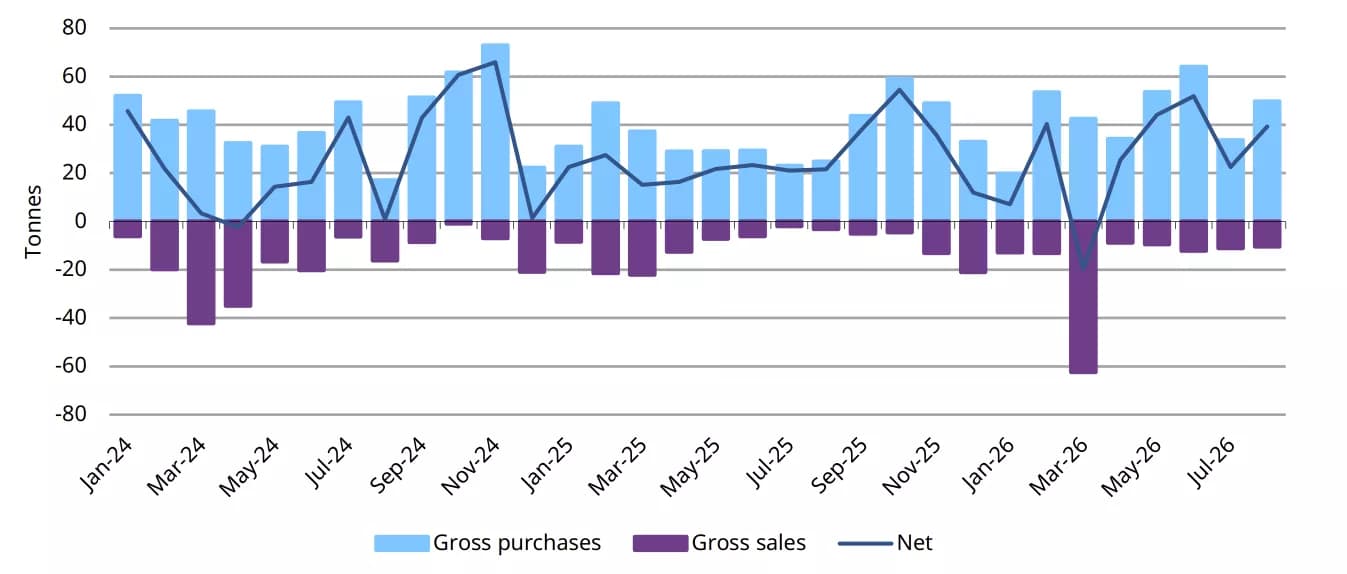
Esa resistencia sugiere que la corrección actual no puede entenderse únicamente a través del posicionamiento especulativo en futuros. Los operadores a corto plazo pueden estar vendiendo. Los sistemas de seguimiento de tendencias pueden seguir siendo bajistas. Pero otros grupos de capital parecen dispuestos a tomar el lado contrario de esas operaciones.
La purga especulativa podría funcionar en ambos sentidos
La reducción de las posiciones largas especulativas es bajista mientras está teniendo lugar, pero el posicionamiento no es un indicador unidireccional. Una elevada exposición larga puede hacer vulnerable a un mercado porque demasiados inversores ya están posicionados para precios más altos. Por el contrario, la liquidación de esas posiciones puede acabar eliminando a posibles vendedores.
Esa distinción cobra cada vez más relevancia tras varias semanas de desapalancamiento especulativo. Si los rendimientos siguen subiendo y el Dólar estadounidense se mantiene firme, los CTA y otros operadores sistemáticos podrían mantener o reconstruir su exposición corta. En ese escenario, el Oro podría seguir poniendo a prueba niveles más bajos.
Pero si los rendimientos finalmente bajan, el mecanismo de posicionamiento podría revertirse rápidamente. Los CTA que actualmente son bajistas tendrían que cubrir sus posiciones cortas a medida que mejoren las señales de precios. TD Securities identifica aproximadamente los 4.300$ como el umbral necesario para fomentar una cobertura adicional. Esto significa que una recuperación por encima de los 4.300$ no reflejaría simplemente una mejora del sentimiento. Por sí misma, podría generar una demanda incremental a medida que las estrategias sistemáticas ajusten sus posiciones.
Por lo tanto, el mismo posicionamiento que actualmente refuerza la debilidad podría amplificar una eventual recuperación.
Los 4.100$ se están convirtiendo en el campo de batalla inmediato
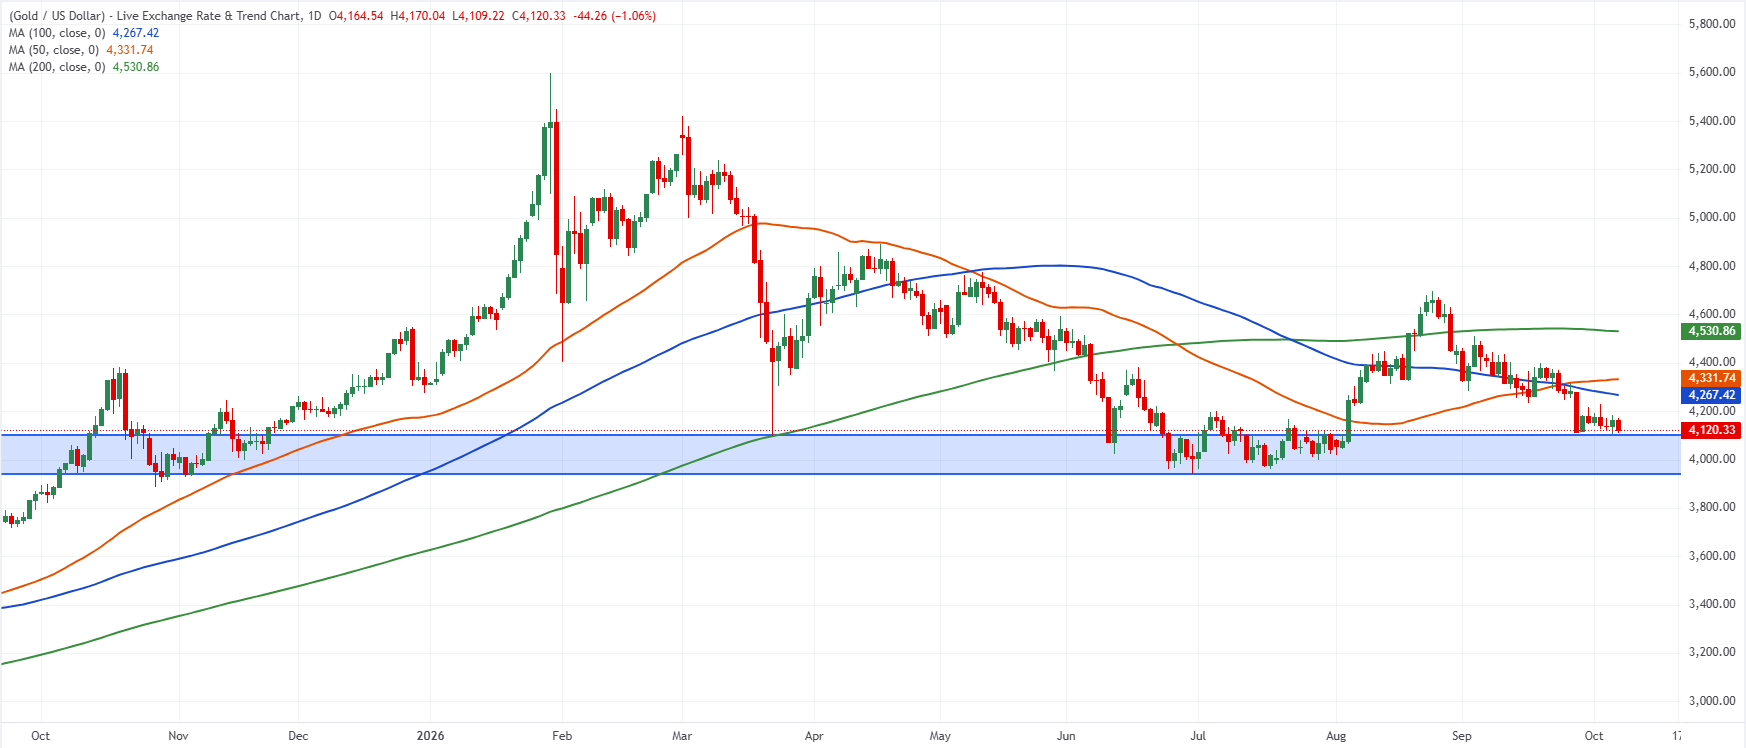
El gráfico diario refleja la misma tensión visible en el posicionamiento. El Oro cotiza alrededor de los 4.110$, por debajo de sus medias móviles simples (SMA) de 50, 100 y 200 días, actualmente cerca de los 4.332$, 4.267$ y 4.531$, respectivamente. Esta configuración mantiene bajo presión la estructura técnica a medio plazo.
El metal precioso también ha formado una secuencia de máximos más bajos desde su máximo de enero, mientras que la recuperación de finales de agosto fracasó alrededor de los 4.700$. Un fracaso a la hora de defender la zona de soporte de los 4.100$ podría exponer los 4.000$ y, finalmente, los mínimos de junio-julio alrededor de los 3.960$-3.940$.
La importancia de esta zona va más allá de un único nivel técnico. El Oro encontró demanda repetidamente alrededor de los 4.000$ durante el verano, lo que convierte a la región más amplia de 4.100$-3.940$ en una prueba importante para determinar si los compradores estructurales siguen dispuestos a absorber las ventas especulativas.
Una ruptura decisiva por debajo de esta zona reforzaría el argumento bajista, ya que sugeriría que la demanda a largo plazo ya no es suficiente para neutralizar la presión de los rendimientos y las estrategias sistemáticas.
Un rebote desde la región de los 4.100$ volvería a poner en el punto de mira el máximo pivote reciente alrededor de los 4.225$. Una ruptura por encima de este nivel podría exponer posteriormente la zona de los 4.300$-4.330$, donde convergen las SMA de 50 y 100 días.
Esta zona es especialmente importante, ya que TD Securities estima que el Oro necesita subir por encima de los 4.300$ para activar una mayor cobertura de cortos por parte de los CTA. Por lo tanto, una ruptura sostenida al alza podría reforzar el rebote mediante compras sistemáticas, con la media móvil de 200 días cerca de los 4.531$ emergiendo como el siguiente gran obstáculo.
La contradicción es la señal
La reacción del Oro al informe de empleo de septiembre parece inicialmente decepcionante para los alcistas. El crecimiento del empleo, el más débil en meses, redujo drásticamente las expectativas de otra subida inmediata de tasas por parte de la Fed, pero el Oro no pudo mantener un repunte. Mientras los rendimientos de los bonos del Tesoro a largo plazo y reales sigan elevados, ese fracaso merece atención.
Pero el posicionamiento subyacente a la acción del precio hace que la conclusión sea menos sencilla. Los especuladores han reducido sus posiciones largas y aumentado las cortas durante tres semanas consecutivas. Los CTA siguen siendo bajistas. Sin embargo, los inversores discrecionales, los ETFs y los bancos centrales continúan comprando.
Por lo tanto, el Oro está siendo empujado en direcciones opuestas por inversores que operan en horizontes muy diferentes. El dinero sistemático a corto plazo percibe un deterioro del impulso y unos rendimientos elevados. Los inversores a más largo plazo observan unos datos económicos más débiles, límites eventuales al endurecimiento de la Fed, riesgos fiscales y razones estructurales para diversificar hacia el Oro.
Esa tensión ayuda a explicar por qué el metal está débil sin desplomarse.
El próximo movimiento podría depender menos de otra publicación económica aislada que de qué grupo se vea finalmente obligado a cambiar su posición. Si los rendimientos a largo plazo siguen subiendo, el fracaso del Oro tras el informe de empleo podría resultar ser una señal de advertencia temprana de que la zona de los 4.000$ no se mantendrá indefinidamente.
Sin embargo, si los rendimientos finalmente retroceden mientras el Oro se mantiene por encima de su zona de soporte estival, el cálculo cambia. Las posiciones cortas especulativas acumuladas durante la corrección podrían convertirse en compradores potenciales, y una recuperación a través de los 4.300$ podría comenzar a obligar a las estrategias sistemáticas a volver hacia el lado alcista.
Oro - Preguntas Frecuentes
El Oro ha desempeñado un papel fundamental en la historia de la humanidad, ya que se ha utilizado ampliamente como depósito de valor y medio de intercambio. En la actualidad, aparte de su brillo y su uso para joyería, el metal precioso se considera un activo refugio, lo que significa que se considera una buena inversión en tiempos turbulentos. El Oro también se considera una cobertura contra la inflación y la depreciación de las divisas, ya que no depende de ningún emisor o gobierno concreto.
Los bancos centrales son los mayores tenedores de Oro. En su objetivo de respaldar sus divisas en tiempos turbulentos, los bancos centrales tienden a diversificar sus reservas y a comprar Oro para mejorar la percepción de fortaleza de la economía y de la divisa. Unas reservas de Oro elevadas pueden ser una fuente de confianza para la solvencia de un país. Los bancos centrales añadieron 1.136 toneladas de Oro por valor de unos 70.000 millones de dólares a sus reservas en 2022, según datos del Consejo Mundial del Oro. Se trata de la mayor compra anual desde que existen registros. Los bancos centrales de economías emergentes como China, India y Turquía están aumentando rápidamente sus reservas de Oro.
El Oro tiene una correlación inversa con el Dólar estadounidense y los bonos del Tesoro de EE.UU., que son los principales activos de reserva y refugio. Cuando el Dólar se deprecia, el precio del Oro tiende a subir, lo que permite a los inversores y a los bancos centrales diversificar sus activos en tiempos turbulentos. El Oro también está inversamente correlacionado con los activos de riesgo. Un repunte en el mercado bursátil tiende a debilitar el precio del Oro, mientras que las ventas masivas en los mercados de mayor riesgo tienden a favorecer al metal precioso.
El precio del Oro puede moverse debido a una amplia gama de factores. La inestabilidad geopolítica o el temor a una recesión profunda pueden hacer que el precio del Oro suba rápidamente debido a su condición de activo refugio. Como activo sin rendimiento, el precio del Oro tiende a subir cuando bajan los tipos de interés, mientras que el encarecimiento del dinero suele lastrar al metal amarillo. Aun así, la mayoría de los movimientos dependen de cómo se comporte el Dólar estadounidense (USD), ya que el activo se cotiza en dólares (XAU/USD). Un Dólar fuerte tiende a mantener controlado el precio del Oro, mientras que un Dólar más débil probablemente empuje al alza los precios del Oro.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.