El IPC de EE.UU. está en el punto de mira mientras los bonos británicos registran su mejor desempeño en tres semanas

La cuenta atrás para la inflación de EE.UU. ya está en marcha, y su publicación está prevista para más tarde hoy. De cara a ese dato, los índices bursátiles en Europa están repuntando, el precio del petróleo sube moderadamente y el Brent cotiza por encima de 106$ por barril.
Los gilts del Reino Unido superan al resto
El mercado de bonos está menos nervioso que en las últimas semanas. Los rendimientos del Reino Unido caen hoy y están superando a sus homólogos europeos y estadounidenses. El rendimiento a 10 años baja más de 5pbs hasta ahora, encaminándose a su mejor desempeño diario en 3 semanas.
Los discursos de los bancos centrales se muestran menos restrictivos
Esta mañana ha habido una gran cantidad de intervenciones de banqueros centrales en la conferencia del FMI en Bangkok. Aunque algunos de los comentarios de Andrew Bailey y Huw Pill, el economista jefe del BoE, han sonado de línea dura en el corto plazo, los operadores de bonos están prestando atención a las declaraciones de Pill. Pill se mostró escéptico sobre la necesidad de cuatro subidas de tasas para el Reino Unido en el próximo año, lo que está llevando a una recalibración en la fijación de precios de los swaps de tipos de interés del Reino Unido.
En general, los comentarios de los banqueros centrales más importantes del mundo han sido moderadamente dovish esta semana. Tanto Huw Pill como Christine Lagarde, del BCE, han dicho que los efectos de segunda ronda del repunte de los precios de la energía no son un problema en esta etapa. Esto reduce la necesidad de que los bancos centrales suban las tasas con tanta agresividad como el mercado espera actualmente.
¿Puede la inflación de EE.UU. seguir calmando al mercado de bonos?
Cabe señalar que los bonos han experimentado fuertes oscilaciones intradía en los últimos meses y que la duración de la recuperación temprana de hoy en los gilts del Reino Unido puede depender del resultado de la inflación de EE.UU. El mercado espera un aumento mensual del 0.6% en el IPC general de EE.UU., y una subida hasta el 3.6% en la tasa anual. Esto se debe al alza de los precios de la energía, que se espera que impulsen la mayor parte de las ganancias de precios en el IPC de EE.UU.
Se espera que el índice del IPC subyacente suba ligeramente hasta el 2.5% desde el 2.4%, y que aumente un 0.2% en términos mensuales. Se espera que la inflación general suba con fuerza, y, en nuestra opinión, el mercado ya lo tiene descontado. Haría falta una sorpresa alcista mucho mayor, por ejemplo un aumento mensual del 1%, para asustar a los inversores. En ausencia de una gran sorpresa al alza, creemos que las acciones pueden seguir repuntando.
Un comercio de chips a 2 velocidades
La volatilidad global de las bolsas sigue siendo moderada el miércoles. Los índices europeos suben y los futuros de EE.UU. están mixtos. Tras un comienzo complicado de la semana, el Nasdaq se mantiene prácticamente plano mientras nos acercamos a los datos del IPC más tarde hoy. Las acciones de chips han estado en el punto de mira en los últimos días, pero la venta masiva se está ralentizando.
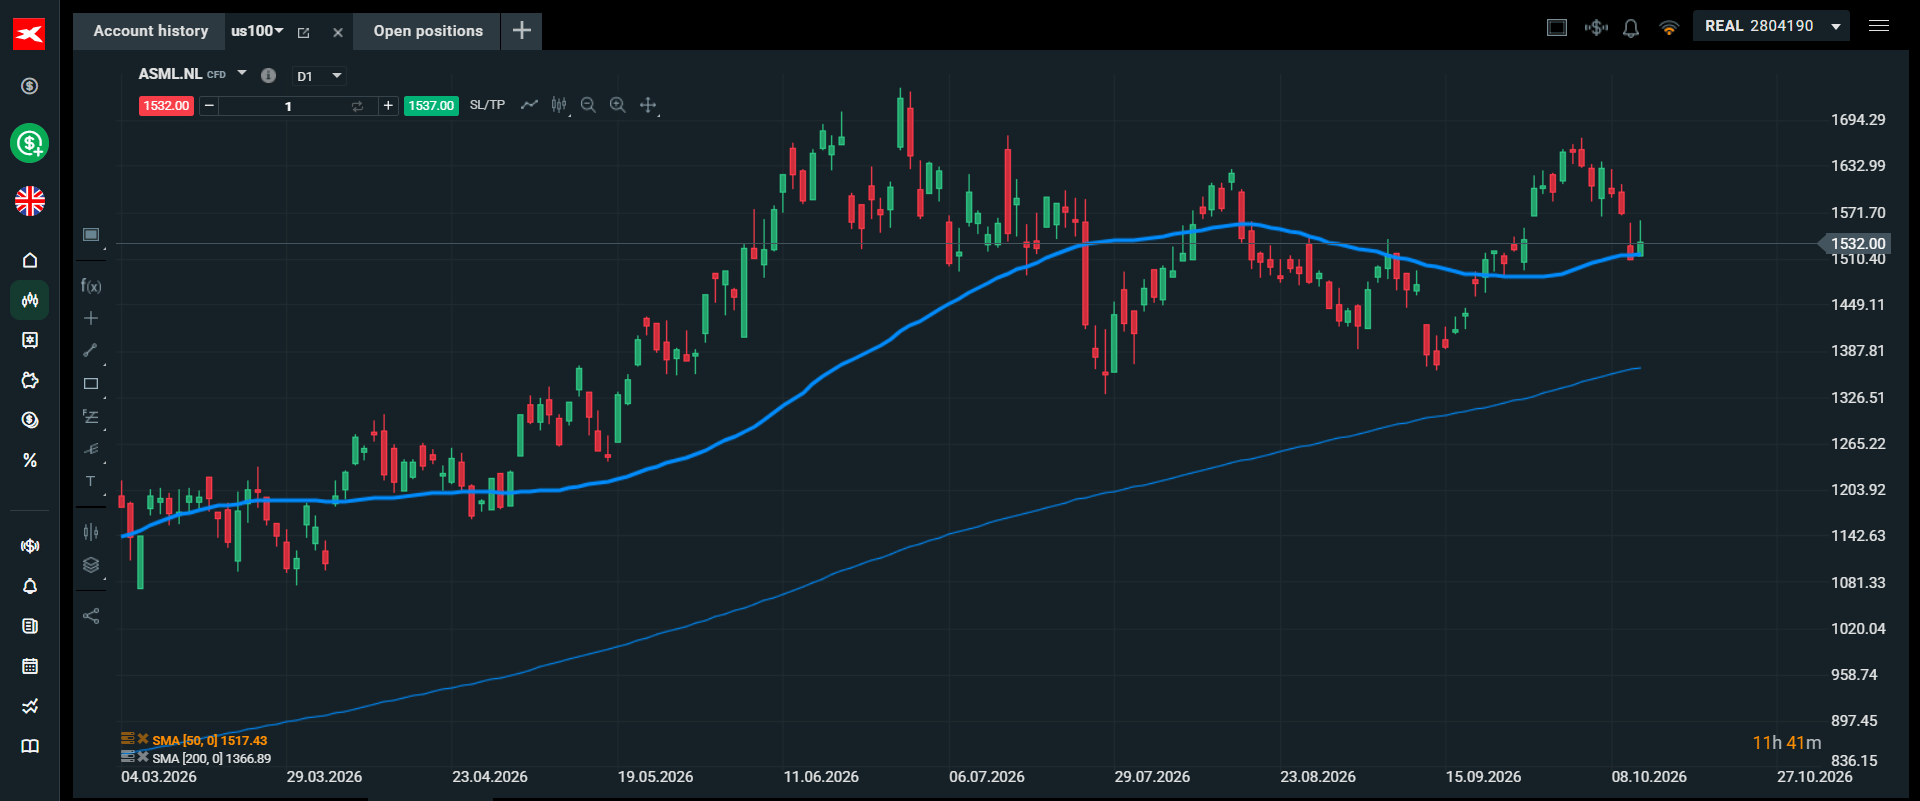
El índice Kospi de Corea ha caído un 12% en la última semana, pero solo bajó un 0.4% el miércoles. Sin embargo, en la preapertura, los fabricantes estadounidenses de chips de memoria, como SanDisk y Micron, siguen sufriendo ventas. No obstante, la venta masiva no es uniforme. En Europa, ASML sube hoy tras publicar unos sólidos resultados que superaron ampliamente las expectativas y ofrecer unas previsiones optimistas, al señalar que el interés por los pedidos ahora se extiende hasta 2030. Su precio de la acción sube casi un 2% por el momento esta mañana, y el valor ha encontrado un buen soporte en 1.517 EUR, la sma de 50 días.
Nvidia apunta a una apertura al alza, con la mayor parte de las ventas concentradas en los fabricantes estadounidenses de chips de memoria. Esto sugiere que la amenaza de la competencia china es el principal motor de esta venta masiva.
El Presupuesto del Reino Unido no logra asustar a los operadores de divisas
El Presupuesto del Reino Unido también está en el foco, después de que el FMI dijera al Reino Unido que no aumente el endeudamiento para financiar el gasto en defensa. Funcionarios del Tesoro han dicho que los impuestos sobre las ganancias de capital no se igualarán a las tasas de interés, así que ¿de dónde saldrá el dinero? A medida que nos acercamos al día del Presupuesto, parece menos probable que Healey recurra a más subidas de impuestos dentro de 2 semanas, y parece haber un consenso creciente, incluso dentro del Partido Laborista, de que el gasto debe contenerse. Curiosamente, la GBP se mantiene en su mayoría sin cambios frente al USD de cara a este presupuesto, y la fijación de precios de las opciones de divisas no sugiere que el mercado espere una volatilidad excesiva en la moneda británica durante el presupuesto.
En general, el tono de la acción del precio para el resto del día estará impulsado por el informe del IPC de EE.UU. Si los datos sugieren que los efectos inflacionarios de segunda ronda aún no están filtrándose en la economía estadounidense, los rendimientos de los bonos podrían caer aún más, las acciones podrían subir y los metales preciosos también podrían rebotar.
Gráfico 1: ASML, el comercio de chips tiene ganadores y perdedores esta semana
Autor

Kathleen Brooks
XTB UK
Kathleen tiene casi 15 años de experiencia trabajando con algunas de las principales empresas de inversión y comercio minorista en la ciudad de Londres.