El Dólar afronta una semana clave ante las elecciones de mitad de mandato en Estados Unidos
Los mercados financieros afrontan una semana marcada por las elecciones de mitad de mandato en Estados Unidos, la evolución del conflicto en Oriente Medio y las decisiones de varios bancos centrales. El dólar ha comenzado noviembre bajo presión, después de que las expectativas de un posible acercamiento diplomático entre Washington y Teherán provocaran un fuerte retroceso de los precios energéticos. La caída del petróleo ha reducido temporalmente las preocupaciones inflacionistas y favorecido la recuperación del euro y otras divisas frente al billete verde. Sin embargo, los nuevos ataques estadounidenses sobre territorio iraní han vuelto a introducir incertidumbre, mientras los inversores evalúan las posibles consecuencias políticas de las elecciones legislativas estadounidenses.
Los demócratas aspiran a recuperar la Cámara de Representantes en las Midterms
Estados Unidos celebra este martes 3 de noviembre sus elecciones legislativas de mitad de mandato (“Midterms”), en las que se renovará la totalidad de la Cámara de Representantes y aproximadamente un tercio del Senado. Los sondeos apuntan a que los demócratas podrían recuperar el control de la Cámara Baja, mientras que la disputa por el Senado permanece más ajustada. Un Congreso dividido podría dificultar la aprobación de nuevas medidas fiscales y legislativas de la Administración Trump, aumentando la incertidumbre sobre la política económica estadounidense.
Una victoria demócrata en ambas cámaras podría generar presión adicional sobre el dólar, especialmente por las preocupaciones relacionadas con una mayor regulación tecnológica, la financiación del Gobierno y posibles enfrentamientos presupuestarios. Por el contrario, una victoria republicana en ambas cámaras representaría una sorpresa para los mercados y podría favorecer inicialmente al dólar, al reforzar las expectativas de estímulos fiscales y crecimiento. No obstante, el aumento del déficit público y de las necesidades de financiación del Tesoro podría limitar ese efecto a medio plazo.
El euro encuentra apoyo en la pérdida de impulso del billete verde por la bajada del precio del petróleo
El EUR/USD cerró la semana pasada en 1.1160, con un retroceso aproximado del 0.13%, después de haber llegado a caer hasta 1.1125 el lunes. La decisión del BCE de mantener los tipos sin cambios no proporcionó un impulso significativo a la moneda única. Sin embargo, el par recuperó terreno durante las últimas sesiones, apoyado por episodios de debilidad del dólar y una mejora puntual del apetito por el riesgo.
El inicio de esta semana ha estado marcado por un cambio en el sentimiento del mercado. Las expectativas de un posible acuerdo entre Estados Unidos e Irán provocaron una caída del 7.6% del precio petróleo que cerraba la sesión del lunes alrededor de 105$ por barril, reduciendo las preocupaciones sobre un nuevo repunte de la inflación energética. Este movimiento, unido a la incertidumbre previa a las elecciones estadounidenses, debilitó al dólar y permitió al EUR/USD aproximarse a 1.1250 durante la sesión del lunes. No obstante, el cruce perdió parte de las ganancias y volvió a situarse por debajo de 1.1200 al cierre de la sesión. A pesar de esta recuperación puntual, el euro continúa expuesto a los riesgos fiscales de Francia, la debilidad relativa de algunas economías de la región y la posibilidad de que el BCE mantenga una política monetaria más prudente de lo que actualmente descuentan los mercados.
La libra esterlina se fortalece ante las expectativas de una subida de tipos del BoE
La libra esterlina destacó entre las principales divisas durante la semana pasada. El GBP/USD avanzó un 0.37%, hasta 1.3391, apoyado por las expectativas de un endurecimiento monetario del Banco de Inglaterra (BoE). El mercado descuenta prácticamente una subida de 25 puntos básicos en la reunión de este jueves, aunque persisten dudas sobre la trayectoria posterior de los tipos ante la debilidad del mercado laboral británico. Por su parte, el EUR/GBP retrocedió un 0.41% hasta 0.8333, reflejando el mejor comportamiento relativo de la divisa británica. El Gobierno de Andy Burnham presentó un presupuesto continuista y de bajo perfil, centrado en ayudas al coste de vida (£4.100 millones) y sin grandes subidas de impuestos. La reacción de los mercados fue neutral, aunque el Oficina de Responsabilidad Presupuestaria (OBR) considera que su impacto sobre la inflación será limitado, manteniendo la presión sobre el BoE para seguir endureciendo la política monetaria.
El franco suizo lidera el G10 mientras el dólar australiano se debilita
Esta semana el franco suizo está siendo la moneda con mejor comportamiento en lo que va de semana, impulsado por el dato de inflación de octubre en Suiza, que sorprendió al alza (+1.5% interanual frente al +1.3% esperado). Esta lectura es la más elevada desde finales de 2023, y ha reforzado las expectativas de una postura más restrictiva por parte del Banco Nacional Suizo (SNB), favoreciendo una apreciación del franco frente a sus principales pares. La corona noruega ha mostrado volatilidad ligada a la evolución del petróleo, recuperando terreno tras el rebote del Brent y acumulando una ligera apreciación frente al euro. Por el contrario, el dólar australiano (AUD) es la divisa con peor comportamiento de esta semana, afectado por un entorno de mayor aversión al riesgo y la reducción de posiciones largas por parte de los inversores.
La Fed y el BCE mantienen los tipos pero conservan un sesgo restrictivo
La semana pasada, la Fed y el BCE mantuvieron los tipos de interés sin cambios. Sin embargo, sus respectivos mensajes conservaron un sesgo restrictivo. Kevin Warsh insistió en que la Fed mantiene abierta la posibilidad de nuevas subidas, mientras que Christine Lagarde restó importancia al riesgo de efectos de segunda ronda de la inflación energética. Otros miembros del BCE, como Fabio Panetta y Dimitar Radev, defendieron que el ciclo de endurecimiento monetario todavía podría continuar.
Esta semana, el Banco de la Reserva de Australia (RBA) ha subido los tipos 25 puntos básicos, hasta el 4.85%, aunque el tono de su comunicado y la división de la votación apuntan a una posible pausa. La reacción del dólar australiano fue inicialmente negativa, al interpretar el mercado que el organismo podría estar acercándose al final de su ciclo de endurecimiento.
El jueves será el turno del Banco de Inglaterra (BoE), con una subida de 25 puntos básicos prácticamente descontada por el mercado. La atención estará especialmente centrada en sus indicaciones sobre futuras decisiones, ante la persistencia de la inflación y el deterioro del mercado laboral británico
El PIB de la eurozona sorprende al alza, mientras la inflación evoluciona de forma desigual
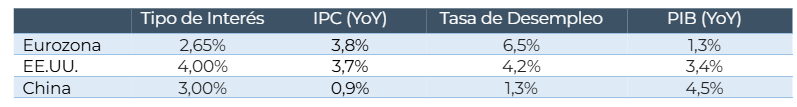
La semana pasada dejó importantes referencias de crecimiento a ambos lados del Atlántico. En la zona euro, el PIB del tercer trimestre avanzó un 0.4% intertrimestral, superando el consenso del 0.2%, aunque con diferencias significativas entre países. España y Alemania mantuvieron tasas de crecimiento positivas, Italia permaneció estancada y Francia registró una contracción del 0,1%. La confianza económica de la región también ofreció señales menos favorables, al caer hasta 96,9 puntos en octubre desde los 97.5 anteriores, reflejando el impacto de los costes energéticos y la incertidumbre geopolítica. En Alemania, la inflación armonizada se moderó hasta el 2.8% interanual, mientras que Francia registró un repunte hasta el 3.8%, evidenciando las diferencias en la evolución de los precios dentro de la región.
Los indicadores de actividad y empleo apuntan a la solidez de la economía estadounidense
En Estados Unidos, la primera estimación del PIB del tercer trimestre sorprendió positivamente, con un crecimiento anualizado del 3.4%, frente al 3.2% esperado y el 2.2% anterior. La expansión estuvo respaldada por la inversión empresarial, especialmente en infraestructuras relacionadas con la inteligencia artificial, y la resiliencia del consumo privado. Asimismo, el ISM manufacturero de octubre avanzó hasta 55.5 puntos desde los 54.5 anteriores, confirmando la fortaleza del sector industrial. En el mercado laboral, las solicitudes iniciales de desempleo descendieron hasta 194.000, su nivel más bajo en tres meses. Sin embargo, el índice de costes laborales mostró un crecimiento nominal del 3.4% interanual y una caída del 0.4% en términos reales, poniendo de manifiesto que las presiones inflacionistas siguen afectando al poder adquisitivo de los hogares.
La vía diplomática pierde impulso tras los nuevos ataques estadounidenses sobre Irán
El conflicto entre EE.UU. e Irán continúa condicionando los mercados energéticos. Aunque la apertura de conversaciones diplomáticas y la posibilidad de un acuerdo provocaron una caída superior al 7% del petróleo el lunes, los nuevos ataques estadounidenses sobre la isla iraní de Qeshm este martes han vuelto a elevar la tensión. La evolución de las negociaciones y la seguridad del Estrecho de Ormuz seguirán siendo determinantes para los precios del crudo y el gas
Calendario Económico de la Semana
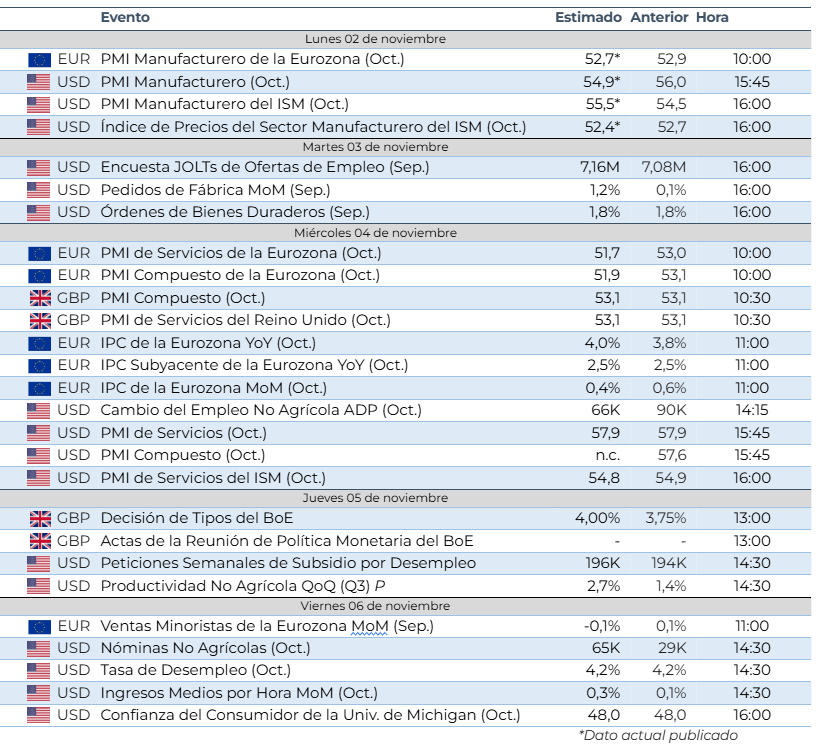
La atención estará centrada hoy, martes 3 de noviembre, en las elecciones de mitad de mandato de Estados Unidos cuyo resultado determinará el equilibrio de fuerzas en el Congreso y podría influir en las expectativas fiscales y el comportamiento del dólar. El jueves será el turno del Banco de Inglaterra, dónde el mercado descuenta una subida de tipos. También destaca esta semana la publicación de los PMIs a ambos lados del Atlántico, el IPC de la eurozona y, en Estados Unidos el informe de empleo de octubre, especialmente las nóminas no agrícolas y la tasa de desempleo.
Autor

Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.