El Banco de Inglaterra se prepara para la primera subida de tipos ante el aumento de los precios de la energía
Esperamos una votación de 7-2 para subir las tasas esta semana y, salvo un desplome de los precios de la energía, creemos que también es probable una nueva subida en febrero. Sin embargo, la valoración del mercado para el Banco de Inglaterra sigue pareciendo extrema.
El aumento de los precios de la energía impulsará la inflación por encima del 4%
El Banco de Inglaterra ha logrado hasta ahora evitar una subida de tasas desde el inicio de la guerra en Irán, pero eso está a punto de cambiar. Nosotros, como la mayoría, esperamos una subida en su reunión del 5 de noviembre, y creemos que una nueva subida en febrero es más probable que no.
¿Por qué ahora? Hasta ahora, el Banco habría argumentado que ha estado en "espera activa". Estaba previsto que recortara las tasas en más de 50 puntos básicos este año, por lo que simplemente no hacerlo equivalía a un endurecimiento de facto. Bajo esa lógica, el Banco ha añadido una cantidad similar de restricción de política monetaria que el Banco Central Europeo, que ha elevado su tasa de depósito dos veces.
Pero la agravación de la crisis energética ha hecho mucho más difícil que el Banco no actúe. El repunte de los precios del gas natural significa que la inflación está preparada para dar otro salto al alza de cara al invierno. Un aumento de alrededor del 25% en el tope regulado de las facturas energéticas de los hogares en enero está prácticamente descontado.
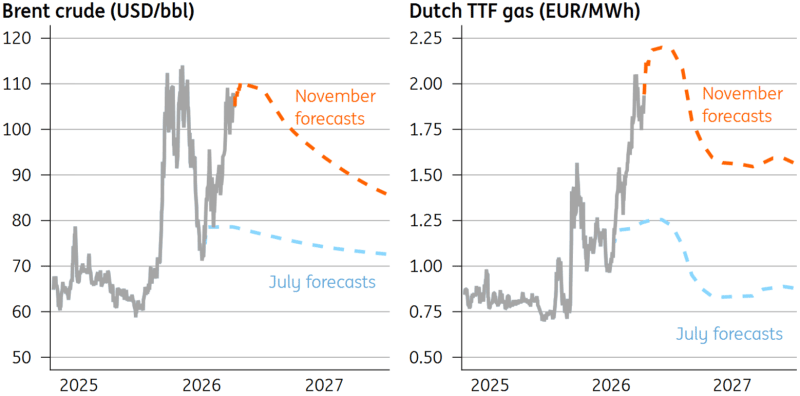
Esperamos que el IPC general alcance un máximo ligeramente por encima del 4% a principios del próximo año, y creemos que las nuevas previsiones del BoE también lo mostrarán. Las proyecciones de julio del Banco situaban la inflación en el 3.2% a finales de 2026, basándose en un petróleo por debajo de 80$ por barril y un gas natural en torno a la mitad de su nivel actual.
Los precios de la energía han subido significativamente desde las previsiones de julio del Banco
El Banco se dispone a subir las tasas por motivos de precaución
El 4% es una línea divisoria importante para el BoE. El verano pasado, el Banco presentó una investigación que sugería que los efectos de segunda ronda se vuelven más probables una vez que la inflación supera este nivel. Sospechamos que esto sigue muy presente en la mente de muchos responsables.
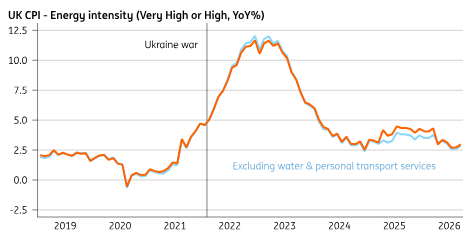
Dicho esto, hasta ahora prácticamente no hay señales de estos temidos efectos de segunda ronda. Aparte del combustible para motor, la inflación ha estado en línea con las previsiones de julio del Banco. Nuestra medida de inflación 'intensiva en energía' ha caído de hecho este año, incluso después de tener en cuenta cambios puntuales en las facturas del agua y el impuesto de circulación.
Una de las medidas favoritas del Banco de la inflación de 'servicios subyacentes', que excluye categorías volátiles e indexadas, también se comporta bien. Y aunque probablemente haya tocado fondo, el crecimiento salarial del sector privado del 3.4% interanual difícilmente es problemático. A pesar de las señales de estabilización en el mercado laboral, hay pocas pruebas de que las presiones salariales vayan a aumentar.
Es cierto que el crecimiento ha sido mucho mejor de lo temido. Pero el Banco a menudo ha adoptado una visión más escéptica de las cifras del PIB, prefiriendo fijarse en medidas de actividad basadas en encuestas más benignas.
Todo esto deja al Banco en una situación extraña: subiendo tasas no porque los datos económicos se lo indiquen, sino por los riesgos que plantean unos precios de la energía bruscamente más altos. La crisis energética ha alcanzado suficiente profundidad y duración como para que los responsables probablemente sientan que, a regañadientes, tienen que actuar.
La inflación 'intensiva en energía' no ha repuntado
Los puntos clave a vigilar
Entonces, ¿qué deberíamos vigilar en la reunión de noviembre?
Primero, la división de votos. Sabemos que hay dos miembros dovish, Swati Dhingra y Alan Taylor, que son profundamente escépticos sobre la necesidad de tasas más altas. Pero sospechamos que los otros siete miembros del comité respaldarán una subida. ¿Podría haber más disidentes? El gobernador Andrew Bailey no ha sonado especialmente entusiasmado con subir tasas, aunque un gobernador solo ha disentido dos veces desde 1997 y ambas veces durante la crisis financiera.
Así que, si hay más disidencias, Sarah Breeden parece la candidata más probable, ya que ha subrayado que la mayoría de las empresas están absorbiendo el shock energético en lugar de subir los precios. Dave Ramsden es otro candidato, menos probable.
En segundo lugar, está la orientación futura. Creemos que el Banco será lo más ambiguo posible. Algo como: "El Comité evaluará cuidadosamente en qué medida los precios más altos de la energía se están trasladando a la fijación de salarios y precios. El momento y el ritmo de cualquier nueva subida dependerán de la evolución de las perspectivas de inflación. La política monetaria no sigue una senda preestablecida."
Es una forma ingeniosa de decir: podríamos subir de nuevo, pero no es inevitable.
Si va a haber una sorpresa de línea dura, sería si el Banco dijera algo como "es probable que en los próximos meses resulte apropiado cierto endurecimiento adicional de la política monetaria".
Otra subida de tasas en febrero parece ser el consenso creciente, y también nuestra propia visión. Hay pocos precedentes de subidas de tasas de ‘una y basta’. Pero una cosa es pensarlo y otra decirlo en voz alta. Pueden pasar muchas cosas entre ahora y febrero. Y después de haber cometido un error de línea dura allá por marzo, cuando el Banco sonó abierto a una política más restrictiva, abriendo las compuertas para que los mercados valoraran subidas de tasas, querrá pisar con cuidado aquí.
Una formulación más moderada sería que el Banco hiciera que nuevas subidas dependieran explícitamente de efectos de segunda ronda: una subida como medida de seguro, pero cualquier cosa más requeriría datos sólidos. Por ejemplo, "Si hubiera evidencia de efectos de segunda ronda más persistentes en la fijación de salarios y precios, sería necesario un mayor endurecimiento de la política monetaria".
Por último, hay que vigilar los párrafos de los miembros individuales que aparecen escondidos en las actas. ¿Alguien se opone formalmente a la valoración del mercado, que ya descuenta más de cuatro subidas para esta misma época del año que viene? Incluso el economista jefe Huw Pill, uno de los halcones, ha señalado recientemente que esa valoración parece poco probable.
El impacto en los mercados de tasas
Incluso si el Banco decide rechazar esa valoración, ¿escucharán los mercados?
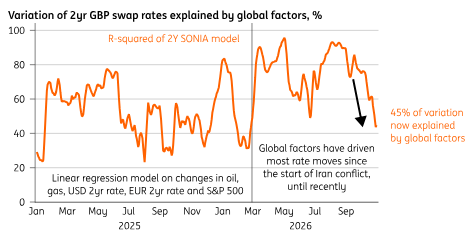
Un modelo simple de tasas swap a dos años frente al petróleo, el gas natural, los mercados bursátiles y las tasas equivalentes del USD y el EUR muestra que estos factores globales están explicando menos del movimiento diario de las tasas de la libra esterlina que durante el verano.
Los factores globales explican menos de los movimientos de las tasas de GBP
De hecho, la reevaluación moderada que hemos visto para la Reserva Federal y el Banco Central Europeo no se ha reflejado en el Reino Unido. Quizá sea porque Gran Bretaña carece de una historia como la que tiene Francia o, en el caso de Estados Unidos, los temores sobre la IA. Pero los sólidos datos de crecimiento del Reino Unido también podrían estar desempeñando un papel. Los índices de sorpresas económicas han estado tocando máximos de varios años.
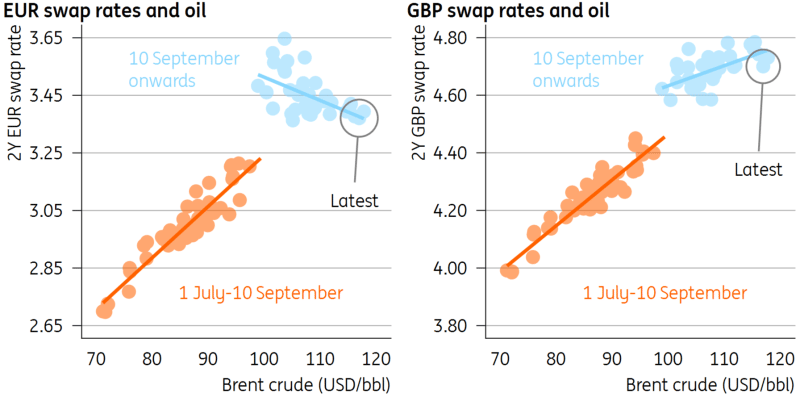
Aun así, las tasas swap del Reino Unido siguen estando profundamente correlacionadas con los precios del petróleo. Y salvo una gran sorpresa, y con más de 100pb de subidas ya descontadas, es difícil ver al Banco provocando una reevaluación sustancial de las expectativas de tasas en esta reunión.
Las tasas de GBP siguen correlacionadas positivamente con el petróleo, a diferencia de las tasas del EUR
El impacto en la libra
La Libra esterlina cotiza razonablemente bien, ayudada por la idea de que los altos precios de la energía no dejan al Banco de Inglaterra otra alternativa que subir las tasas el jueves.
Las sorpresas económicas al alza, la política fiscal del Reino Unido aparentemente encaminándose en la dirección correcta y unos lazos más cálidos con la UE también parecen estar ayudando a la Libra esterlina. Cabe destacar que los especuladores siguen manteniendo posiciones cortas razonablemente grandes en la Libra esterlina, lo que sugiere que este período de mejor desempeño de la Libra puede continuar.
El EUR/GBP ha recorrido un largo camino muy rápidamente: una caída cercana al 4% en poco más de un mes. Probablemente haga falta una consolidación. Pero con los altos precios de la energía probablemente manteniendo las expectativas de tasas de política más altas del Reino Unido hasta principios del próximo año y los problemas presupuestarios franceses sin resolver, es demasiado pronto para esperar un mínimo significativo en el EUR/GBP.
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.





