Bolsa de Nueva York: ¿La próxima crisis?

El mercado de divisas no presenta variaciones importantes desde varios días atrás, más allá de una cierta recuperación del Euro, la Libra esterlina y el Franco suizo, que en ningún caso superan los 200 puntos. El efecto de las cifras de inflación de septiembre se diluyó, como también lo hizo la oportunidad de que la Fed aumente la tasa de interés el 28 de octubre, como se especulaba hasta la semana anterior. Los altos tipos de interés, en el 4%, no le dejan tanto margen al banco central para elevar la tasa en forma indiscriminada, ante el riesgo de que la actividad económica, que se mantiene estable, comience a caer, con una inflación cuyos catalizadores están lejos de su dominio (como el precio del petróleo y el gas natural).
El Dólar comenzó una lenta baja a mediados de la semana pasada, aunque a las monedas europeas y al Yen parece faltarles algo para comenzar a crecer de manera sustentable. La moneda única llegó a 1.1275 el viernes, y la Libra esterlina a 1.3370, niveles que no tocaban desde dos semanas atrás. A la vez, el Franco suizo llega a máximos de casi un mes, acelerando su recuperación, y poniendo en claro que se ha convertido en la principal moneda de refugio. Le quitó al yen, otro activo otrora seguro ese papel, siendo que la divisa nipona está siendo objeto de una especulación sin precedentes, combatida con poca convicción por el Banco de Japón, y de alguna forma alentada por el gobierno populista de la Sra. Takaichi.
El Oro encontró una buena oportunidad de recuperación, como también lo hizo el franco, en la baja de los rendimientos de los bonos del Tesoro. Las notas a 5 años habían superado el 5% a inicios de mes, y las de 10 años llegaron a un máximo de 24 años en el 5.33%, para iniciar la semana en el 5.08%, un rendimiento muy alto, pero lejos de dichos máximos. Estos rendimientos le ponen un piso a las tasas que deben pagar todos los países, y las economías más vulnerables lo van a sufrir en los próximos tiempos, con costos de deuda muy altos, y sin acceso al mercado de créditos en algunos casos.
Pero, en paralelo, crece en los mercados una preocupación de la que venimos dando cuenta en esta columna desde algunas semanas atrás. Se trata de los precios de las acciones de empresas vinculadas a inteligencia artificial. El sector se vio potenciado en los últimos años, y aceleró sus ganancias en 2026, ante un aluvión que se multiplica en las redes sociales como disparador. Hoy es habitual que quien debe escribir un simple texto, hacer un cálculo sencillo, o crear un pequeño boceto, derive en la inteligencia artificial la tarea.
La expansión de estas empresas necesita una financiación gigantesca. Y son muchos los que se preguntan si es conveniente (y necesario) seguir invirtiendo montañas de dinero en estas compañías, y si los retornos de esas inversiones estarán en línea con lo que se ha prometido.
El caso del índice S&P 500 es el más elocuente. Mientras las acciones de compañías de consumo masivo cayeron la semana pasada en su peor movimiento desde abril de 2025, cuando el presidente Trump decretó el “Día de la Liberación”, imponiendo una lluvia de aranceles a todos los países del mundo, el selectivo se movió modestamente a la baja. Ello se debe a que la ponderación del selectivo está compuesta en un 38% (ratio de Fibonacci, para más datos) por 10 compañías de tecnología, encabezadas por Nvidia, con un 7.84%, Apple, 7.48%, Microsoft 6.01% entre otras.
Si las dudas se amplían, y hay motivos para pensar en que ello ocurrirá, el desplome de cualquier acción del sector impactará, con efecto cascada, sobre todo el índice. Y de allí a que se traslade al resto de la bolsa es cuestión de minutos.
¿Se incuba una crisis similar a la de hace 18 años? No lo creemos. Pero sí conviene revisar la cartera en este tipo de acciones, porque las crisis no se hacen anunciar. Llegan y estallan en 48 horas.
Pasando al calendario de esta semana, el viernes tendremos los datos de manufacturas y servicios en la Eurozona, Alemania, Reino Unido y Estados Unidos, siendo estos los datos más importantes del calendario. Entramos en la semana anterior de la decisión de la Fed, y el camino que tome el dólar puede ser un anticipo de lo que ocurra con el billete la semana siguiente.
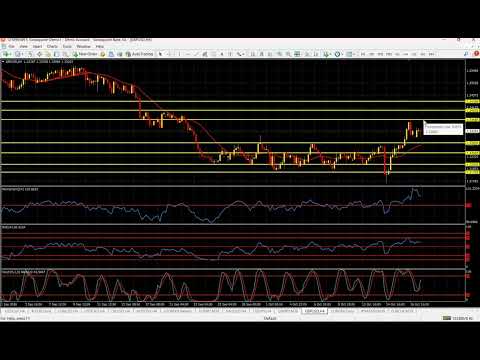
En la sesión europea de este lunes, el Euro cotiza a 1.1212, con una tendencia ligeramente alcista en el gráfico de 4 horas, con objetivos en 1.1240, gap que no cubrió y que quedó desde el cierre del viernes, y 1.1275; los soportes, en tanto, son 1.1180, mínimos del día, y 1.1140.
La Libra esterlina cotiza a 1.3329 frente al dólar, con una tendencia alcista en el gráfico de 4 horas, y próximas resistencias en 1.3370 y 1.3405; por su parte, los soportes se hallan en 1.3285 y 1.3245.
El Yen cotiza a 158.14 frente al dólar, con el gráfico de 4 horas en tendencia lateral, con soportes en 157.60 y 157.20 para el resto del día, y resistencias en 158.40 y 158.75.
Amigos, tengan todos una excelente jornada de operaciones, nos vemos el martes.
Autor

Adrián Aquaro
Adrian Aquaro
Adrian Aquaro es analista de mercados financieros, especializado en el mercado de divisas, índices bursátiles y materias primas.