El desdoblamiento de acciones de Meta Platforms, el FCF negativo y el aumento del capex presionan a la baja al Nasdaq
- Meta registra su primer flujo de caja libre negativo de su historia como empresa cotizada mientras se disparan los gastos de capital en IA.
- Los beneficios del tercer trimestre superaron las previsiones en términos ajustados, pero no cumplieron con el consenso GAAP.
- El NASDAQ se desplomó más de un 2% en respuesta el jueves.
Meta Platforms (META) superó el consenso de Wall Street para el tercer trimestre y elevó su proyección de ingresos para el cuarto trimestre el miércoles, pero el comportamiento del mercado el jueves nos indica que el mercado está intranquilo por la introducción por parte de la compañía de una nueva clase de acciones ordinarias y por su enorme aumento de los compromisos de gasto futuros.
Para algunos, más importante es el hecho de que el tercer trimestre marcó la primera vez en los quince años que Meta lleva como empresa cotizada que registró un flujo de caja libre (FCF) negativo. No es que el negocio de Meta se esté reduciendo en ningún sentido, sino que el enorme aumento del gasto en centros de datos de IA está eclipsando el crecimiento de los beneficios del CEO Mark Zuckerberg.
El NASDAQ ha bajado más de un 2% en respuesta a las dificultades de Meta, mientras varias de las principales acciones de IA perdían valor. Las acciones de META se desplomaron alrededor de un 6% en la sesión matutina del jueves.
Las positivas ganancias del tercer trimestre de Meta quedan eclipsadas por 825.000 millones $ de gasto futuro
La matriz de Facebook, Instagram y del agente de IA Muse, Meta superó las previsiones tanto en ingresos como en beneficios. La compañía confirmó un beneficio por acción (EPS) ajustado de 7.40$, que superó el consenso de los analistas de 6.80$. Los ingresos aumentaron un 26% interanual hasta los 64.6 mil millones de dólares, superando el consenso en 1.2 mil millones de dólares. Y ningún accionista debería pasar por alto que la compañía elevó sus proyecciones de ingresos del cuarto trimestre a un impresionante rango de entre 73 mil millones de dólares y 76 mil millones de dólares.
Aun así, Meta asumió un considerable pero esperado cargo por litigios de 9.900 millones $ relacionado con sus numerosas demandas sobre la seguridad infantil, lo que llevó el BPA según los principios GAAP a 3.83$, 1.63$ por acción por debajo de las estimaciones de Wall Street.
Pero los accionistas dejaron escapar un suspiro colectivo cuando Meta elevó su estimación de compromisos de gastos de capital futuros a 825 mil millones de dólares, frente a la cifra de 700 mil millones de dólares que comunicó en julio. Esta cifra combina compromisos de gasto fuera de balance, principalmente para centros de datos y acuerdos de gasto relacionados que la compañía ha suscrito con proveedores y mediante asociaciones corporativas hasta 2036.
Esto significa que el aumento del 80% en el gasto en infraestructura de IA que Meta registró en el tercer trimestre no fue algo puntual, sino la nueva normalidad. Ese gasto de capital de 34.900 millones $ en el tercer trimestre, destinado principalmente a la IA, superó los 32.800 millones $ de flujo de caja operativo y se tradujo en un flujo de caja libre de -2.100 millones $ en el trimestre. Es la primera vez desde que la compañía salió a bolsa en 2012 que registra un flujo de caja libre negativo. El FCF alcanzó los 10.600 millones $ en el mismo trimestre del año anterior.
Meta dijo que el gasto de capital de todo 2026 terminaría el año entre 135.000 millones $ y 145.000 millones $, elevando el extremo inferior del rango en 5.000 millones $. Zuckerberg afirmó que el elevado gasto de capital era necesario, ya que el nuevo agente de IA Muse era lo bastante «intensivo en capacidad de cómputo» como para que la compañía aún no estuviera preparada para ponerlo a disposición de usuarios fuera de Estados Unidos.
Meta emite una nueva clase de acciones
Zuckerberg y la compañía también sorprendieron al mercado con una nueva clase de acciones, acciones ordinarias de Clase C sin derecho a voto. Este procedimiento sirve efectivamente como un split de acciones de 2 por 1, ya que cada acción de Clase A o de Clase B de META garantiza a los accionistas una nueva acción de Clase C en algún momento de enero del próximo año, cuando se finalice el acuerdo.
La nueva estructura ayuda a Zuckerberg a conservar el poder de voto sobre su compañía y permitiría a META recaudar más capital mediante acciones para financiar el despliegue de su IA.
Eso es importante para los accionistas, ya que Bloomberg informa de que los swaps de incumplimiento crediticio a cinco años de la compañía subieron alrededor de 9 puntos básicos, hasta superar los 119 puntos básicos anuales, tras la publicación de las ganancias. Ese es el nivel más alto del seguro de bonos de META desde que los swaps de incumplimiento crediticio comenzaron a negociarse hace un año.
Análisis técnico de las acciones de Meta
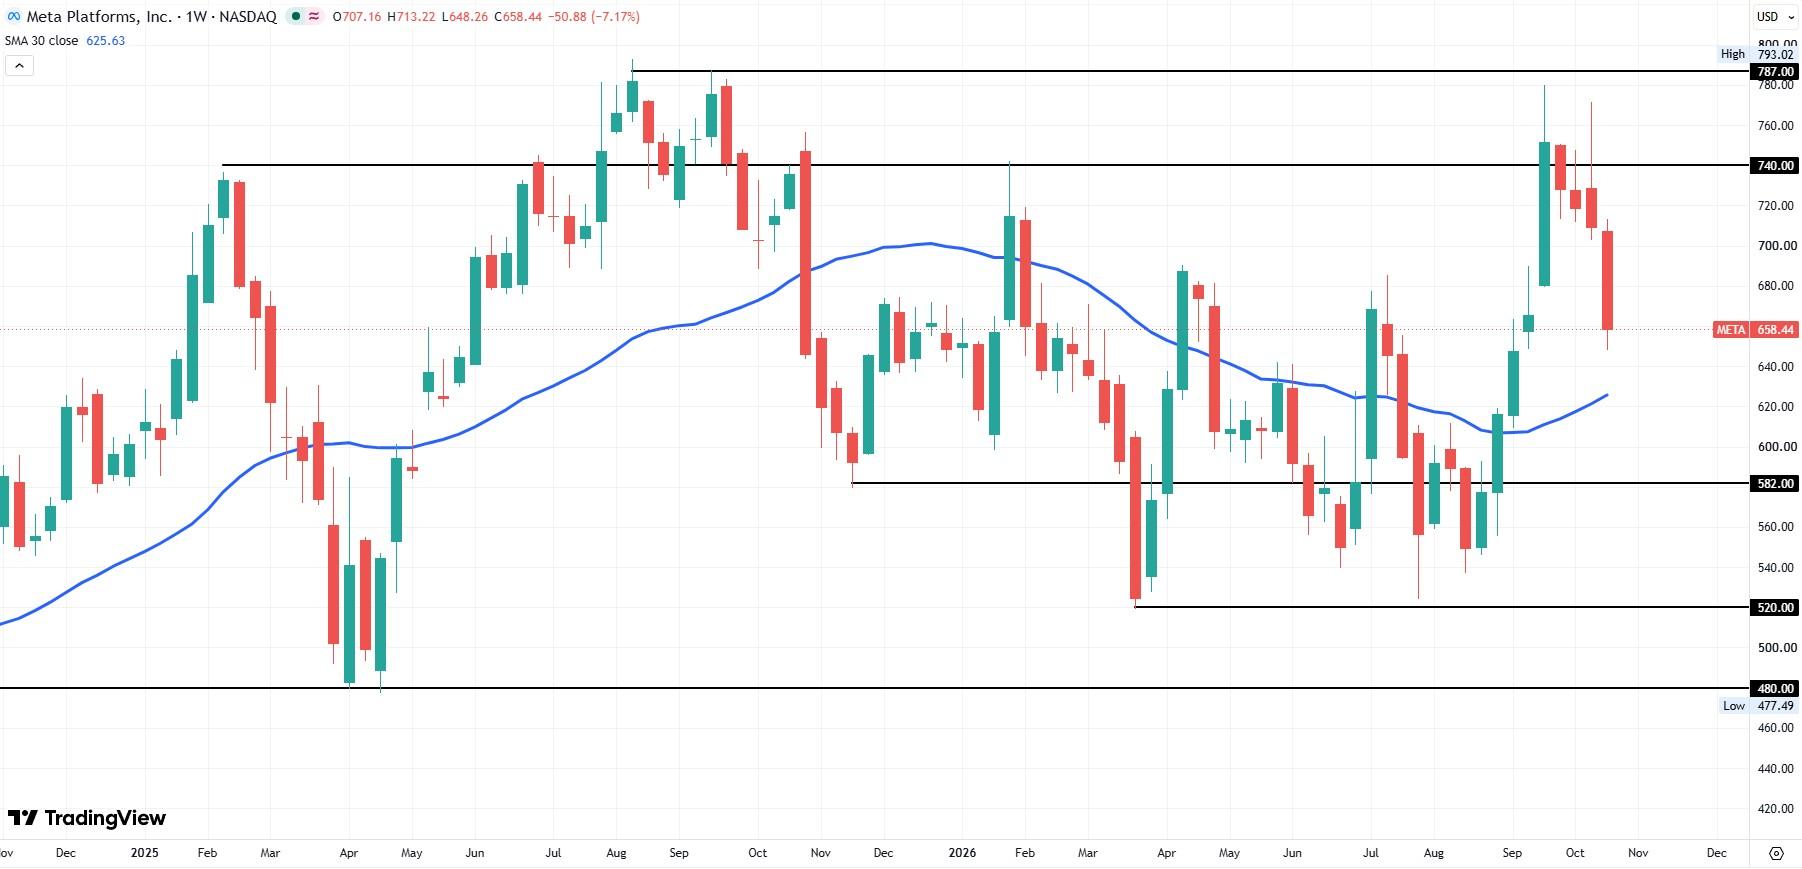
Las acciones de META cotizan ahora firmemente en territorio de corrección tras la publicación del tercer trimestre. Las acciones, cerca de 658$, cotizan alrededor de un 15.5% por debajo de los máximos de septiembre, alcanzados tras el despliegue de Muse.
Al tratarse de una acción siempre volátil, los alcistas que busquen una entrada podrían tener que esperar hasta que META alcance la media móvil simple (SMA) de 30 semanas, que ahora se sitúa cerca de 625$. Por debajo de ese nivel se encuentra el nivel de soporte de 582$, que la sostuvo en noviembre de 2025. Además, existe un soporte adicional en la región de 520$ a 540$, que reforzó el precio de la acción desde marzo hasta los meses de verano de este año.
Sin embargo, si las preocupaciones desaparecen rápidamente, la región actual de 660$, que ha actuado como resistencia ocasional durante el último año, también podría convertirse en soporte.
Autor

Clay Webster
FXStreet
Clay ha trabajado en periodismo financiero durante más de una década. Tiene experiencia en el sector energético y ha escrito para Platts, The Motley Fool y US News & World Report, entre otras publicaciones.