política monetaria en tiempos de guerra
Uf
Mis opciones de venta sobre el AUDNZD a dos meses de vencimiento prácticamente no valen nada tras solo una semana, ya que el Banco de la Reserva de Nueva Zelanda (RBNZ) se ha salido un poco de lo habitual durante la noche. Vivimos un momento interesante y confuso para la política de los bancos centrales, porque es bastante fácil argumentar a favor de una postura de línea dura o moderada, dependiendo de tu opinión sobre los efectos de segunda ronda de un shock petrolero. La declaración del RBNZ y el desacuerdo en una votación de 4-3 muestran que no existe una hoja de ruta clara para fijar las tasas de interés en el entorno actual: es más bien una situación tipo Elige tu propia aventura.
Cuando un banco central se enfrenta simultáneamente a una inflación elevada y a una economía debilitándose, ¿qué hace? El RBNZ votó 4–3 para mantener las tasas en el 2.75%, a pesar de que la inflación se sitúa en el 3.7% y se prevé que suba al 4.4% en diciembre. Las interrupciones relacionadas con la guerra en la producción, el refinado y el transporte de petróleo están elevando los costos de la energía y el transporte, mientras que un kiwi débil agrava la inflación importada. Y la inflación se está ampliando, ya que la inflación subyacente está cerca del extremo superior del rango objetivo, y el 56% de la cesta del IPC está subiendo más de un 3%.
El problema, dicen las palomas, es que unas tasas de interés más altas no pueden producir más petróleo, reparar refinerías ni reabrir Ormuz. Pero! dicen los halcones: unas tasas de interés más altas sí pueden frenar la demanda y evitar que el choque inicial de precios se arraigue en los salarios, las expectativas de inflación y el comportamiento general de fijación de precios! Endurecer la política ante un shock de oferta corre el riesgo de aplastar una frágil economía doméstica, donde el consumo de los hogares es débil, el crecimiento del empleo es moderado y los precios de la vivienda están cayendo.
¿Subir tasas para evitar que la inflación temporal de guerra se vuelva permanente? ¿O esperar y confiar en lo mejor? El final de la guerra es imposible de conocer. Un tipo me dijo una vez que iba a terminar en dos o tres semanas. Como banquero central ante un shock de oferta, siempre parece razonable no hacer nada y esperar más información. Pero si esta guerra se prolonga otros dos años, los bancos centrales se enfrentan a una situación cada vez más persistente. Si la guerra termina (o desencadena una desaceleración del crecimiento global), habrán endurecido la política en una recesión y repetido los errores de 2008. Situación complicada.
En un ciclo normal, los bancos centrales intentan frenar la demanda para restaurar la estabilidad de precios. En tiempos de guerra, deben decidir cuánto daño económico infligir para contener una inflación que no provocaron y que no pueden controlar directamente. Es un desastre.
Hay una lectura obvia del RBNZ para el BCE. Se enfrenta a historias similares. ¿Seguirán al RBNZ y se mantendrán moderados, o actuarán con más contundencia en un esfuerzo por evitar efectos de segunda ronda?
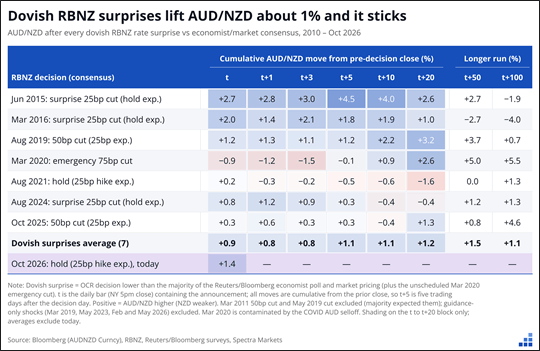
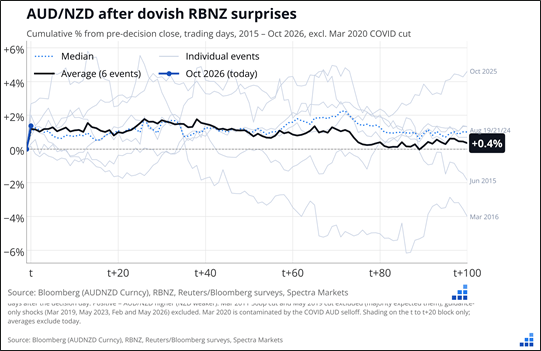
Por si te lo preguntas, cuando hay una sorpresa moderada del RBNZ, prácticamente todo el movimiento ya está descontado ese mismo día. Aquí tienes una tabla y un gráfico. Puedes ver que el impacto del día del anuncio prácticamente cubre todo el movimiento y que la trayectoria posterior parece aleatoria. El recorte de emergencia de 2020 es un caso distinto, así que no lo incluí al construir el gráfico de rendimiento a futuro (segunda gráfica).
Acciones
El rango 29000/30000 sigue manteniéndose en el NQ y lleva ya un tiempo vigente. Supongo que el FOMC, o las elecciones de mitad de mandato en EE.UU., deberían ser eventos de aclaración que ayuden a resolver las cosas en un sentido o en otro.
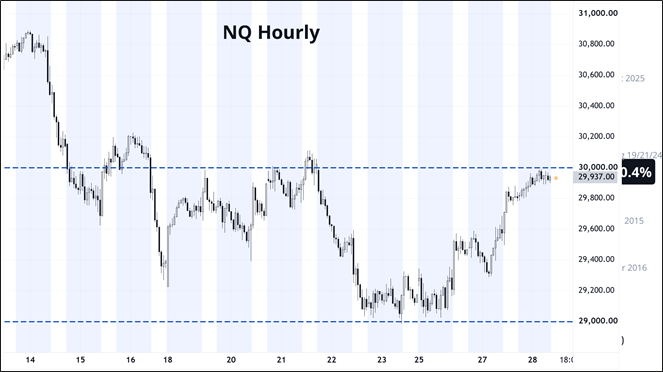
Hoy vuelvo a mantener una posición corta en am/FX porque los mercados están en una fase de espera de cara al BoC, el FOMC y los resultados de MSFT, GOOG y AMZN.
Polymarket sitúa ahora mismo en el 77% la subida de la Fed en diciembre, y esa es una buena métrica a la que prestar atención hoy durante la rueda de prensa de Warsh. Que tengas un día rosa.
Autor

Brent Donnelly
Spectra Markets
Brent Donnelly es el presidente de Spectra Markets. Ha estado operando con divisas desde 1995 y escribiendo sobre macroeconomía desde 2004. Brent es el autor de “Alpha Trader” (2021) y “The Art of Currency Trading” (Wiley, 2019).