La deuda francesa inquieta pero la solidez de las empresas galas tranquiliza
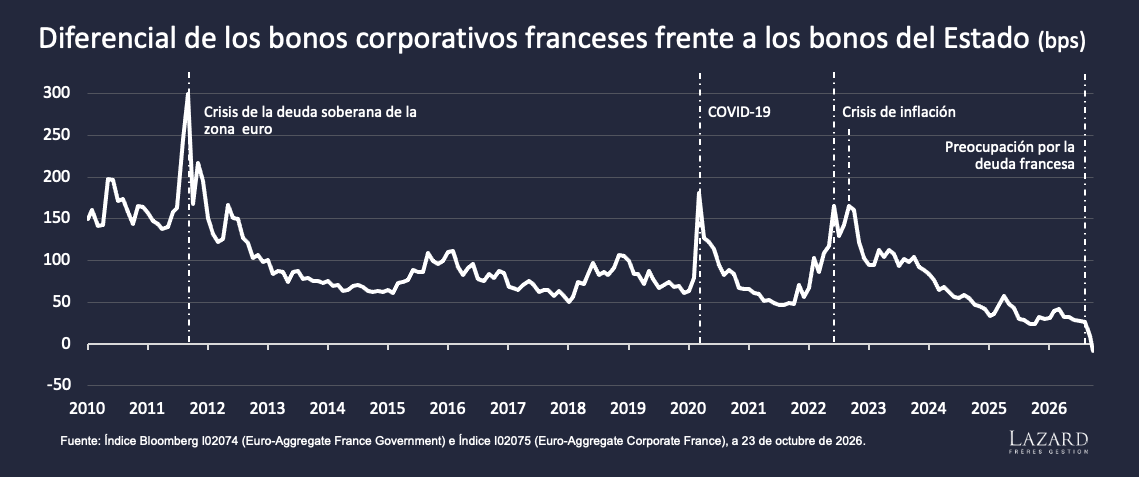
Entre septiembre y octubre de 2026, la subida de la rentabilidad de los bonos del Estado francés acaparó titulares. La rentabilidad del bono a 10 años superó el 5%, su nivel más alto desde 2002. Su diferencial (spread) frente al Bund llegó a 174 puntos básicos al cierre del jueves 22 de octubre, un máximo que no se veía desde 2011, en plena crisis de deuda soberana de la zona euro.
Sin embargo, a diferencia de crisis anteriores, la tensión sobre la deuda pública no se ha trasladado al conjunto de la economía. El mercado distingue hoy con claridad entre la deuda soberana francesa y la de sus empresas, cuyas rentabilidades no han subido en la misma proporción. Tanto es así que las empresas francesas con grado de inversión se financian ahora en los mercados a un coste ligeramente inferior al del Estado (de media, 8 puntos básicos menos a 23 de octubre). En los episodios de tensión de 2011, 2020 y 2022, en cambio, el diferencial de las empresas francesas frente a la deuda soberana se amplió.
Esta divergencia admite tres lecturas. La primera es que la crisis de las finanzas públicas no se ha contagiado al sector privado. La deuda pública francesa preocupa, pero la solidez de las empresas tranquiliza, pese a una coyuntura deteriorada por las presiones inflacionistas. La segunda, que el bono francés ha dejado de ser un activo refugio y ya incorpora una prima de riesgo superior a la de los emisores privados, salvo los de alto rendimiento. La tercera, que el mercado ya descuenta una futura rebaja de la calificación crediticia de Francia. La rentabilidad de los bonos del Estado equivale hoy a la de una empresa con calificación BBB-, aunque Francia mantiene un A+ de Fitch y S&P y un Aa3 (equivalente a AA-) de Moody’s, que confirmó esta nota el 23 de octubre.
Autor

Equipo de analistas Lazard
Lazard Frères Gestion
Bio





