La demanda de Oro se mantiene estable en el tercer trimestre respaldada por los ETF y los bancos centrales
La demanda de Oro se mantuvo estable en el tercer trimestre a pesar de la presión constante de las subidas de tasas de interés y las preocupaciones por la inflación.
La demanda total en el tercer trimestre fue de 1.369 toneladas, un modesto descenso interanual del 1 por ciento. Eso llevó la demanda acumulada en el año hasta la fecha a 3.881 toneladas, prácticamente idéntica al récord de 3.884 toneladas del año pasado en el mismo período.
En términos de valor, la demanda del tercer trimestre totalizó 188.000 millones de dólares, un aumento interanual del 22 por ciento. El valor de la demanda en los tres primeros trimestres se situó en un récord de 566.000 millones de dólares.
Compra de Oro por parte de bancos centrales
Los bancos centrales siguieron respaldando el mercado del Oro en el T3 incluso cuando los precios presionaron la demanda de inversión y joyería.
Los bancos centrales de todo el mundo compraron una estimación de 321 toneladas de oro en el tercer trimestre. Eso es unas 100 toneladas más que el promedio trimestral de cinco años de 227 toneladas.
China y Polonia fueron los mayores acumuladores de oro. Rusia fue el mayor vendedor, ya que recurrió a sus extensas reservas de oro para respaldar su economía en tiempos de guerra.
El Consejo Mundial del Oro confirmó 120 toneladas de compras de oro por parte de bancos centrales reportadas y estimó 201 toneladas adicionales de compras no reportadas. Según el Consejo Mundial del Oro, "La actividad no reportada representó alrededor del 63 por ciento de la demanda del trimestre, continuando el patrón evidente desde 2022."
Es probable que China represente una parte significativa de las compras de oro no reportadas. Como informó Jan Nieuwenhuijs, el Banco Popular de China está comprando en secreto grandes cantidades de oro fuera de balance. Según datos analizados por el reconocido investigador de Money Metals, el banco central chino actualmente posee más de 5.000 toneladas de oro monetario en Pekín, más del DOBLE de lo que admiten públicamente los funcionarios chinos.
En lo que va de año, los bancos centrales han comprado 675 toneladas de oro, un aumento del 6 por ciento respecto al mismo período en 2025.
El Consejo Mundial del Oro señaló que las compras de los bancos centrales comenzaron el año "apagadas" pero repuntaron a medida que el precio del Oro cayó. Sin embargo, los analistas del WGC no creen que la caída del precio fuera el principal factor que impulsó las compras.
"Aunque esta moderación puede haber respaldado las compras en el margen, los precios se mantuvieron históricamente elevados, lo que sugiere que las consideraciones estratégicas a más largo plazo, como la diversificación y la gestión del riesgo, han seguido siendo el principal motor de la demanda."
Demanda de inversión
La demanda total de inversión, excluyendo el mercado extrabursátil (OTC), se situó en 479 toneladas, un descenso del 14 por ciento respecto al nivel excepcionalmente fuerte del T3 del año pasado.
Fue una historia de dos sectores. Los flujos hacia ETF aumentaron, incluso cuando la demanda de lingotes y monedas cayó.
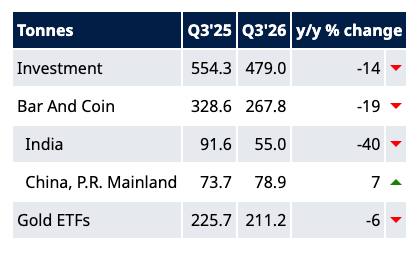
La demanda física de lingotes y monedas cayó un 19 por ciento interanual hasta 268 toneladas, un mínimo de cuatro años. Según el Consejo Mundial del Oro, muchos inversores se mantuvieron al margen durante los últimos tres meses mientras "esperaban a que surgiera una tendencia de precios más clara."
El valor de la demanda se mantuvo estable en 37.000 millones de dólares interanual, a pesar de la fuerte caída del volumen.
Los inversores chinos siguieron respaldando el mercado físico del Oro, incluso cuando los inversores occidentales mostraron poco interés.
La demanda china de lingotes y monedas subió un 7 por ciento interanual en el T3 hasta 79 toneladas. La demanda acumulada en el año de 393 toneladas se sitúa como la más alta registrada, un 11 por ciento por encima del máximo anterior establecido en 2013.
La demanda física de Oro en China es aún más impresionante en términos de valor. El gasto acumulado en el año de 59.000 millones de dólares ya supera cualquier año completo de la serie de datos del Consejo Mundial del Oro. Solo la demanda del T3 se disparó un 32 por ciento hasta 11.000 millones.
La demanda india fue moderada, con 55 toneladas, un 40 por ciento menos interanual. Los precios más altos se vieron agravados por un aumento del arancel de importación de oro en mayo.
La demanda estadounidense de lingotes y monedas cayó un 40 por ciento interanual hasta 8 toneladas. Fue el trimestre más débil para la demanda de monedas y lingotes desde el cuarto trimestre de 2019.
Mientras tanto, los ETF de oro a nivel mundial registraron entradas de 211 toneladas. Eso llevó las tenencias de oro de los ETF a un récord de 4.256 toneladas.
En términos de valor, las entradas de oro en ETF totalizaron 31.000 millones de dólares, impulsando los activos totales bajo gestión un 9 por ciento intertrimestral.
Las tres regiones registraron entradas de oro en ETF en el tercer trimestre. Los fondos cotizados en Europa lideraron el camino, añadiendo 92 toneladas de oro a sus tenencias. Fue el mayor aumento trimestral desde el primer trimestre de 2022.
Los fondos norteamericanos y asiáticos añadieron 81 y 34 toneladas, respectivamente.
Los ETF son una forma cómoda para que los inversores operen en el mercado del oro, pero poseer participaciones de ETF no es lo mismo que tener oro físico.
Los flujos OTC y bursátiles recogen elementos menos visibles de la demanda de inversión, junto con cualquier residuo estadístico de los datos. Los analistas del Consejo Mundial del Oro estiman que la demanda OTC fue de 143 toneladas en el tercer trimestre. Eso fue un 43 por ciento más interanual, pero menos de la mitad del elevado nivel del segundo trimestre de 2026.
Demanda de joyería
Los precios más altos siguen creando importantes vientos en contra para el mercado de joyería de oro.
La demanda mundial de joyería de oro cayó un 17 por ciento hasta 313 toneladas, el tercer trimestre más débil en la serie de datos del Consejo Mundial del Oro, que se remonta al año 2000.
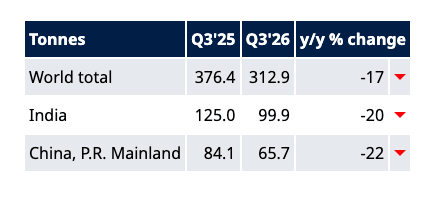
En el lado positivo, la demanda de joyería de oro subió un 12 por ciento respecto al trimestre anterior, impulsada por la recuperación estacional tanto de la demanda china como de la india.
No es tanto que los consumidores estén rechazando la joyería de oro. Es simplemente que se ha encarecido significativamente.
De hecho, el gasto aumentó en 43.000 millones de dólares en el tercer trimestre, incluso aunque los volúmenes cayeron.
Eso continúa la tendencia de 2026. En los tres primeros trimestres, los volúmenes de demanda de joyería cayeron un 19 por ciento hasta 889 toneladas, mientras que el valor aumentó un 15 por ciento hasta casi 130.000 millones de dólares.
Oro en tecnología e industria
La demanda de oro en aplicaciones industriales y tecnológicas fue de 84.8 toneladas, una modesta ganancia interanual del 3 por ciento.
Un aumento del 5 por ciento en la demanda de oro para su uso en electrónica impulsó al alza la demanda industrial general.
Según el Consejo Mundial del Oro, "La fuerte inversión en infraestructura de IA fue un área de crecimiento para el uso del oro, mientras que la continua reducción de materiales y la sustitución en aplicaciones de menor valor limitaron aún más el uso del oro en la electrónica de consumo."
El oro utilizado en otras aplicaciones industriales y decorativas cayó un 6 interanual. Fue el décimo descenso trimestral consecutivo.
Según el Consejo Mundial del Oro, China impulsó la caída debido a una menor demanda de chapado en joyería, especificaciones de chapado más finas y la adopción de materiales alternativos. India registró una caída menor, ya que la demanda de hilo de oro utilizado en la ropa tradicional disminuyó.
El oro utilizado en odontología continuó su declive a largo plazo.
To receive free commentary and analysis on the gold and silver markets, click here to be added to the Money Metals news service.
Autor

Mike Maharrey
Money Metals Exchange
Mike Maharrey es periodista y analista de mercado de MoneyMetals.com con más de una década de experiencia en metales preciosos.