La decepcionante subasta de títulos del Tesoro a 20 años de EE.UU. subraya la debilidad en el mercado de bonos
¿Qué ocurre cuando ejecutas enormes déficits presupuestarios año tras año y no haces ningún esfuerzo por frenar el endeudamiento y el gasto?
La gente deja de prestarte dinero.
Estamos empezando a ver los efectos de la mala gestión fiscal de Estados Unidos en un mercado de bonos en dificultades.
El gobierno federal registró el tercer mayor déficit presupuestario de la historia en el ejercicio fiscal 2026, a pesar del aumento de los ingresos fiscales. La administración Trump se gastó un récord de 7.4 billones de dólares. Para ponerlo en contexto, eso equivale aproximadamente a 20.3.000 millones de dólares al día.
No es de extrañar que la gente esté empezando a mostrarse cauta a la hora de prestar más dinero al Tío Sam.
Mientras tanto, los rendimientos en el tramo largo de la curva han alcanzado niveles no vistos desde principios de los 00. El bono del Tesoro a 30 años superó recientemente el 5.7%, y aunque el rendimiento ha cedido modestamente, sigue en máximos de varias décadas.
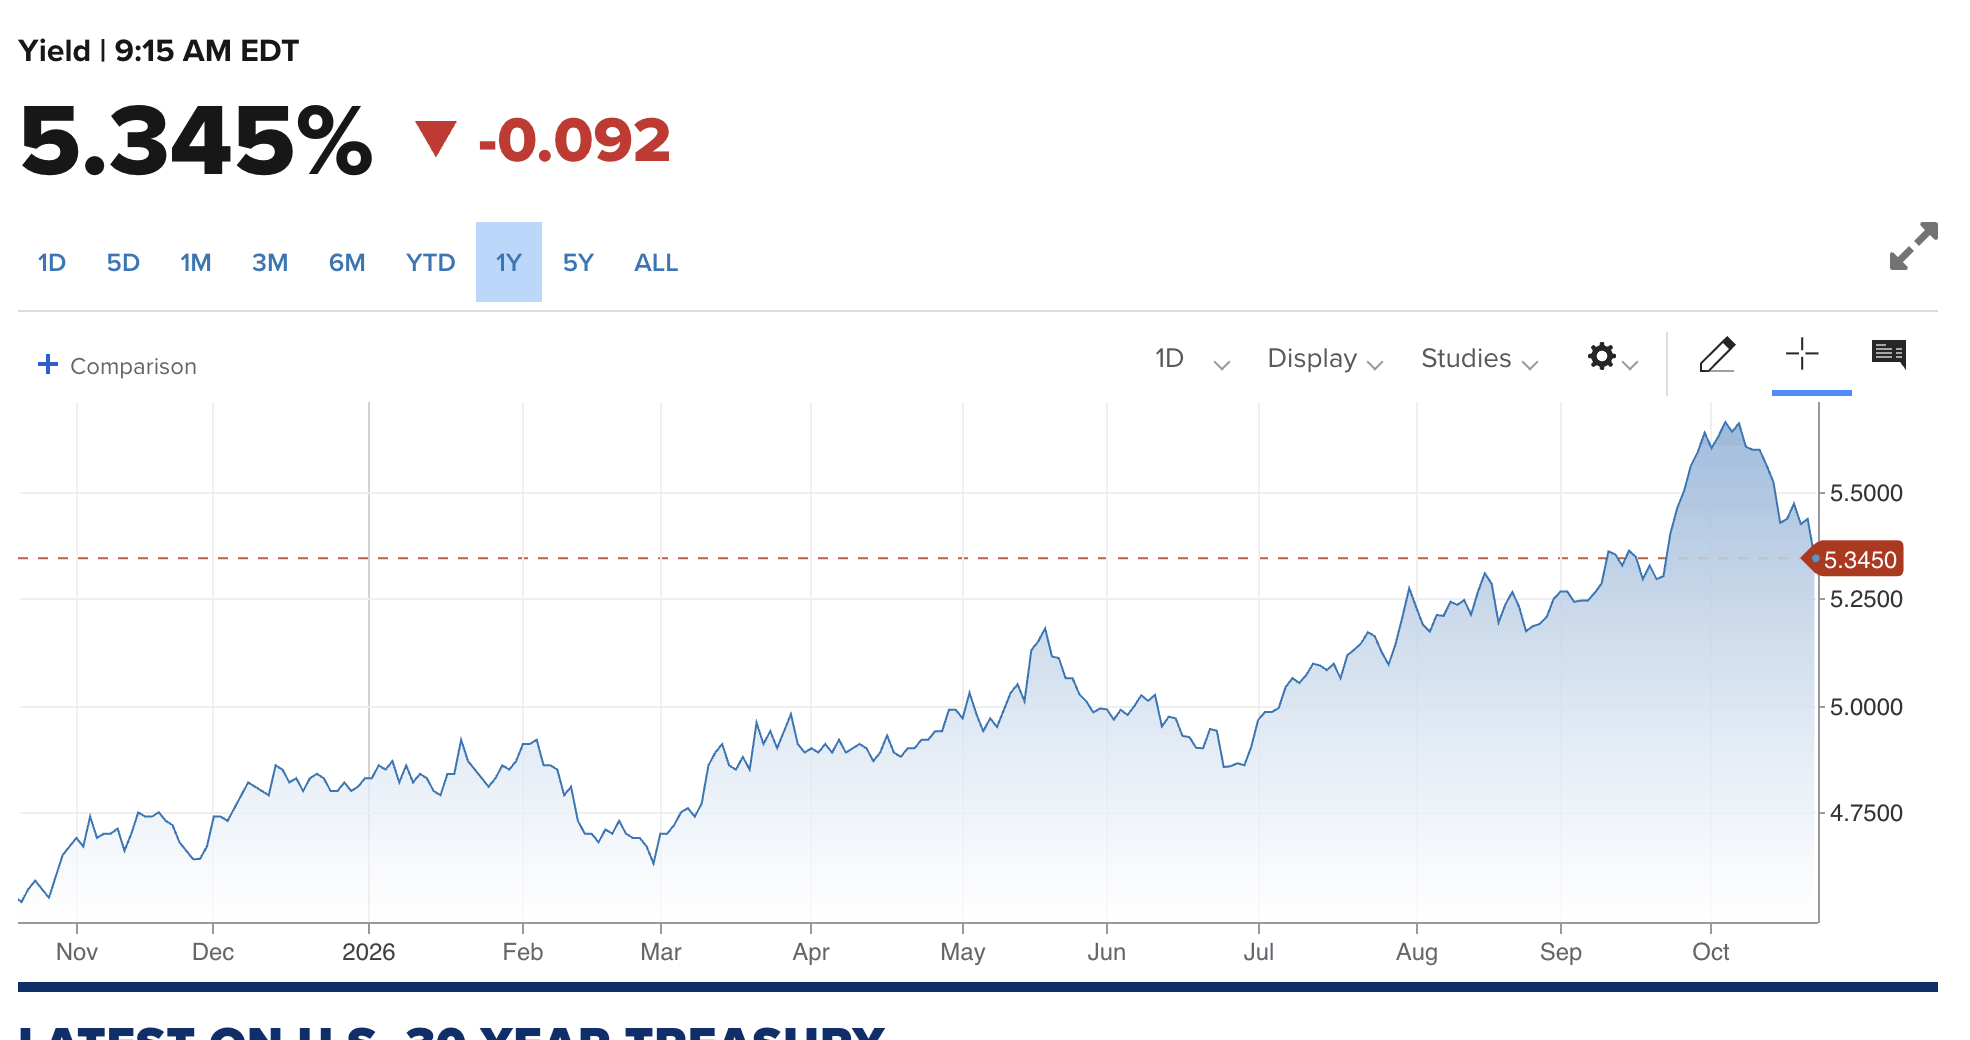
Esto señala una demanda floja de bonos del Tesoro.
Los rendimientos se correlacionan de forma inversa con los precios de los bonos. A medida que los bonos se abaratan con una demanda más débil, los tipos de interés suben simultáneamente.
La caída de la demanda de bonos del Tesoro también se está reflejando en las subastas gubernamentales.
El miércoles (21 de oct.), el Tesoro de EE.UU. celebró una subasta de bonos a 20 años. Morningstar dijo que mostró una "demanda más débil de lo esperado."
El Tesoro vendió 13.000 millones de dólares en bonos con un rendimiento máximo del 5.469%. Ese fue el rendimiento más alto en una subasta de bonos del Tesoro a 20 años desde 1986, el año en que el Tesoro dejó de emitir el bono a 20 años. Reanudó la venta de bonos del Tesoro a 20 años en 2020.
Malas noticias para el Tío Sam
Por cierto, esto supone un gran problema para el gobierno federal. Vender bonos a rendimientos más altos significa que el Tío Sam tendrá que asumir pagos de intereses más elevados en los próximos años. El gasto por intereses ya está desbordando el presupuesto del gobierno. El Tesoro desembolsó 1.36 billones de dólares en el ejercicio fiscal 2026. Eso supuso un aumento del 11.5% respecto al año anterior.
Gran parte de la deuda que actualmente figura en los libros se financió a tipos muy bajos antes de que la Reserva Federal iniciara su ciclo de subidas. Cada mes, parte de ese papel con rendimiento ultrabajo vence y debe ser reemplazado por bonos con tasas mucho más altas.
El débil mercado de bonos refleja una tendencia más amplia denominada el "debasement trade." Esta estrategia pone el énfasis en mantener activos tangibles como el oro, la plata y otras materias primas para protegerse frente al deterioro de las monedas fiduciarias debido a la devaluación monetaria.
La devaluación monetaria y el aumento de la deuda están directamente conectados.
Cuando el gobierno federal se endeuda en exceso, la Reserva Federal finalmente interviene con la flexibilización cuantitativa (QE). En estas operaciones, el banco central compra bonos del Tesoro utilizando dinero creado de la nada y los mantiene en su balance financiero. Esto saca efectivamente los bonos de circulación, reduciendo así la oferta, impulsando los precios y bajando los rendimientos. En efecto, la QE crea una demanda artificial de bonos del Tesoro, lo que permite al gobierno endeudarse más y bajar las tasas.
Sin embargo, esta monetización de la deuda es inflacionaria. Erosiona su poder adquisitivo.
¿Debería vender mi Oro y Plata?
El aumento de los rendimientos ha creado importantes vientos en contra para los metales preciosos. Esto se debe a que la sabiduría convencional sostiene que unas tasas de interés más altas hacen que activos sin rendimiento como el oro y la plata sean menos atractivos. Hemos visto esta presión en los mercados de metales preciosos durante varios meses.
Sin embargo, es importante considerar por qué están subiendo los rendimientos. Si se debe a la inflación, podría considerar mantener su cobertura contra la inflación.
También es importante recordar que, aunque las tasas nominales puedan estar subiendo rápidamente, las tasas de interés reales aumentan mucho más lentamente en un entorno de alta inflación.
La tasa de interés real es simplemente la tasa declarada ajustada por la inflación de precios.
Para calcular la tasa de interés real, reste el IPC de la tasa de interés declarada. Por ejemplo, si un bono rinde un 5% pero el IPC es del 4%, la tasa de interés real del bono es solo del 1%.
El director de inversiones de Sagard Wealth Management, Stephen Harvey, calificó el entorno económico actual como "pro-growth and pro-inflation" y subrayó que ahora la política fiscal importa más que la política monetaria.
En otras palabras, los inversores prestan menos atención a lo que la Fed y otros bancos centrales puedan hacer con las tasas de interés y más atención al endeudamiento y al gasto desenfrenados de los gobiernos del mundo.
La estratega global jefe de inversiones de State Street Investment Management, Jenn Bender, dijo a Reuters que "real assets, tangible assets valued for their intrinsic physical qualities," han ganado atractivo desde el shock inflacionario posterior a la COVID. Subrayó que el caso sigue fortaleciéndose a medida que "the bond outlook clouds and soaring equity markets appear vulnerable."
"La preocupación es que existe cierto riesgo a la baja en las acciones. La renta fija no es el lugar al que la gente quiere trasladar sus asignaciones en renta variable. Básicamente, los activos reales son donde uno termina."
To receive free commentary and analysis on the gold and silver markets, click here to be added to the Money Metals news service.
Autor

Mike Maharrey
Money Metals Exchange
Mike Maharrey es periodista y analista de mercado de MoneyMetals.com con más de una década de experiencia en metales preciosos.