El Euro no es el enfermo de Europa: El mercado de bonos de Francia sí lo es
El EUR/USD sigue bajo presión, cerca del mínimo de 17 meses de 1.1152 alcanzado el lunes. El par ha perdido más del 7% desde su máximo anual, ya que la preocupación por las finanzas públicas de Francia pesa cada vez más sobre la moneda única. Pero detrás de la debilidad del Euro (EUR), el problema no se encuentra necesariamente en la economía europea en su conjunto. En cambio, se concentra cada vez más en un mercado que los inversores consideraban un pilar de la estabilidad financiera de la Eurozona: la deuda soberana francesa.
El rendimiento de los bonos gubernamentales franceses a 10 años se acercó al umbral psicológicamente importante del 5.00% el 2 de octubre, hasta niveles no vistos desde 2002. Más preocupante aún, el diferencial de rendimiento frente a los bonos gubernamentales alemanes superó recientemente los 150 puntos básicos, alcanzando niveles observados por última vez durante la crisis de deuda soberana europea de 2011-2012.
Este acontecimiento marca un cambio significativo en la percepción de los inversores sobre el riesgo soberano europeo. Durante años, las tensiones en los mercados de deuda se asociaron principalmente con las economías periféricas, especialmente Grecia e Italia. Hoy, la segunda economía más grande de la Eurozona se encuentra en el centro de las preocupaciones del mercado.
Para los mercados de divisas, la pregunta ya no es simplemente si Francia puede estabilizar sus finanzas públicas. La cuestión es si la crisis del mercado de bonos francés podría convertirse en un problema para toda la Eurozona y obligar al Banco Central Europeo (BCE) a reconsiderar su trayectoria de política monetaria.
El mercado de bonos francés envía una advertencia que el Euro ya no puede ignorar
El aumento de los rendimientos de los bonos franceses refleja en parte una venta masiva global de bonos. El encarecimiento de la energía, las persistentes presiones inflacionistas y las expectativas de que los tipos de interés se mantendrán elevados han impulsado al alza los costes de endeudamiento en varias de las principales economías.
Pero Francia destaca por el tamaño de la prima de riesgo que ahora exigen los inversores para mantener su deuda. El diferencial entre los rendimientos de los bonos gubernamentales franceses y alemanes a 10 años, conocido comúnmente como diferencial OAT-Bund, se ha convertido en un indicador especialmente importante. A diferencia del rendimiento francés por sí solo, proporciona una medida más clara de las preocupaciones de los inversores específicamente relacionadas con las perspectivas fiscales de Francia.
A principios de octubre, el diferencial superó brevemente los 150 puntos básicos, frente a niveles significativamente más bajos apenas unos meses antes. Mientras tanto, los bonos gubernamentales alemanes se han beneficiado del aumento de la demanda de activos refugio, ampliando la divergencia entre ambos mercados.
La situación resulta especialmente llamativa porque Francia afronta ahora unos costes de endeudamiento superiores a los de Italia y Grecia, dos países históricamente asociados con episodios de tensión de la deuda soberana europea.
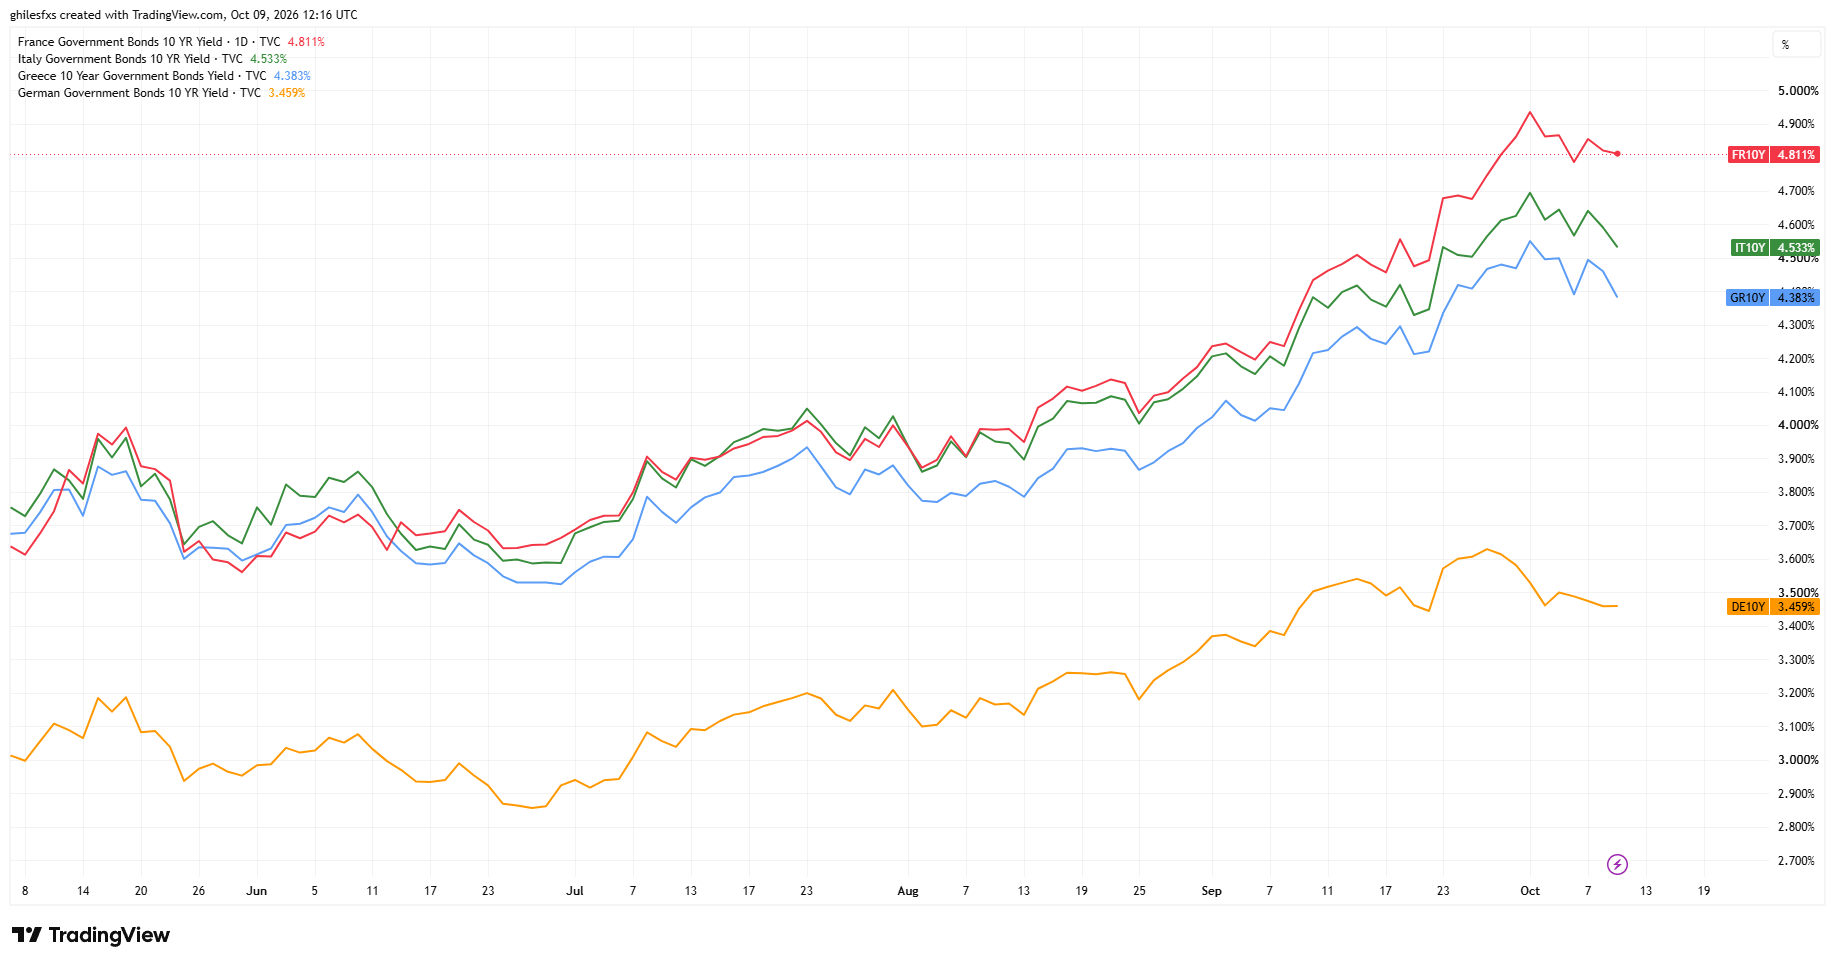
Esta reversión desafía la jerarquía tradicional del riesgo soberano dentro de la unión monetaria. Como señaló el analista de Deutsche Bank Jim Reid en unos comentarios publicados por Europe Sun: "La gran pregunta es si este es el comienzo de una nueva crisis de deuda soberana del euro o si los mercados ya se han excedido".
Por ahora, Francia continúa accediendo a los mercados financieros. Una reciente subasta de bonos gubernamentales por valor de 12.000 millones de euros atrajo una demanda superior al doble del importe ofrecido. Por tanto, el problema tiene menos que ver con la disponibilidad de financiación que con su coste. En otras palabras, los inversores no se niegan a financiar a Francia. Simplemente exigen rendimientos cada vez mayores para compensar el riesgo percibido.
El problema fiscal de Francia se está convirtiendo en un problema de credibilidad
El deterioro del mercado de bonos francés refleja preocupaciones más profundas sobre la capacidad del Gobierno para encaminar las finanzas públicas hacia una trayectoria sostenible. La deuda pública francesa se acerca al 120% del Producto Interior Bruto (PIB), mientras que el déficit presupuestario se mantiene por encima del 5% de la producción económica. El Gobierno también afronta unas necesidades de endeudamiento de aproximadamente 340.000 millones de euros en 2027, en un momento en que el coste de emitir nueva deuda está aumentando considerablemente.
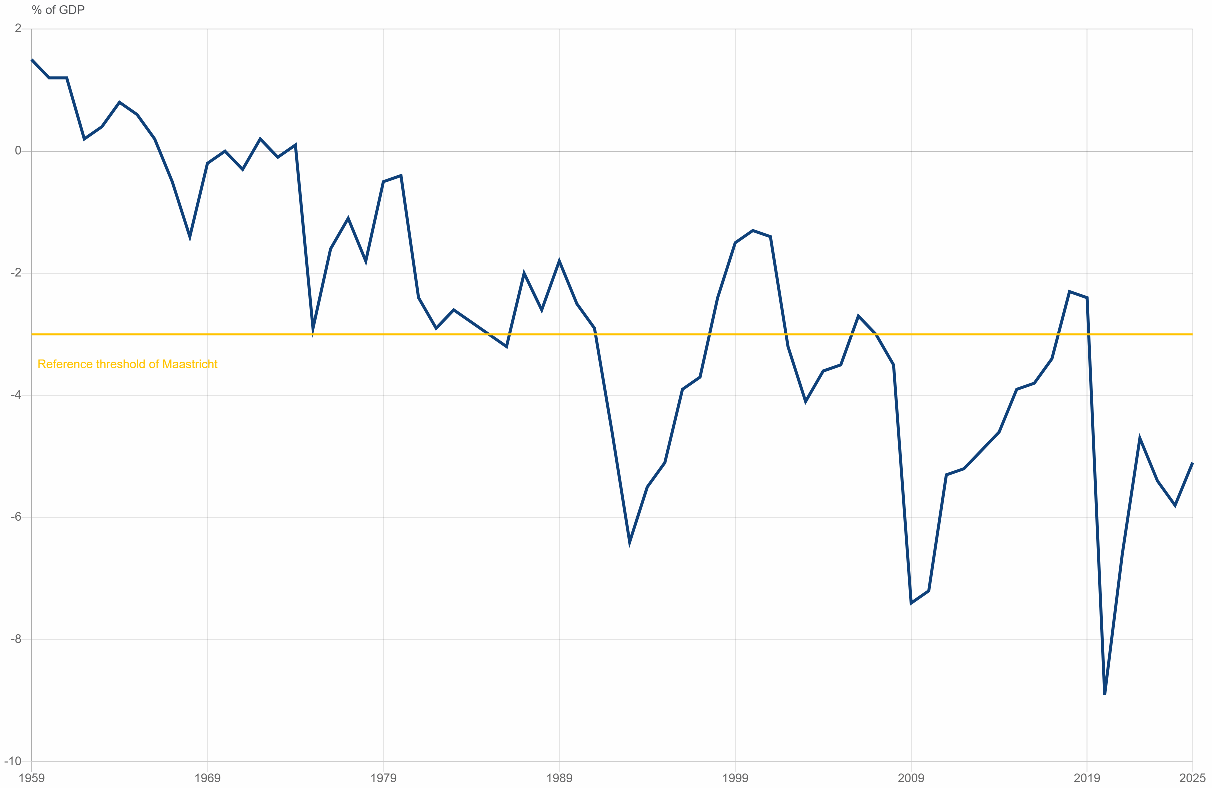
El presupuesto propuesto para 2027 tiene como objetivo reducir el déficit fiscal hasta alrededor del 5% del PIB, desde aproximadamente el 5.4% de este año. Sin embargo, esta trayectoria no ha conseguido convencer a los inversores de que Francia pueda estabilizar su carga de deuda próximamente.
Más importante aún, el futuro político del presupuesto sigue siendo incierto. El primer ministro Sébastien Lecornu debe conseguir la aprobación de un Parlamento profundamente dividido, con las elecciones presidenciales de 2027 cada vez más cerca. Las principales figuras políticas, entre ellas Marine Le Pen y Jean-Luc Mélenchon, defienden políticas fiscales marcadamente diferentes, sin haber ofrecido hasta ahora una tranquilidad duradera a los mercados financieros. Los inversores temen que las consideraciones electorales puedan pesar más que la necesidad de una reducción significativa del déficit.
Sin embargo, el problema va más allá de las discrepancias políticas. Con una deuda pública ya elevada, un aumento sostenido de los rendimientos de los bonos podría elevar gradualmente la factura de intereses del Gobierno. A medida que vencen los bonos antiguos, Francia debe refinanciarlos a unos costes de endeudamiento significativamente más altos.
Esto crea el riesgo de un ciclo que se refuerza a sí mismo: unos costes de endeudamiento más altos empeoran las perspectivas fiscales, lo que lleva a los inversores a exigir una prima de riesgo aún mayor, incrementando a su vez los costes de financiación. Francia no está necesariamente entrando en una crisis de solvencia soberana. Pero sí afronta una crisis de credibilidad fiscal cuyas consecuencias comienzan a extenderse más allá de sus fronteras.
El Euro no teme solo a Francia, teme el contagio
Precisamente aquí es donde las dificultades de Francia adquieren una importancia especial para el Euro. En teoría, el aumento de los rendimientos de los bonos gubernamentales en un único país de la Eurozona no debería desencadenar necesariamente una fuerte depreciación de la moneda común. El riesgo sigue concentrado en una parte de la unión monetaria, mientras que otras economías pueden seguir beneficiándose de unas condiciones financieras relativamente estables.
La situación cambia cuando los inversores empiezan a temer que las dificultades de un país puedan extenderse a otros mercados de deuda soberana. Y ya están apareciendo los primeros indicios de contagio.
El diferencial entre los rendimientos de los bonos gubernamentales italianos y alemanes se acercó recientemente a los 130 puntos básicos, registrando su mayor aumento semanal desde la crisis de la COVID-19. Los diferenciales de otros países europeos también se han ampliado, mientras que las acciones bancarias han sufrido presión vendedora.
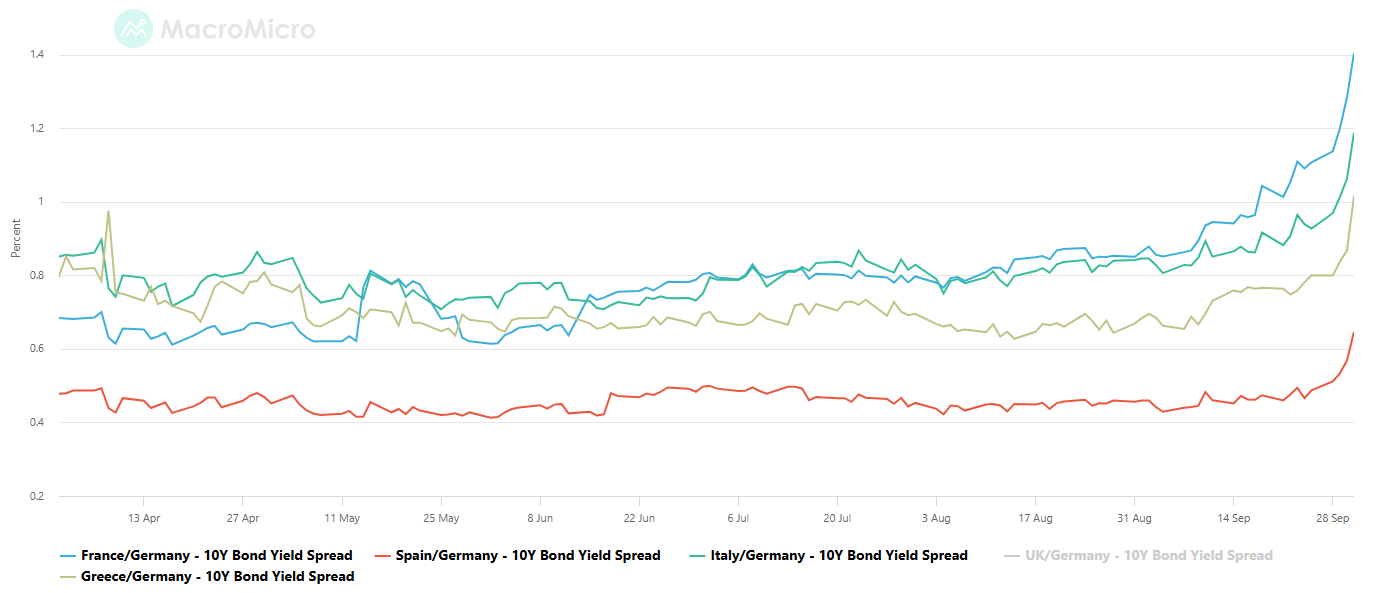
Este acontecimiento resulta especialmente preocupante para el Euro porque transforma gradualmente un problema fiscal nacional en un riesgo financiero compartido. En un análisis de Reuters, los estrategas de Goldman Sachs resumieron esta relación: "Los diferenciales no importan para la moneda hasta que son lo único que importa".
Esta observación ilustra el cambio en el comportamiento de los inversores. Durante varios meses, las dificultades fiscales de Francia tuvieron un impacto relativamente limitado en el EUR/USD. Pero a medida que el aumento de los rendimientos franceses comienza a coincidir con una divergencia más amplia entre los mercados de bonos europeos, los inversores están reevaluando el riesgo asociado con la moneda única en sí.
Según los estrategas de divisas de Bank of America, citados por Reuters, cada ampliación adicional de 10 puntos básicos en el diferencial franco-alemán estaría asociada con una caída aproximada del 0.4% en el EUR/USD. Esta relación no es mecánica, pero pone de relieve la creciente sensibilidad de la divisa a las tensiones de la deuda soberana.
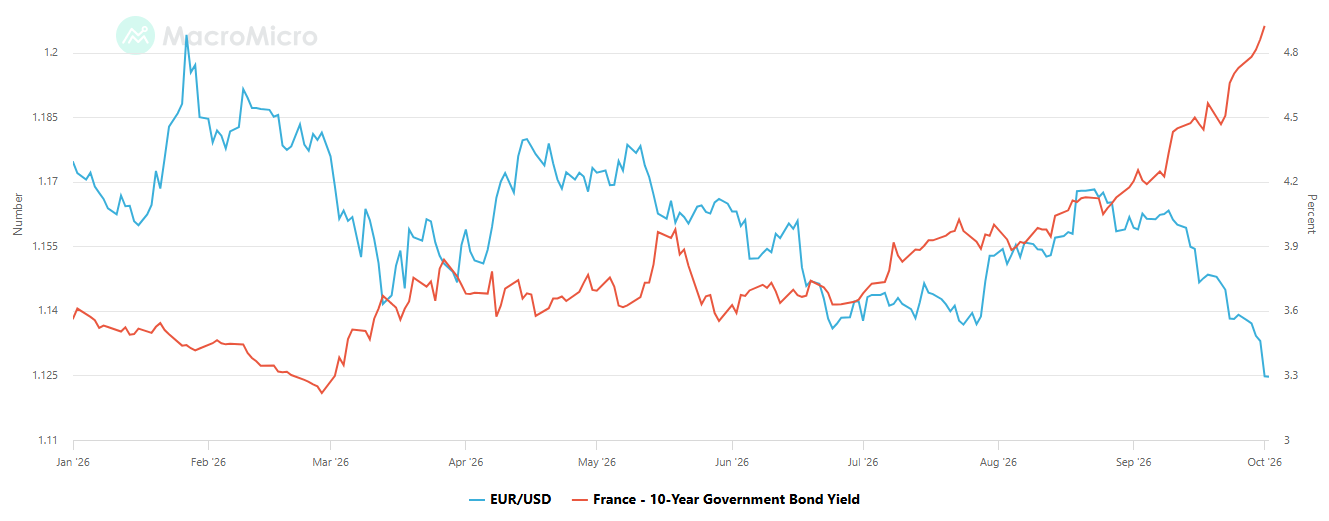
ABN AMRO también destaca la importancia de este mecanismo de transmisión: "El Euro tiende a debilitarse cuando los rendimientos de los bonos gubernamentales de un país importante de la Eurozona, o de varios países, suben bruscamente debido a preocupaciones políticas y/o fiscales". La firma añade que los temores de contagio entre los mercados de bonos soberanos de la Eurozona también están contribuyendo a la presión sobre el Euro.
Por lo tanto, la diferencia entre una corrección del mercado de bonos francés y una crisis europea más amplia depende en gran medida del alcance del contagio. Una Francia bajo presión puede pesar temporalmente sobre el Euro. La presión simultánea sobre varios mercados de deuda soberana podría plantear preguntas más fundamentales sobre la estabilidad financiera en toda la Eurozona.
Unos rendimientos europeos más altos ya no son necesariamente buenas noticias para el Euro
La debilidad actual del Euro también plantea una paradoja de política monetaria. Normalmente, el aumento de los rendimientos de los bonos y las expectativas de nuevas subidas de las tasas de interés respaldan a una divisa. Unas tasas de interés más altas hacen que los activos denominados en esa moneda sean relativamente más atractivos para los inversores internacionales. Pero esta relación generalmente se mantiene cuando el aumento de los rendimientos refleja unas perspectivas económicas más sólidas o expectativas de una política monetaria más restrictiva. Se vuelve mucho menos favorable cuando los rendimientos suben debido a preocupaciones sobre la sostenibilidad de la deuda pública.
Eso es precisamente lo que está ocurriendo en la Eurozona. El BCE ya ha subido las tasas de interés dos veces este año, llevando la tasa de la facilidad de depósito al 2.50%, mientras intenta contener las renovadas presiones inflacionarias. La inflación anual de la Eurozona alcanzó el 3.8% en septiembre, su nivel más alto en tres años, frente al 3.2% de agosto. Esta aceleración, impulsada en gran medida por los precios de la energía, fortalecería teóricamente el argumento a favor de un mayor endurecimiento monetario.
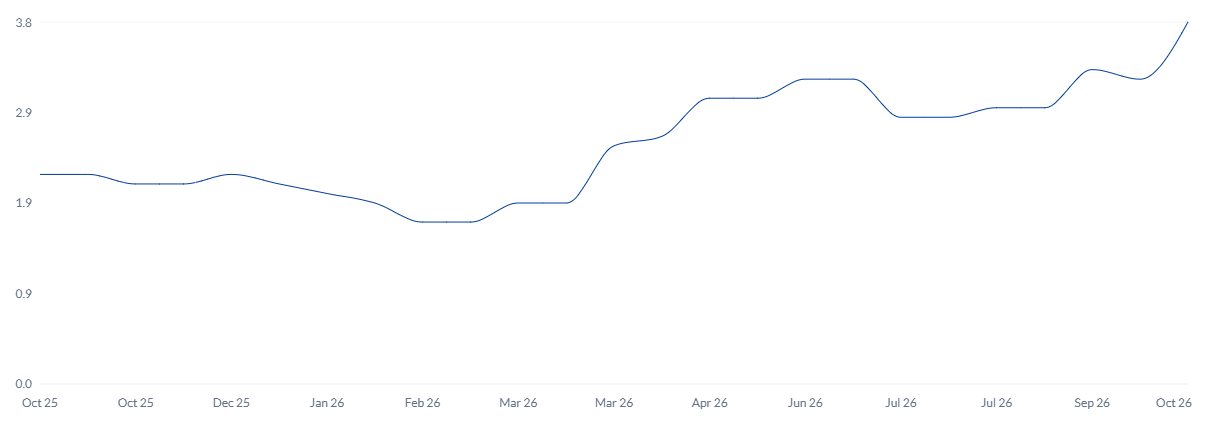
Pero los mercados de bonos ya están imponiendo condiciones financieras más restrictivas. Cuando los rendimientos soberanos suben bruscamente, los costes de financiación de las empresas, los hogares y los gobiernos también aumentan, incluso sin otra subida de tasas por parte del BCE. Esto puede ralentizar la inversión, debilitar el crecimiento económico y, finalmente, reducir las presiones inflacionarias.
Para el Euro, las implicaciones son significativas, ya que los inversores comienzan a considerar la posibilidad de que el BCE suba las tasas de interés de forma menos agresiva de lo esperado anteriormente, a pesar de que la inflación siga siendo elevada.
ING identifica dos canales a través de los cuales las tensiones del mercado de bonos francés afectan directamente a la moneda única: "El Euro se ve afectado a través de dos canales: uno directo, en el que se ha añadido una prima de riesgo fiscal (hasta ahora no extrema), y otro indirecto, a través de una reevaluación a la baja de las expectativas sobre las tasas del BCE". Según ING, la valoración del mercado para el endurecimiento del BCE hasta la reunión de marzo cayó a alrededor de 45 puntos básicos el 6 de octubre, desde los 80 puntos básicos del 24 de septiembre.
El BCE se enfrenta a un dilema de fragmentación que no puede resolver fácilmente
El principal desafío del BCE no es simplemente el aumento de los rendimientos de los bonos gubernamentales, sino la creciente divergencia entre los Estados miembros. La política monetaria europea se basa en un principio fundamental: las decisiones tomadas en Fráncfort deberían transmitirse de manera relativamente uniforme a través de las condiciones financieras de toda la Eurozona. Sin embargo, cuando los rendimientos franceses o italianos suben mucho más rápido que los rendimientos alemanes, las condiciones de financiación comienzan a divergir.
Este fenómeno, conocido como fragmentación financiera, supone un riesgo particular para una unión monetaria compuesta por varios países con políticas fiscales independientes. Otra subida de las tasas oficiales podría profundizar estas divergencias al ejercer una presión adicional sobre los gobiernos más endeudados.
Oversea-Chinese Banking Corporation (OCBC) destaca esta contradicción: "El aumento de los temores de fragmentación está endureciendo las condiciones financieras a través de unos costes de endeudamiento soberano más elevados y unas primas de riesgo más amplias. Esto aumenta el riesgo de que el BCE se vuelva más cauteloso respecto a un mayor endurecimiento de la política monetaria, a medida que las preocupaciones sobre la estabilidad financiera comienzan a competir con los riesgos inflacionarios".
Por lo tanto, el BCE debe conciliar dos objetivos que podrían entrar cada vez más en conflicto. Por un lado, una inflación cercana al 4% requiere que la política monetaria siga siendo suficientemente restrictiva para evitar que los aumentos de precios se arraiguen en toda la economía. Por otro lado, un aumento excesivo de los costes de endeudamiento soberano podría desencadenar una desaceleración económica y desestabilizar partes del mercado de bonos europeo.
El dilema se vuelve aún más complicado debido a la debilidad del Euro. Una moneda depreciada aumenta el coste de las importaciones, especialmente de la energía y de las materias primas denominadas en dólares. Esto amenaza con alimentar la inflación precisamente cuando las tensiones del mercado de bonos están alentando al BCE a adoptar un enfoque más cauteloso.
Por lo tanto, el BCE podría encontrarse en una posición especialmente incómoda, teniendo que combatir una inflación impulsada en parte por un Euro más débil, mientras intenta evitar empeorar la crisis del mercado de bonos soberanos que está contribuyendo al declive de la moneda.
El próximo movimiento del Euro podría depender más de París que de Fráncfort
Francia por sí sola no puede ser culpada de la debilidad del Euro. Los elevados rendimientos estadounidenses, la demanda del Dólar estadounidense (USD) y la divergencia de política monetaria entre la Reserva Federal (Fed) y el BCE siguen influyendo en el EUR/USD. Pero la crisis del mercado de bonos francés introduce un factor de riesgo adicional que está cambiando gradualmente los factores que impulsan a la moneda europea.
ING estima que la prima de riesgo fiscal actualmente incorporada en el Euro sigue siendo relativamente modesta, lo que deja margen para una mayor depreciación si las tensiones de la deuda soberana se intensifican. Por lo tanto, el banco contempla la posibilidad de que el EUR/USD caiga hacia 1.1100, o incluso hasta 1.1000 en un escenario de tensiones más graves en el mercado de bonos. MUFG comparte unas perspectivas cautelosas y sostiene que es probable que los riesgos a la baja persistan mientras la incertidumbre fiscal francesa y las preocupaciones sobre el contagio sigan sin resolverse.
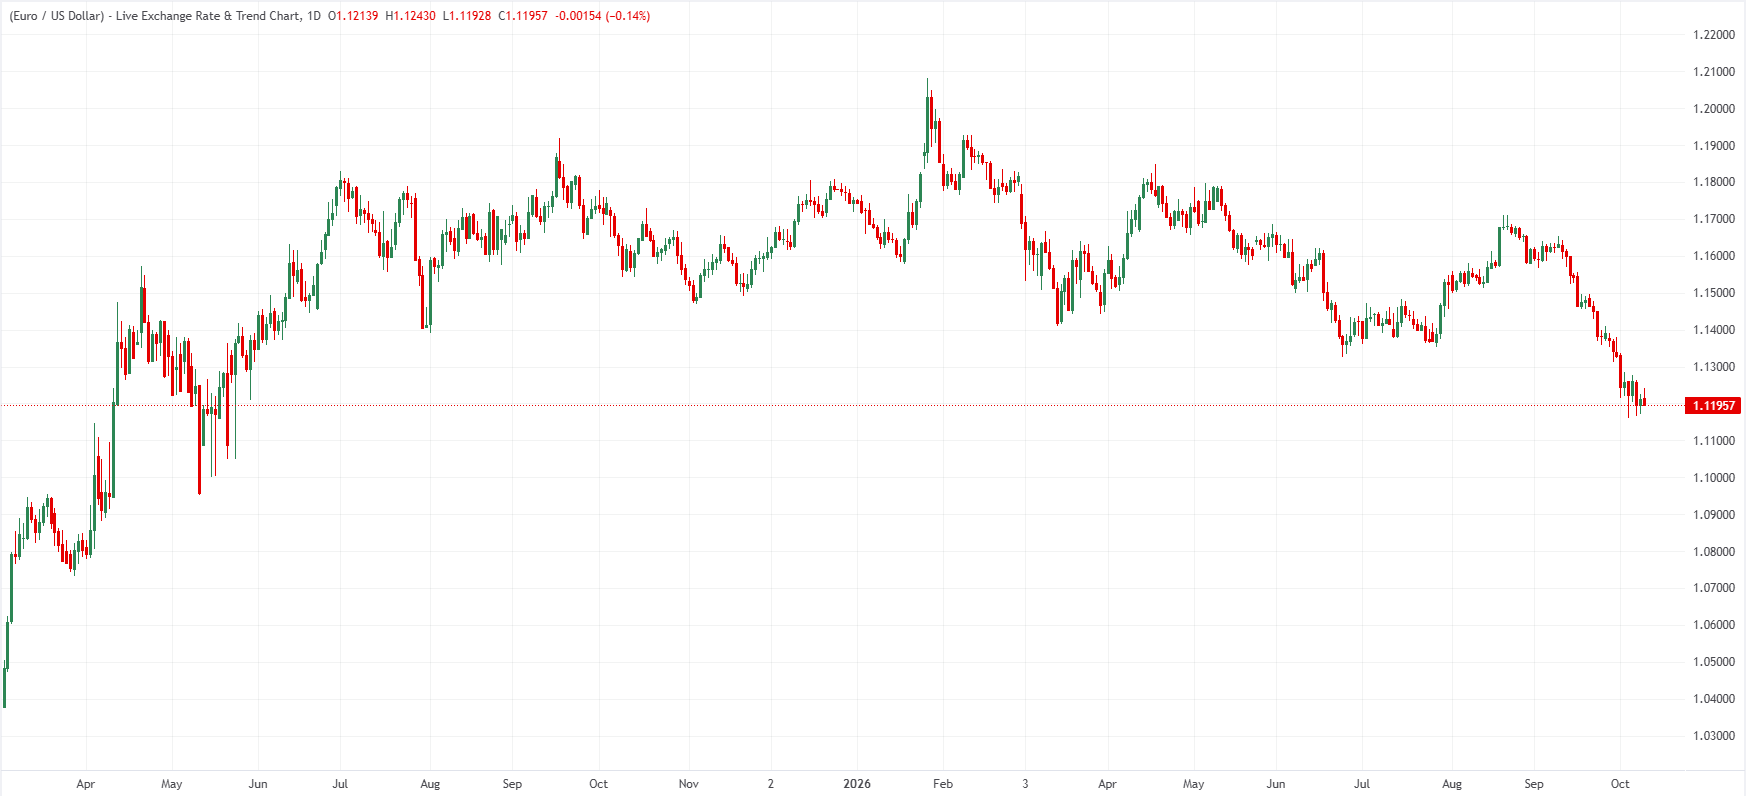
Para los inversores, ahora merecen especial atención tres acontecimientos fundamentales: la evolución del diferencial de rendimientos franco-alemán, la posible propagación de las tensiones a otros mercados de bonos soberanos y la respuesta del BCE al endurecimiento de las condiciones financieras.
Estos factores podrían determinar si la debilidad actual del Euro representa una corrección temporal o el inicio de una reevaluación más profunda del riesgo soberano europeo. Francia aún no se enfrenta a una crisis de financiación soberana. Y el Euro no está necesariamente al borde de otra crisis comparable a la de 2012. Pero los mercados de bonos están enviando una advertencia cada vez más difícil de ignorar.
El verdadero peligro para el Euro no es simplemente que Francia se esté endeudando a casi el 5%. Es que los inversores comienzan a preguntarse qué otros gobiernos europeos podrían recibir el mismo trato. Y mientras esa pregunta siga sin respuesta, al BCE podría resultarle cada vez más difícil respaldar al Euro únicamente mediante subidas de las tasas de interés.
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.