El Euro está cerca de su mínimo de un año: La inflación podría desencadenar su rebote, no su caída

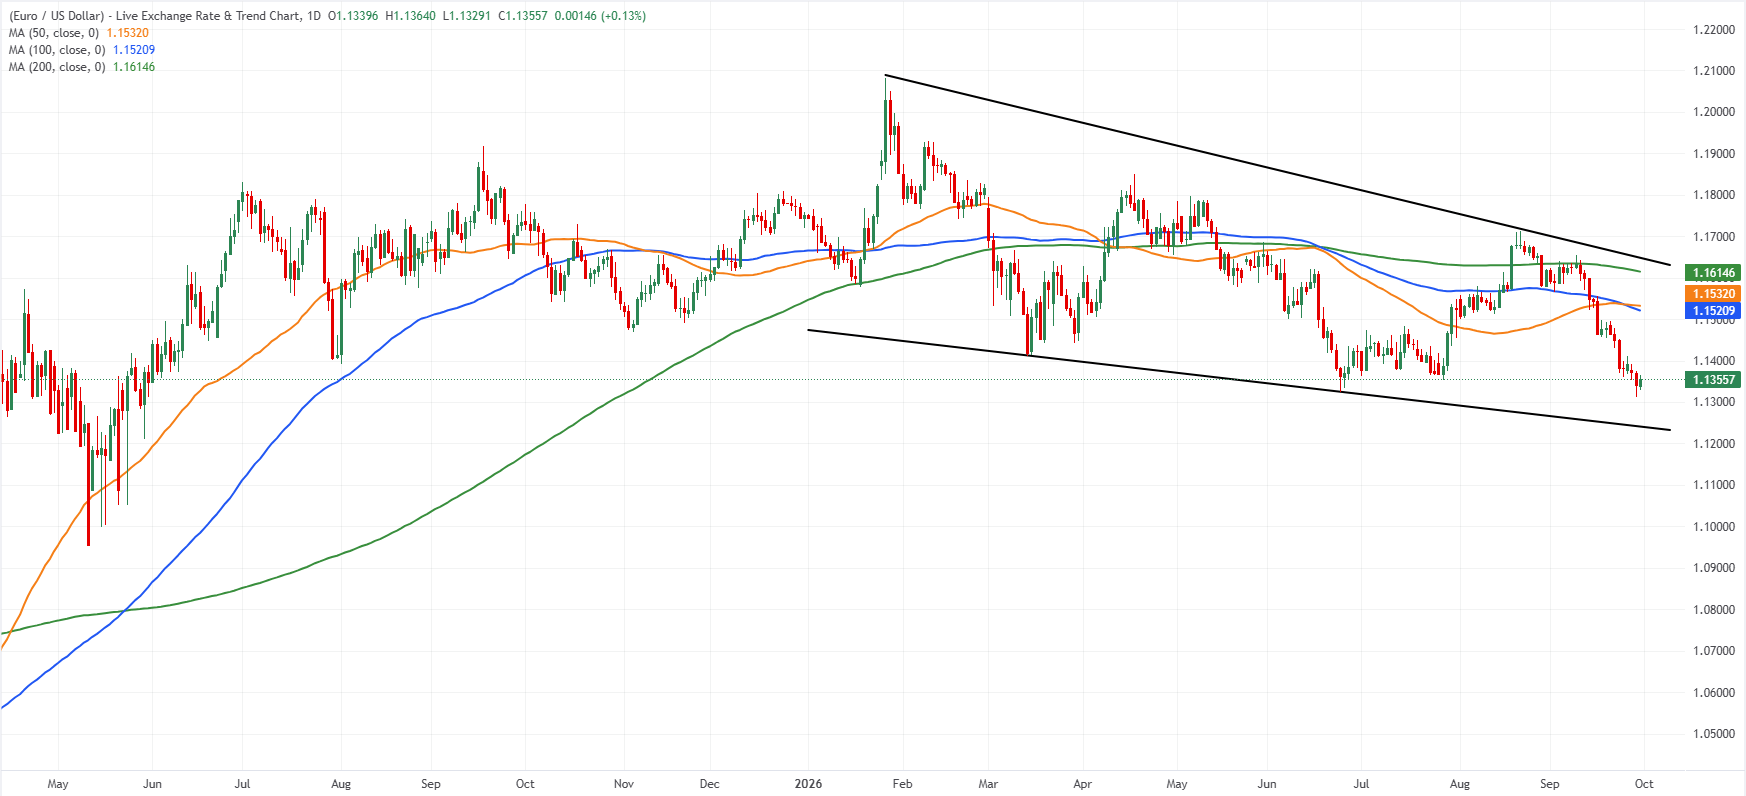
El EUR/USD ha caído a su nivel más bajo desde mayo de 2025, pero un nuevo impacto inflacionista en la Eurozona podría darle al Euro (EUR) un salvavidas inesperado. El par alcanzó 1.1312 el miércoles y cotiza muy por debajo del máximo de enero de 1.2082. La caída refleja una poderosa combinación de fortaleza del Dólar estadounidense (USD), incertidumbre geopolítica y renovadas preocupaciones sobre la exposición de Europa a unos precios de la energía más elevados.
Pero una de las mayores amenazas a las que se enfrenta la economía europea podría, paradójicamente, respaldar a su moneda. La inflación está volviendo a acelerarse en toda la Eurozona. Los datos preliminares de septiembre de España, Francia, Italia y Alemania han sorprendido ampliamente al alza, reforzando la evidencia de que las presiones sobre los precios están volviendo a acelerarse en toda la Eurozona. Si las cifras de la Eurozona del viernes confirman esa tendencia, los inversores podrían tener que reconsiderar hasta dónde está dispuesto a llegar el Banco Central Europeo (BCE) en su lucha contra la inflación.
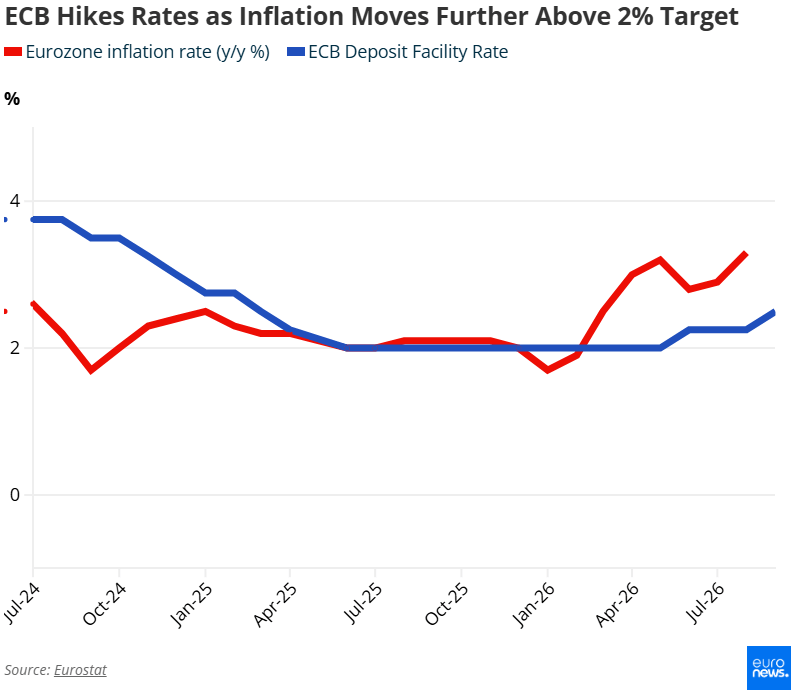
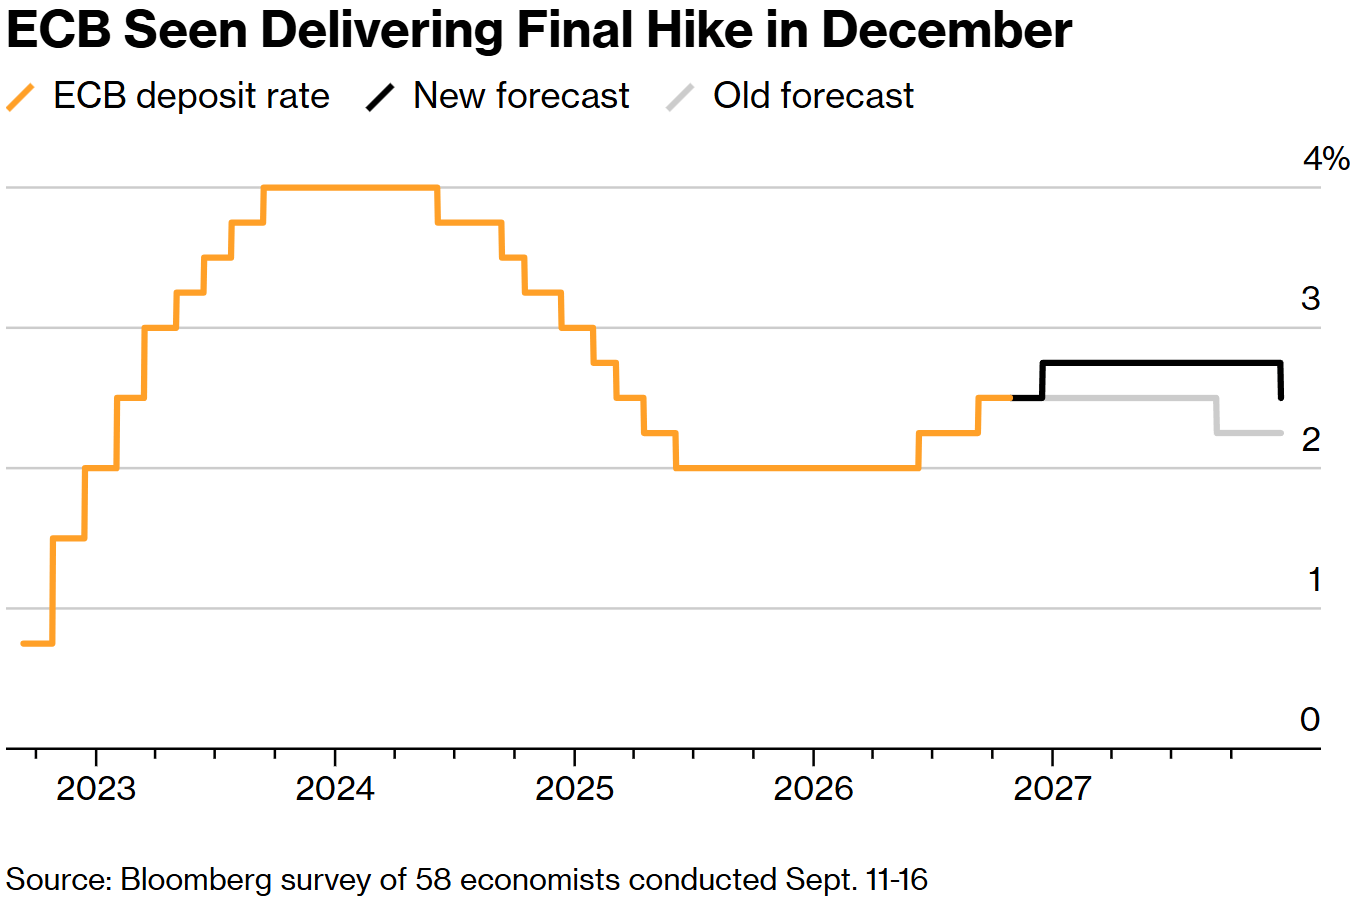
Después de subir su tasa de la facilidad de depósito en 25 puntos básicos en junio y otros 25 puntos básicos en septiembre, hasta el 2.50%, el BCE se enfrenta a una elección incómoda: tolerar otro repunte de la inflación o endurecer aún más la política monetaria pese a una economía ya frágil.
Para el Euro (EUR), esa elección podría resultar crucial.
La inflación europea vuelve a convertirse en un problema serio
Las últimas cifras nacionales de inflación apuntan en la misma dirección. La inflación del Índice Armonizado de Precios al Consumo (IAPC) preliminar de España subió al 5% interanual en septiembre desde el 4.6% de agosto. La inflación del IAPC de Francia se aceleró mucho más de lo esperado, subiendo al 3.4% desde el 2.6%, frente a las expectativas del 3%. La tasa de inflación de Italia aumentó al 4.1% desde el 3.2%, superando también el consenso del 3.8%. En Alemania, el IAPC preliminar subió al 3.3% desde el 2.9%, superando las expectativas del mercado del 3.1%.
La próxima gran prueba llegará con el informe de inflación de la Eurozona del viernes. Se espera que la inflación general del IAPC suba al 3.6% en septiembre desde el 3.2% de agosto, mientras que se prevé que la inflación subyacente aumente ligeramente al 2.5% desde el 2.4%. Esto dejaría a la inflación alejándose aún más del objetivo del BCE del 2%.
La economista de JPMorgan Mariana Monteiro, citada por Reuters, señaló que la inflación energética ha sorprendido al alza en los países que ya han publicado los datos de septiembre, mientras que la inflación de los alimentos también ha sido moderadamente superior a lo esperado.
El problema es que el shock energético podría no desaparecer rápidamente. La guerra en la que participa Irán y el conflicto entre Rusia y Ucrania, que continúa, han aumentado la incertidumbre en torno al suministro energético mundial, mientras que Europa sigue estando especialmente expuesta a las fluctuaciones de los precios del petróleo y del Gas Natural.
La presidenta del BCE, Christine Lagarde, ha reconocido que el shock energético podría resultar más persistente de lo esperado inicialmente, con una volatilidad continuada que ejerce presión al alza sobre los precios y, al mismo tiempo, lastra el crecimiento económico.
Octubre o diciembre: ¿Hasta dónde está dispuesto a llegar el BCE?
El debate ya no gira simplemente en torno a si la inflación está por encima del objetivo. Se trata de determinar si el BCE necesita volver a subir las tasas para evitar que el último shock energético se extienda por el conjunto de la economía. Los mercados siguen inclinándose por la paciencia.
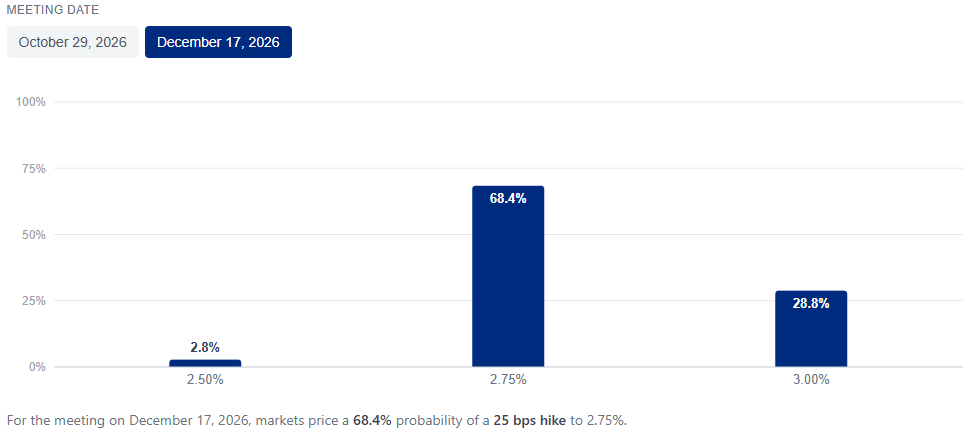
La herramienta ECB Watch asigna actualmente una probabilidad del 70% a que los responsables de política monetaria mantengan las tasas sin cambios en la reunión del 29 de octubre, lo que implica alrededor de un 30% de posibilidades de otra subida. Sin embargo, para la reunión del 17 de diciembre, los mercados valoran en un 68.4% la probabilidad de un aumento de 25 puntos básicos que llevaría la tasa de la facilidad de depósito al 2.75%.
Los recientes comentarios de los funcionarios del BCE explican por qué esa probabilidad está aumentando. El responsable de política monetaria del BCE, Alexander DeMarco, dijo que una inflación subyacente más fuerte podría justificar nuevas medidas y no descartó una subida en octubre. El presidente del Bundesbank y miembro del Consejo de Gobierno del BCE, Joachim Nagel, dijo que es demasiado pronto para especular sobre la próxima reunión, pero reconoció que las tasas podrían tener que entrar eventualmente en territorio moderadamente restrictivo, dependiendo de la evolución de los precios de la energía.
El gobernador del Banco Nacional de Eslovaquia y miembro del Consejo de Gobierno del BCE, Peter Kazimir, fue más explícito, advirtiendo que el aumento de los precios del gas y la electricidad es cada vez más preocupante y argumentando que otra subida de tasas podría resultar finalmente inevitable.
La miembro del Comité Ejecutivo del BCE, Isabel Schnabel, también ha descrito la evolución de los precios de la energía como "bastante preocupante", destacando no solo los precios del petróleo, sino también los del diésel y las limitaciones de la capacidad de refino.
El argumento más cauteloso procede de la propia Lagarde. "Vemos una inflación más elevada en el futuro, pero todavía no hay señales de que se esté arraigando", dijo Lagarde, haciendo hincapié en que el BCE aún no ha observado pruebas convincentes de que los precios más altos de la energía se estén trasladando a los salarios.
Esa distinción es fundamental. Un shock energético por sí solo no justifica necesariamente un endurecimiento monetario agresivo. Pero si los mayores costes de la energía comienzan a afectar a los salarios, los servicios y el comportamiento general de fijación de precios, la respuesta del BCE podría ser considerablemente más contundente.
Los análisis recientes del mercado apuntan a una división similar. Una encuesta de Bloomberg a 58 economistas realizada entre el 11 y el 16 de septiembre apunta a una pausa en octubre seguida de un último aumento de 25 puntos básicos en diciembre.
El problema: El BCE está combatiendo una crisis de oferta con una economía frágil
El dilema del BCE es particularmente difícil porque la inflación actual no está impulsada principalmente por una demanda interna en auge. La energía centra la crisis. El aumento de los precios del Petróleo y del Gas Natural eleva los costes de producción, transporte y electricidad en toda la economía. La política monetaria no puede producir más energía ni resolver las interrupciones geopolíticas del suministro. Las tasas de interés más altas solo pueden limitar el riesgo de que el shock inicial de precios se extienda a los salarios y a otros precios. Eso tiene un coste.
Alemania sigue siendo altamente sensible a los precios de la energía debido a la importancia de sus sectores industrial y manufacturero. El aumento de los costes de los insumos amenaza los márgenes, la inversión y la competitividad justo cuando la economía intenta recuperar impulso.
Francia se enfrenta a una vulnerabilidad diferente. Los elevados costes de endeudamiento y la incertidumbre fiscal han impulsado al alza los rendimientos soberanos a largo plazo, endureciendo las condiciones financieras independientemente del BCE. El Banco de Francia ha advertido que el país no puede confiar en que el banco central resuelva sus desafíos de deuda pública. Lagarde también ha subrayado que los mayores rendimientos a largo plazo ya ralentizan la actividad económica y endurecen las condiciones financieras en toda la Eurozona. Por eso el BCE no puede simplemente responder a cada aumento de la inflación general con tasas más altas.
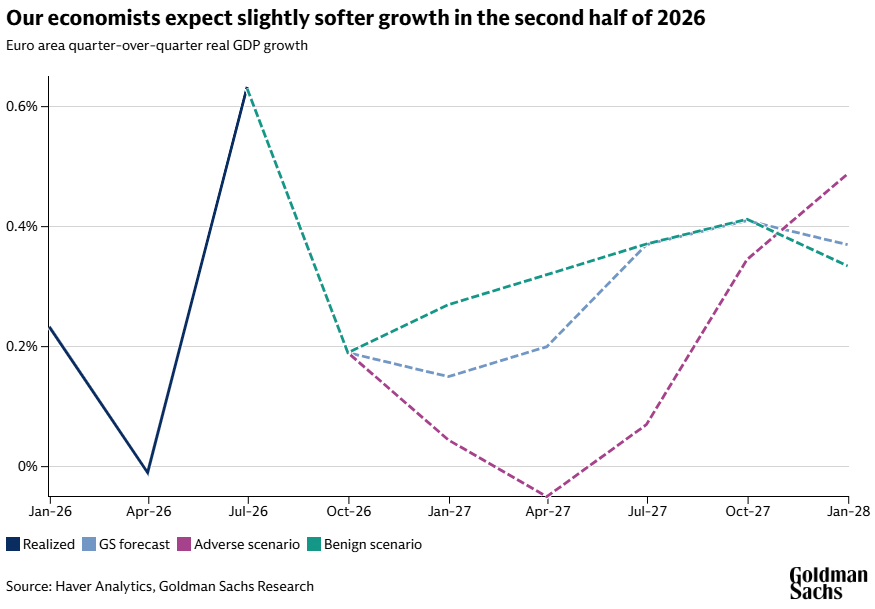
Goldman Sachs espera que la inflación general de la Eurozona alcance un máximo cercano al 3.8% en el cuarto trimestre, mientras que la inflación subyacente podría alcanzar aproximadamente el 2.7% a principios de 2027. Al mismo tiempo, el banco espera únicamente un crecimiento económico moderado, lo que refuerza la tensión entre el control de la inflación y la resiliencia económica.
Por qué una inflación más fuerte podría eventualmente ayudar al Euro
Para los hogares y las empresas, una inflación más alta claramente no es positiva. Sin embargo, para el mercado de divisas, el mecanismo de transmisión es diferente. Las divisas responden con fuerza a las expectativas relativas sobre las tasas de interés.
Si los inversores se convencen de que el BCE necesita volver a subir las tasas, o mantenerlas más altas durante más tiempo, los rendimientos a corto plazo de la Eurozona pueden aumentar en relación con sus homólogos estadounidenses. Esto hace que los activos denominados en Euros sean comparativamente más atractivos y puede proporcionar soporte a la moneda única.
Este mecanismo ya es visible en los precios del mercado. Scotiabank señala que los comentarios cada vez más de línea dura del BCE se están intensificando junto con el aumento de los precios de la energía. MUFG sostiene que unas expectativas más firmes de endurecimiento del BCE ya han compensado parte de la reevaluación de línea dura en torno a la Reserva Federal estadounidense (Fed). El estratega de ING Francesco Pesole también describe la retórica reciente del BCE como ampliamente de línea dura, y señala que actualmente el bando moderado parece relativamente débil.
En otras palabras, el mismo shock inflacionario que perjudica al crecimiento europeo podría eventualmente dificultar que el EUR/USD continúe cayendo si obliga a los inversores a valorar una trayectoria más restrictiva del BCE. Pero existe una limitación importante: los mercados ya esperan un endurecimiento adicional.
El estratega de Commerzbank Michael Pfister sostiene que una cantidad sustancial de endurecimiento adicional del BCE ya está descontada. Si los responsables de política monetaria no cumplen con lo que esperan los inversores, el Euro podría tener dificultades para beneficiarse incluso si la inflación sigue elevada.
Eso hace que la diferencia entre octubre y diciembre sea particularmente importante. Una subida en octubre representaría una respuesta de política monetaria más firme de lo esperado actualmente. Por el contrario, un movimiento en diciembre ya está mucho más cerca del escenario base del mercado.
El Dólar estadounidense sigue siendo la otra mitad de la ecuación del EUR/USD
Incluso un BCE más de línea dura no puede determinar por sí solo el EUR/USD. El Dólar estadounidense se ha fortalecido mientras los inversores buscan seguridad en medio de la incertidumbre geopolítica, mientras que la Reserva Federal sigue siendo relativamente de línea dura.
ING sostiene que la última caída del EUR/USD parece estar impulsada en gran medida por el Dólar. El banco advierte de que unos datos económicos estadounidenses más sólidos, combinados con las expectativas de una subida de tasas de la Fed en octubre, podrían exponer al par a nuevas caídas, potencialmente hacia 1.10.
Deutsche Bank adopta una postura más cautelosa respecto a seguir comprando Dólares estadounidenses. Con el EUR/USD cerca de la parte inferior de su amplio rango anual de 1.13-1.20, el banco sostiene que las expectativas sobre la tasa terminal de la Fed y gran parte de la prima energética geopolítica ya están reflejadas en los precios del mercado. El banco mantiene una previsión de EUR/USD de 1.17 para finales de año.
El estratega de Societe Generale Kit Juckes destaca la contradicción central, argumentando que los diferenciales relativos de las tasas de interés continúan favoreciendo al Dólar estadounidense, pero el mercado también debe determinar si la economía de la Eurozona es lo suficientemente fuerte como para justificar la cantidad de endurecimiento del BCE actualmente descontada.
La inflación podría poner un suelo al Euro, pero todavía no puede garantizar un rebote
El EUR/USD alrededor de 1.1350 deja al Euro cerca de su nivel más bajo en 16 meses, pero las fuerzas detrás de la caída se están volviendo cada vez más complejas. El aumento de los precios de la energía perjudica al crecimiento europeo, empeora la posición externa de la región y aumenta la incertidumbre. Estas son fuerzas negativas para el Euro.
Al mismo tiempo, la inflación persistente reduce la capacidad del BCE para apoyar a la economía mediante una política monetaria más flexible. Si los datos de inflación de la Eurozona de septiembre superan las expectativas y comienzan a surgir pruebas de efectos de segunda ronda, la probabilidad de otra subida de tasas en octubre podría aumentar considerablemente.
Eso convertiría el shock inflacionario en una posible fuente de soporte para el Euro, en lugar de ser simplemente otra razón para venderlo. Por ahora, sin embargo, el BCE parece favorecer una respuesta medida. Lagarde sigue haciendo hincapié en la ausencia de efectos claros de segunda ronda, mientras que los economistas y los mercados generalmente consideran que diciembre es una ventana más probable para otra subida de tasas que octubre.
Por lo tanto, la próxima fase del EUR/USD podría depender de qué fuerza avance más rápido: que el problema de inflación de Europa se vuelva lo suficientemente grave como para obligar al BCE a aplicar un endurecimiento más agresivo, o que la combinación de fortaleza del Dólar estadounidense, precios elevados de la energía y un débil crecimiento europeo siga dominando al par de divisas.
Para los operadores del Euro, las malas noticias de inflación podrían dejar de ser malas noticias por completo.
Euro - Preguntas Frecuentes
El Euro es la moneda de los 19 países de la Unión Europea que pertenecen a la eurozona. Es la segunda moneda más negociada del mundo, detrás del dólar estadounidense. En 2022, representó el 31 % de todas las transacciones de divisas, con un volumen de negocios diario promedio de más de 2,2 billones de dólares al día. El EUR/USD es el par de divisas más negociado del mundo, con un estimado del 30 % de todas las transacciones, seguido del EUR/JPY (4 %), el EUR/GBP (3 %) y el EUR/AUD (2 %).
El Banco Central Europeo (BCE), con sede en Frankfurt (Alemania), es el banco de reserva de la eurozona. El BCE establece los tipos de interés y gestiona la política monetaria. El mandato principal del BCE es mantener la estabilidad de precios, lo que significa controlar la inflación o estimular el crecimiento. Su principal herramienta es la subida o la bajada de los tipos de interés. Los tipos de interés relativamente altos (o la expectativa de tipos más altos) suelen beneficiar al euro y viceversa. El Consejo de Gobierno del BCE toma decisiones sobre política monetaria en reuniones que se celebran ocho veces al año. Las decisiones las toman los directores de los bancos nacionales de la Eurozona y seis miembros permanentes, entre ellos la presidenta del BCE, Christine Lagarde.
Los datos de inflación de la eurozona, medidos por el Índice Armonizado de Precios al Consumidor (IPCA), son un importante indicador econométrico para el euro. Si la inflación aumenta más de lo esperado, especialmente si supera el objetivo del 2% del BCE, obliga al BCE a subir los tipos de interés para volver a controlarla. Los tipos de interés relativamente altos en comparación con sus homólogos suelen beneficiar al euro, ya que hacen que la región sea más atractiva como lugar para que los inversores globales depositen su dinero.
Los datos publicados miden la salud de la economía y pueden tener un impacto en el euro. Indicadores como el PIB, los PMI de manufactura y servicios, el empleo y las encuestas de confianza del consumidor pueden influir en la dirección de la moneda única. Una economía fuerte es buena para el Euro. No sólo atrae más inversión extranjera, sino que puede alentar al BCE a subir los tipos de interés, lo que fortalecerá directamente al euro. De lo contrario, si los datos económicos son débiles, es probable que el Euro caiga. Los datos económicos de las cuatro mayores economías de la zona del euro (Alemania, Francia, Italia y España) son especialmente significativos, ya que representan el 75% de la economía de la zona del euro.
Otro dato importante que se publica sobre el Euro es la balanza comercial. Este indicador mide la diferencia entre lo que un país gana con sus exportaciones y lo que gasta en importaciones durante un período determinado. Si un país produce productos de exportación muy demandados, su moneda ganará valor simplemente por la demanda adicional creada por los compradores extranjeros que buscan comprar esos bienes. Por lo tanto, una balanza comercial neta positiva fortalece una moneda y viceversa en el caso de un saldo negativo
Autor

Ghiles Guezout
FXStreet
Ghiles Guezout es analista de mercado con una sólida trayectoria en inversiones bursátiles, trading y criptomonedas. Combina habilidades de análisis fundamental y técnico para identificar oportunidades de mercado.