Crecimiento del tercer trimestre en las economías avanzadas: sólido a pesar de los impactos
El crecimiento parece haberse mantenido en el tercer trimestre a pesar de los sucesivos impactos, como ocurrió en 2025 y en el primer semestre de 2026. Un conflicto más prolongado en Oriente Medio ha alimentado una inflación más persistente; la sequía ha empeorado en muchos países, y los tipos de interés han subido aún más – en el tramo corto, con tanto el BCE como la Fed elevando los tipos de política monetaria en septiembre, y aún más en el tramo largo.
Sin embargo, nuestros pronósticos muestran que el crecimiento se está doblando sin romperse en la mayoría de las economías avanzadas. Se espera que las cifras del PIB (que se publicarán el 29 de octubre en EE.UU. y el 30 de octubre en la zona euro y sus Estados miembros) lo confirmen. En la zona euro, el impulso parece estable (excluida Irlanda, cuyo PIB es volátil). En Alemania, el crecimiento no se ha interrumpido desde el cuarto trimestre de 2025, mientras que es probable que Francia haya vuelto al crecimiento tras estancarse en el primer semestre. En EE.UU., es probable que el crecimiento haya cobrado impulso, según el GDP Now, todavía impulsado por la IA, pero cada vez más también por otros sectores.
Zona euro: Resiliencia bajo la superficie
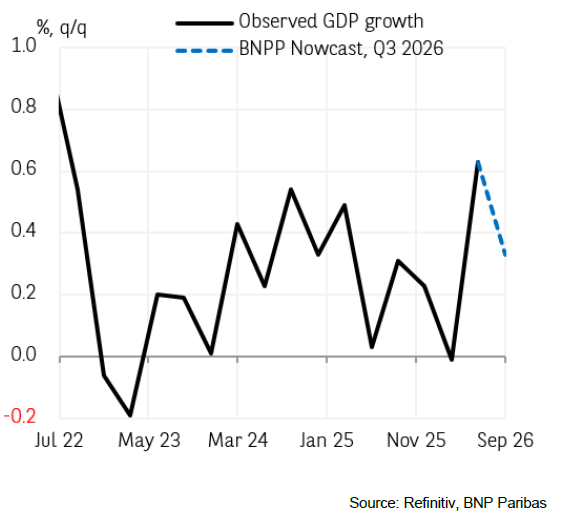
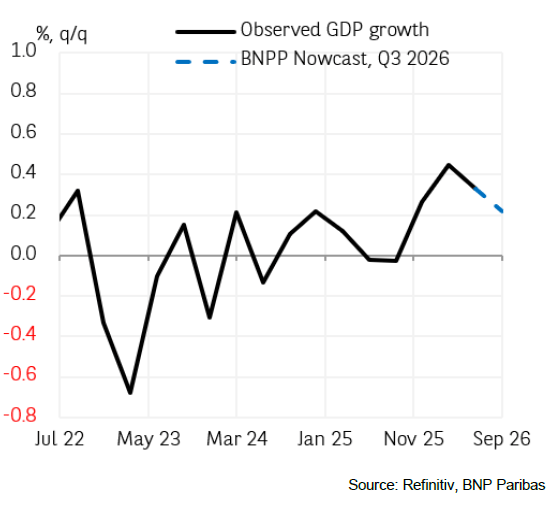
Nuestro nowcast apunta a que el crecimiento se desacelerará al 0.3% intertrimestral, aunque el ritmo se mantiene estable excluida Irlanda (el PIB irlandés es volátil y había impulsado notablemente la cifra del segundo trimestre). Excluida Irlanda, el crecimiento debería mantenerse en su media del segundo semestre, una señal de la resiliencia subyacente del bloque. Además, el impulso se ha extendido a un número creciente de sectores (véase nuestro análisis). Aunque la producción industrial se estancó durante el verano, los servicios se mantuvieron sólidos. El PMI de servicios repuntó con fuerza en el tercer trimestre y se sitúa firmemente en territorio de expansión (53.0 en septiembre). La mejora de los datos de las encuestas relacionadas con el empleo (PMI y encuestas de la Comisión Europea) y una tasa de desempleo estable (6.4% en agosto) apuntan a más contrataciones en el tercer trimestre – un apoyo al consumo de los hogares que compensa en parte las pérdidas de poder adquisitivo derivadas de la inflación persistente. La inversión corporativa está respaldada por un sólido crédito nuevo para inversión (8.7% interanual en agosto, acumulado a 12 meses).
Francia: Creciendo, no obstante
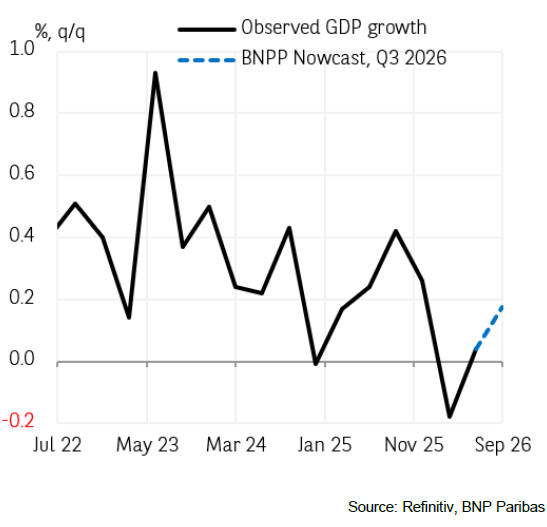
La sucesión de shocks no parece haber impedido que Francia vuelva al crecimiento en el tercer trimestre, con un 0.2% intertrimestral, según nuestro nowcast. Factores puntuales explicaron el estancamiento de la actividad en el primer semestre. En el tercer trimestre, la sequía empeoró y la producción industrial siguió siendo débil. Sin embargo, la producción de los servicios de mercado repuntó en julio y agosto, especialmente en servicios empresariales, restaurantes, digital e inmobiliario. Esto último apunta a una recuperación de la inversión residencial tras un primer semestre débil. Es probable que la inversión corporativa haya seguido esa tendencia, como reflejan los sólidos flujos de crédito y la inversión relacionada con la IA. Es probable que el consumo de los hogares haya mejorado ligeramente gracias al aumento de las ventas de vehículos eléctricos.
Alemania: el crecimiento sigue siendo sólido
El rebote de la actividad en el primer semestre se está moderando, pero continúa. Nuestro nowcast apunta a un cuarto trimestre consecutivo de crecimiento en el tercer trimestre, del 0.2% t/t (tras el 0.3% en el cuarto trimestre de 2025, el 0.4% en el primer trimestre de 2026 y el 0.3% en el segundo trimestre). La actividad manufacturera se suavizó ligeramente, según la encuesta PMI de septiembre (53.9, una caída de 0.4 m/m). El gasto público seguirá apoyando el crecimiento, con el gasto en defensa e infraestructuras ganando tracción. El gasto en infraestructuras sigue sosteniendo la actividad en obras públicas, que se sitúa en su nivel más alto desde noviembre de 2021 (2.5% 3m/3m en agosto). Las exportaciones (4.4% interanual entre enero y agosto) siguen siendo el principal motor del crecimiento, ayudadas por un giro hacia Europa (7.2%).
Estados Unidos: una expansión imperturbable ante la inflación
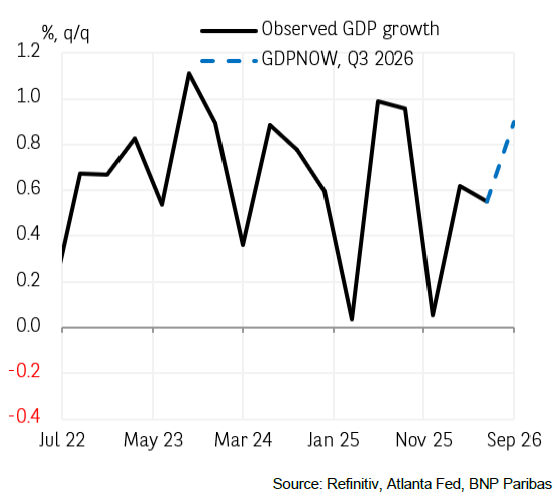
Es probable que el crecimiento haya cobrado impulso en el tercer trimestre. El GDP Now de la Fed de Atlanta apunta a una tasa de crecimiento anualizada (AR) del 3.5%, cerca de nuestra propia previsión del 3.7% (0.9% sin anualizar) y por encima del 2.2% del segundo trimestre. La demanda interna sigue siendo el motor. El consumo está resistiendo el repunte de la inflación, mientras que el ciclo de gasto de capital impulsado por la IA sigue siendo sólido, como reflejan las ventas minoristas y los pedidos de bienes de capital no destinados a defensa (excluidos los aviones). Como resultado, el crecimiento de las ventas finales a compradores privados nacionales[1] debería volver a situarse por encima del 4% AR. Por el contrario, el comercio exterior debería seguir restando al crecimiento, reflejando las necesidades de importación relacionadas con la IA. Los datos de encuestas apuntan a un impulso que es a la vez sólido y generalizado. Los índices ISM se han mantenido firmemente en territorio de crecimiento (promedio trimestral de 54.9 tanto para manufactura como para servicios). Al mismo tiempo, ponen de relieve presiones persistentes sobre los precios y la cadena de suministro.
Autor

BNP Paribas Team
BNP Paribas
El Departamento de Investigación Económica de BNP Paribas forma parte de la Banca Corporativa y de Inversión, al servicio del Banco y de sus clientes.