¿Qué cambiará la trayectoria del Dólar estadounidense mientras la inflación se enfría hacia el objetivo del 2% de la Fed en 2027?
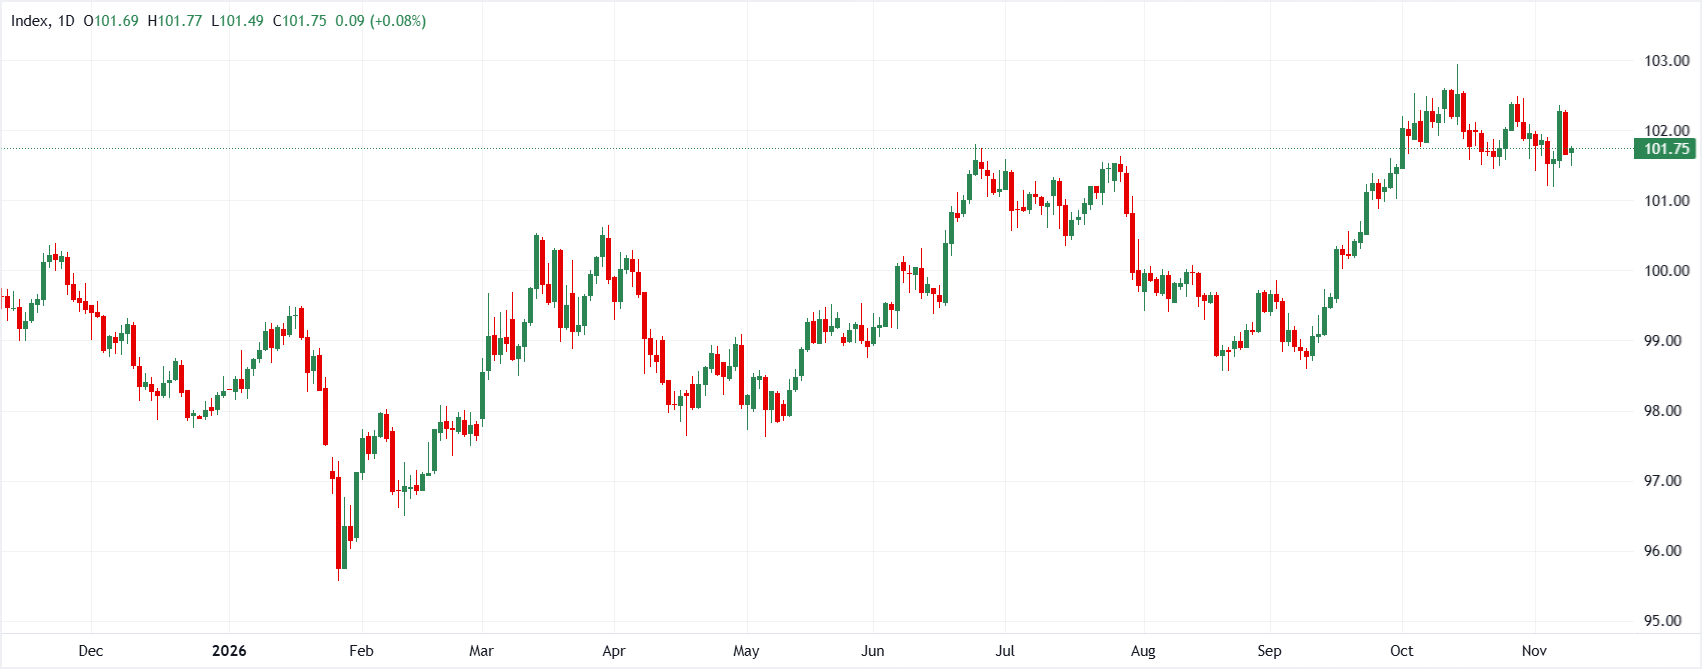
El Dólar estadounidense (USD) se enfrenta a un panorama macroeconómico cambiante, ya que la atención del mercado rota entre las expectativas de política monetaria de la Reserva Federal (Fed) a corto plazo, la dinámica de los precios de la energía y el rendimiento inferior del mercado de renta variable. Aunque el Dólar continúa recibiendo soporte subyacente de la resiliencia de la actividad interna y de un atractivo perfil de carry por rendimiento, su condición de moneda de refugio segura sin esfuerzo está siendo cuestionada junto con la caída de los rendimientos del Tesoro estadounidense y el descenso de los precios del petróleo crudo hacia los 90$/bbl. Mientras los inversores evalúan los próximos datos de inflación frente a una subida de tasas de la Fed en diciembre que sigue estando ampliamente descontada, los estrategas institucionales de ING, TD Securities y MUFG debaten si la actual debilidad del Dólar estadounidense representa una leve consolidación de fin de año o el preludio de un punto de inflexión cíclico más amplio en 2027.
ING espera que una Fed de línea dura respalde al Dólar estadounidense hasta el primer trimestre de 2027 antes de que la inflación caiga en el segundo trimestre
Chris Turner, de ING, mantiene una perspectiva favorable a corto plazo para el Dólar estadounidense y anticipa que el sólido crecimiento de EE.UU. y una inflación persistente por encima del 3% mantendrán a la Reserva Federal amenazando con un mayor endurecimiento durante el primer trimestre de 2027. Sin embargo, ING pronostica un claro punto de inflexión en el segundo trimestre, cuando los efectos de base hagan que la inflación general vuelva a acercarse al objetivo del 2% de la Fed, impulsando a la baja las tasas estadounidenses a corto plazo.
"El Dólar debería mantenerse respaldado por el sólido crecimiento de EE.UU., la elevada inflación y una Fed que amenaza con endurecer su política antes de debilitarse la próxima primavera, cuando la inflación caiga... Nuestro escenario base asume que la Reserva Federal mantendrá una postura de línea dura en el primer trimestre, ya que un crecimiento decente de EE.UU. y una inflación superior al 3% mantienen a los mercados monetarios descontando la amenaza de un ciclo de endurecimiento prolongado... Esto cambia en el segundo trimestre, cuando los efectos de base impulsados por la energía desaparezcan de la inflación general y el regreso al objetivo de inflación del 2% de la Fed provoque una caída significativa de las tasas estadounidenses a corto plazo."
TD Securities observa un atractivo de refugio moderado del Dólar estadounidense mientras los factores de renta variable se vuelven bajistas
Jayati Bharadwaj y el equipo de estrategia macroeconómica de TD Securities sostienen que el Dólar estadounidense ya no actúa como un activo de refugio seguro sin esfuerzo, y señalan sus ganancias moderadas durante los recientes episodios globales de aversión al riesgo en los mercados de renta variable. Aunque el crecimiento económico resiliente de EE.UU. y un carry atractivo ofrecen soporte subyacente, el rendimiento inferior relativo de la renta variable estadounidense y las expectativas de línea dura de la Fed ya descontadas implican una modesta caída para el Dólar de cara a final de año, aunque la debilidad del Euro vinculada a los riesgos de la deuda francesa limitará las pérdidas generales del USD.
"Seguimos considerando que el rendimiento relativo de la renta variable de EE.UU. frente al resto del mundo es el principal motor del USD en general. La moderada subida del USD pese a la aversión al riesgo en la renta variable de la semana pasada confirma nuestra opinión de que el USD ya no es la moneda refugio sin esfuerzo que solía ser... Aunque esperamos una modesta caída del USD de aquí a finales de año, probablemente su magnitud será moderada, ya que el EUR sigue debilitado por la fragilidad de la deuda francesa... El USD sigue beneficiándose de un trasfondo favorable de la balanza externa, de una economía estadounidense que mantiene su resiliencia y de su atractivo perfil de carry. Sin embargo, el factor de renta variable se ha vuelto bajista para el USD."
MUFG señala la debilidad del Dólar estadounidense mientras la caída de los rendimientos y del Petróleo alivia la presión sobre la Fed
Lee Hardman, de MUFG, observa que el Dólar estadounidense ha devuelto sus ganancias posteriores a las Nóminas no Agrícolas, ya que la caída de los precios del crudo Brent y de los rendimientos de los bonos del Tesoro de EE.UU. reducen la presión sobre la Reserva Federal. Aunque los mercados financieros siguen descontando una subida de tasas en diciembre, los inversores están reduciendo activamente sus expectativas de un endurecimiento adicional de la política monetaria en 2027, a la espera de los importantes datos de inflación del IPC.
"El Dólar estadounidense ha seguido cotizando en niveles más débiles durante la noche, después de devolver todas sus ganancias de ayer tras la publicación del sólido informe de Nóminas no Agrícolas del viernes... El descenso de los precios de la energía también está ayudando a reducir los costes de endeudamiento de los gobiernos... Si se produjeran nuevos avances hacia un acuerdo entre EE.UU. e Irán para poner fin al conflicto, ayudarían a mantener unos precios de la energía más bajos y a aliviar la presión sobre los principales bancos centrales, incluida la Fed, para que sigan subiendo las tasas... El mercado de tasas estadounidense todavía espera que la Fed vuelva a subir las tasas según lo previsto a finales de este año, en diciembre, pero ha reducido sus expectativas de nuevas subidas en 2027."
Conclusión clave
La trayectoria del Dólar estadounidense refleja una tensión persistente entre la resiliencia de la economía nacional y la pérdida de impulso de la política monetaria para 2027. Aunque ING prevé que una inflación por encima del 3% y la postura restrictiva de la Reserva Federal mantendrán al Dólar firmemente respaldado durante el primer trimestre, TD Securities y MUFG demuestran que la moderada demanda de refugio, las presiones sobre los rendimientos impulsadas por la caída de los precios de la energía y la reducción de las expectativas de subidas de tasas en 2027 están limitando el potencial alcista, dejando al Dólar estadounidense preparado para una desaceleración más amplia a medida que la inflación se modera hacia el objetivo.
(Este artículo se creó con la ayuda de una herramienta de Inteligencia Artificial y fue revisado por un editor. Más información.)
Autor

Equipo FXStreet
FXStreet
El equipo de FXStreet está compuesto por un grupo de periodistas que seleccionan cuidadosamente las publicaciones de mercado publicadas por expertos de renombre.