Previa de las ganancias de Micron: Los 5 requisitos clave para un cuarto trimestre exitoso
- Micron publicará sus ganancias fiscales del cuarto trimestre tras el cierre del miércoles.
- Wall Street espera un BPA ajustado de 31.82$ y unos ingresos de 51.5 mil millones de dólares en el cuarto trimestre.
- El precio de las acciones de Micron requiere que los precios de la DRAM/HBM se mantengan altos y que la oferta siga siendo limitada.
- Una previsión de ingresos de 58 mil millones de dólares en el primer trimestre es clave para un trimestre exitoso.
Micron Technologies (MU) publicará sus ganancias tras el cierre del mercado del miércoles y el mercado considera esta publicación como la siguiente gran pieza del rompecabezas en la actual recuperación de las acciones de IA. Micron ha sido uno de los principales beneficiarios de la monstruosa demanda de chips de memoria de los centros de datos de IA, pero los inversores necesitan ver que ese crecimiento explosivo siga acelerándose en el cuarto trimestre fiscal.
Los precios de los chips DRAM y HBM, dos de los pilares principales de Micron, se han multiplicado entre cinco y siete veces en los últimos 18 meses debido a la escasez de oferta, pero los bajistas sugieren que la oferta china de chips de memoria está aumentando y que el mercado ya está presenciando una desaceleración en la aceleración de los precios de la DRAM.
Aunque la gran mayoría de las revisiones de los analistas han sido al alza durante los últimos tres meses, está claro que el grupo escéptico ha ido creciendo lentamente. Micron afronta la prueba del miércoles con 14 revisiones al alza frente a tres revisiones a la baja.
Estos son los cinco detalles más importantes en los que se centran los inversores antes de la publicación de las ganancias del cuarto trimestre fiscal de Micron.
Los cinco requisitos principales de Micron para una publicación exitosa de las ganancias del cuarto trimestre
La publicación de los resultados del cuarto trimestre fiscal de Micron, que abarca los tres meses finalizados a finales de agosto, dependerá de cinco factores críticos:
- Superar el consenso del cuarto trimestre fiscal en BPA e ingresos
- Crecimiento de la demanda de HBM4
- Sostenibilidad de los precios de DRAM y NAND
- Mantener el margen bruto en una cifra porcentual de mediados de los 80, extraordinariamente elevada
- Revisión al alza de las previsiones del primer trimestre fiscal de 2027
Estos son los aspectos que, según los analistas de Wall Street, determinarán si las acciones de Micron se disparan o se desploman.
1. Superar el consenso de Wall Street en BPA e ingresos
Los últimos datos de consenso de los analistas que siguen a Micron apuntan a que la compañía con sede en Idaho presentará un BPA ajustado de 31.82$ sobre unos ingresos de 51.5 mil millones$. Esta última cifra ha aumentado desde la previsión anterior de 50 mil millones$ en ventas, lo que muestra cuánto han crecido las expectativas sobre Micron.
El analista de Citi Atif Malik, cuyo análisis de los semiconductores goza de gran reconocimiento en Wall Street, considera más probable un BPA ajustado de 31.45$ sobre unos ingresos de 51 mil millones$. Malik mantiene una visión alcista sobre Micron, pero ofrece un objetivo de precio algo moderado de 1.300$ para las acciones de la compañía, que ahora cotizan cerca de los 1.070$.
2. Crecimiento de la demanda de HBM4 y compromisos de los clientes
Los analistas coinciden en que el principal factor que determinará la reacción de las ganancias de Micron será la confirmación de que la demanda de HBM4 y HBM4E sigue siendo estructuralmente elevada frente a una oferta limitada. Esta "memoria de alto ancho de banda" es esencial para que los centros de datos de IA realicen la potencia de cálculo necesaria para entrenar modelos de IA.
Durante la conferencia sobre los resultados del tercer trimestre en agosto, la dirección afirmó que la HBM4 ya se encontraba en "envíos de gran volumen para la plataforma de nuestro principal cliente, y se han enviado muestras de calificación a múltiples clientes finales." Ahora es el momento de comprobar cuánto se ha entregado en el cuarto trimestre.
También afirmaron que la HBM4E, fabricada con tecnología DRAM 1-gamma, avanzaba a buen ritmo, pero que la producción de gran volumen no estaba prevista hasta 2027. Los inversores querrán saber si esa producción comienza en el primer trimestre fiscal o en trimestres posteriores.
La dirección de Micron afirmó durante la conferencia sobre los resultados del tercer trimestre fiscal que la demanda seguía superando a la oferta de HBM4. Los inversores querrán saber cuánto tiempo pueden mantenerse estos precios históricamente elevados. En esencia, eso significa que el mercado quiere escuchar que una mayor oferta para 2027 está respaldada por contratos de suministro a largo plazo.
La HBM es ahora el núcleo del motor de ganancias de Micron. Cualquier señal de desaceleración de la demanda o de presión sobre los precios afectaría inmediatamente a las acciones.
3. Fortaleza de los precios de DRAM y persistencia de una oferta limitada
La DRAM, que incluye la HBM, todavía representa alrededor del 75% de los ingresos de Micron, y los analistas se centran especialmente en si el entorno de oferta limitada persiste en toda la categoría.
El consenso de Wall Street espera ahora 39.8 mil millones$ de ingresos totales de DRAM en el cuarto trimestre, un 23% más intertrimestral. Entonces, los inversores necesitan saber si los ingresos de DRAM siguen en camino de alcanzar los 42.8 mil millones$ en el primer trimestre, otro 12% más.
¿Las estimaciones de beneficio bruto de DRAM siguen proyectando un aumento significativo en el ejercicio fiscal 2027? Si Micron señala que los precios de DRAM se están estabilizando, las acciones caerán. Si los precios siguen acelerándose, Micron podría revalorizarse al alza.
Michael Burry, un destacado bajista de la IA, dijo recientemente que había realizado nuevas apuestas bajistas sobre Micron. En concreto, Burry dijo que había observado indicios de un exceso de oferta de DDR4 que debería empezar a afectar a los precios en un futuro próximo.
La compra de opciones put por parte de Burry se produce después de los comentarios del CEO de Acer, Jason Chen, quien afirmó que están empezando a aparecer grietas en la narrativa de la escasez de memoria. Chen dijo que prevé que los precios de los ordenadores, que han subido durante los últimos años debido al aumento de los costes de los chips de memoria, alcancen una meseta en la primera mitad de 2027.
Esto se debe principalmente a que Chen cree que la escasez empezará a desaparecer el próximo año a medida que la china CXMT aumente las entregas de sus propios productos DRAM. Chen afirma que CXMT está en camino de alcanzar las 350.000 obleas al mes, solo 25.000 por debajo de la estimación mensual de Micron de 375.000.
4. Durabilidad del margen bruto cerca del 86%
El trimestre pasado, Micron pronosticó un margen bruto total del 86% en el cuarto trimestre, un nivel inaudito para la memoria. Esta cifra se suma al margen bruto del 84.6% registrado en el tercer trimestre.
Los analistas quieren saber si este es el margen máximo o la nueva normalidad. Si Micron demuestra que los márgenes pueden mantenerse por encima del 85% hasta 2027, los analistas elevarán drásticamente sus objetivos de BPA a largo plazo.
En el tercer trimestre, Micron informó de márgenes brutos del 87% para sus unidades de negocio Core Data Center y Mobile & Client. La unidad Cloud Memory informó de un margen bruto del 83%, mientras que el segmento Automotive & Embedded informó de un margen bruto del 79%.
5. Previsión para el primer trimestre del ejercicio fiscal 2027
Es bastante posible, incluso probable, que la previsión de Micron para el primer trimestre (el trimestre final del año natural 2026) sea el principal factor de movimiento del precio de las acciones de Micron.
Tal y como están las cosas ahora, Wall Street espera que Micron registre un BPA ajustado de 35.92$ en el primer trimestre fiscal, con unos ingresos de 57.93 mil millones$.
Malik, de Citi, tiene una proyección ligeramente inferior a esas cifras principales, pero prevé un crecimiento del 13% y del 15% en los precios de DRAM y NAND no contratados, respectivamente.
Si Micron prevé unos ingresos superiores a 58 mil millones$ en el primer trimestre de 2027 y los márgenes se mantienen resistentes en el 85%, las acciones podrían subir con fuerza.
Gráfico de las acciones de Micron
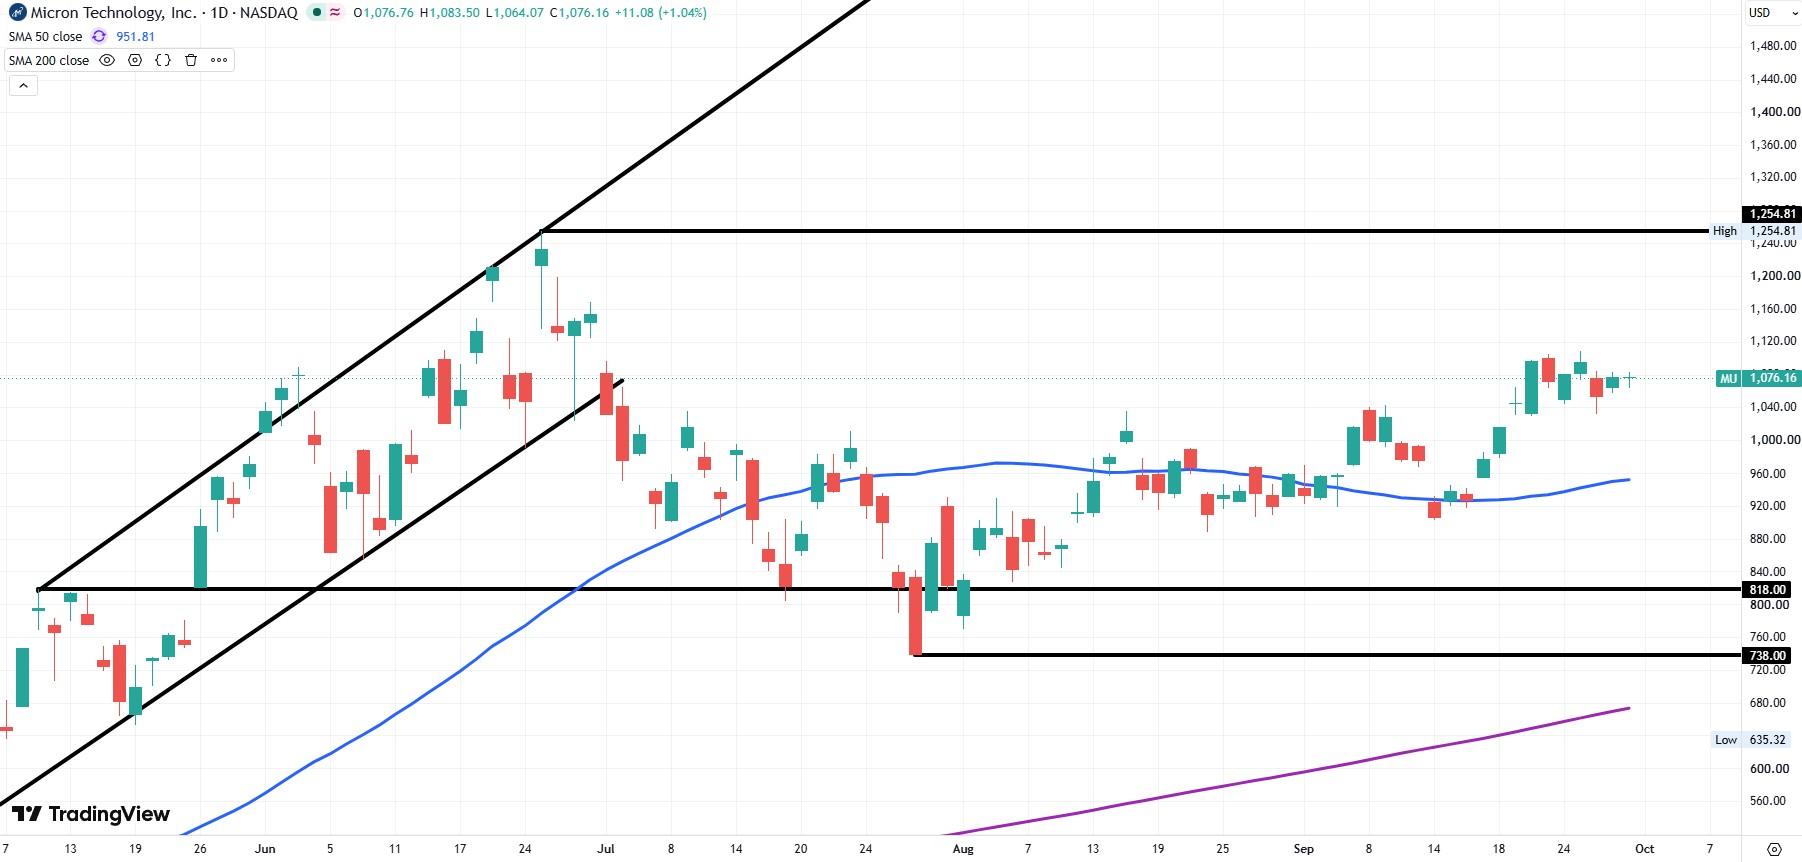
El precio de las acciones de Micron ha tendido al alza desde su mínimo del 29 de julio, cerca de 738$. Cotizando muy por encima de su media móvil simple (SMA) de 50 días, Micron está preparada para volver a probar su máximo histórico, cerca de 1.255$, si la publicación de resultados del cuarto trimestre del miércoles se desarrolla según lo previsto.
Gran parte de la venta masiva del verano fue consecuencia de la quiebra del fondo de cobertura Situational Awareness, de Leopold Aschenbrenner. Pero ahora que ese periodo de ventas forzadas ha quedado atrás, Micron está preparada para abrir nuevos caminos.
La cadena de opciones nos indica que el mercado espera un movimiento del 8% en cualquier dirección tras la publicación de las ganancias. Si esto ocurre fuera del horario de mercado, los alcistas pueden esperar un repunte hasta los 1.155$, mientras que los bajistas pueden esperar una caída hasta los 985$.
Sin embargo, unas previsiones extremadamente pobres o comentarios tímidos por parte de los ejecutivos podrían hacer que las acciones de MU caigan hacia el soporte de mitad de año, situado alrededor de los 818$.
Autor

Clay Webster
FXStreet
Clay ha trabajado en periodismo financiero durante más de una década. Tiene experiencia en el sector energético y ha escrito para Platts, The Motley Fool y US News & World Report, entre otras publicaciones.