Por qué el rebote del Dólar canadiense no se debe solo a las apuestas por las subidas de tasas
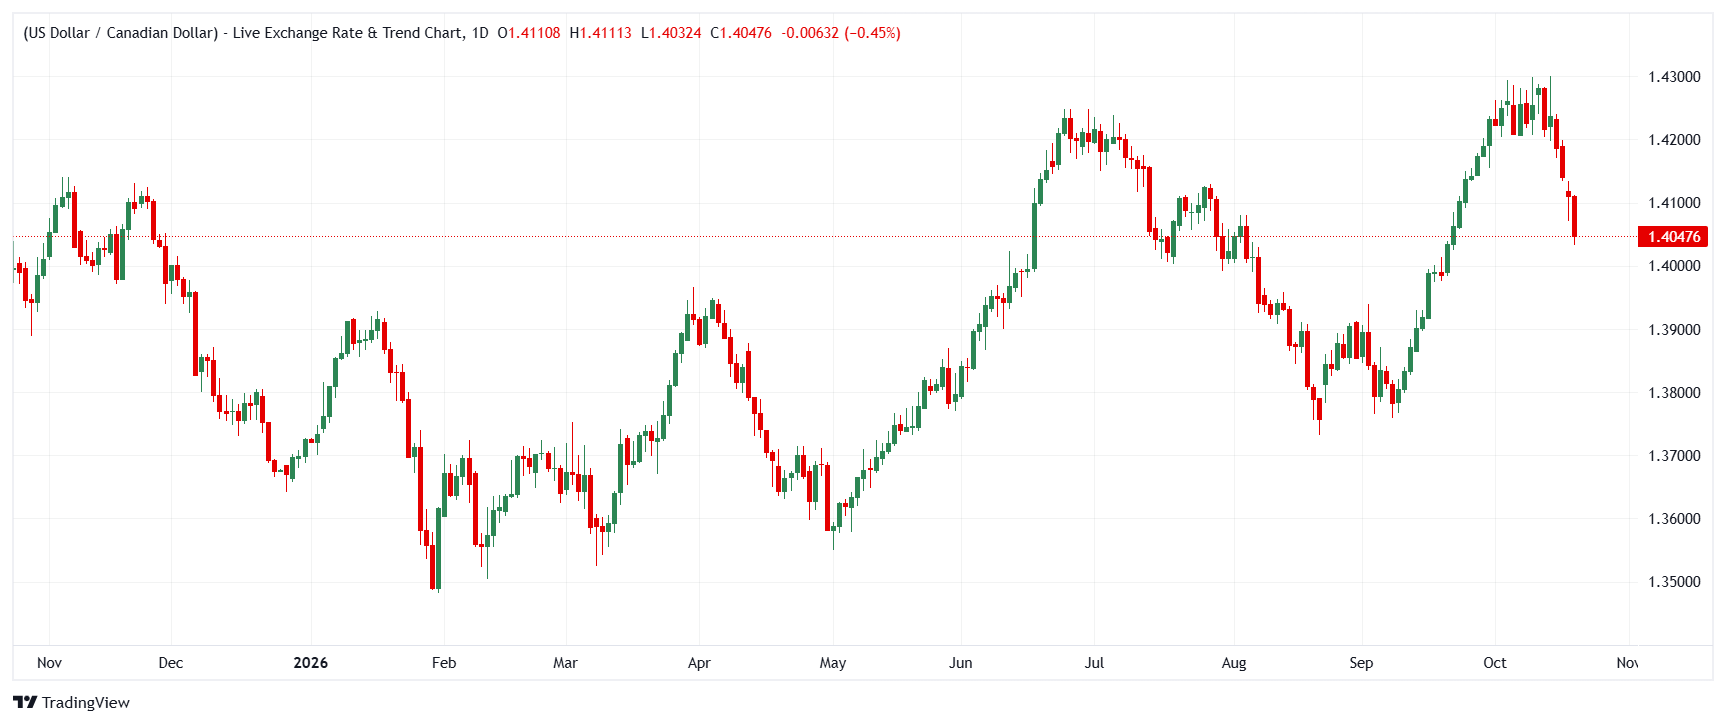
El Dólar canadiense (CAD) se ha convertido en el centro del debate sobre la próxima medida de política monetaria del Banco de Canadá (BoC). Los mercados se han apresurado a descontar una subida de tasas en la próxima reunión, arrastrando al USD/CAD hasta 1.4071, muy por debajo del máximo de 1.4300 del 14 de octubre, y MUFG considera probable que el BoC la lleve a cabo —posiblemente con una segunda subida en diciembre. Standard Chartered adopta la postura opuesta, argumentando que las apuestas del mercado por un endurecimiento son excesivas y esperando que el BoC mantenga las tasas sin cambios en el 2.25% hasta finales de 2026. Mientras tanto, la evidencia de la encuesta de RBC explica por qué se está produciendo esta reevaluación de línea dura: las expectativas de inflación canadienses están aumentando con fuerza justo cuando las conversaciones comerciales con EE.UU. se vienen abajo. Para el CAD, el próximo movimiento depende de si el BoC valida esas apuestas por subidas de tasas.
Standard Chartered: El BoC no necesita las subidas que los mercados están descontando
El economista de Standard Chartered, Dan Pan, espera que el BoC mantenga su tasa de interés oficial en el 2.25% hasta finales de 2026 y durante 2027, incluso con la presión del mercado para subir las tasas ya este mes. En su opinión, la débil demanda interna, la moderada inflación subyacente y un mercado laboral débil dejan poco riesgo de que las presiones inflacionarias se amplíen; un movimiento de las tasas en octubre estaría justificado por "precaución, no necesidad", y los aproximadamente 100 puntos básicos de endurecimiento descontados por el mercado no tienen detrás ningún catalizador sólido de crecimiento —una valoración que describe sencillamente como "excesiva".
"Ahora esperamos que el Banco de Canadá (BoC) mantenga las tasas sin cambios en el 2.25% hasta finales de 2026 y durante 2027 (frente a un recorte en 2026 y una subida en 2027 anteriormente). Los altos precios del petróleo han reducido la probabilidad de un recorte de tasas a corto plazo, pero la persistente holgura económica y la inflación subyacente contenida siguen justificando que el BoC pase por alto las perturbaciones a corto plazo de los precios de la energía."
MUFG: La reevaluación de línea dura ya ha impulsado el rebote del Dólar canadiense
En MUFG, Lee Hardman señala que el Dólar canadiense ha seguido recuperándose frente al Dólar estadounidense, con el USD/CAD cayendo hasta un mínimo de 1.4071, aún más por debajo del máximo del 14 de octubre en 1.4300. El motor es una reevaluación de línea dura de las expectativas sobre el BoC: el mercado de tasas ahora descuenta alrededor de 21 puntos básicos de subidas, frente a solo 9 puntos básicos al cierre de la semana pasada, alentado por el hecho de que los tres principales bancos canadienses cambiaron sus previsiones y ahora esperan una subida en la reunión de la próxima semana. Las propias encuestas empresariales y de consumidores del BoC, que constataron un aumento de las expectativas de inflación de los hogares a más largo plazo, refuerzan este argumento —aunque Hardman admite que "no es un hecho consumado", dada una segunda caída mensual consecutiva y considerable del empleo en septiembre.
"El BoC ha señalado recientemente que se está acercando a una subida de tasas. Si concede más peso a las medidas prospectivas de los riesgos de inflación y el mercado de tasas canadiense continúa descontando una alta probabilidad de una subida de cara a la reunión de la próxima semana, esperamos que el BoC dé el paso y endurezca la política monetaria."
RBC: El desvanecimiento de las negociaciones comerciales está elevando las expectativas de inflación canadiense
Claire Fan, del Royal Bank of Canada (RBC), informa que el sentimiento empresarial canadiense mejoró hasta principios de agosto, pero se debilitó marcadamente tras la ruptura de las negociaciones comerciales entre Canadá y EE.UU. el 21 de agosto. El deterioro del sentimiento, las exportaciones y la inversión se produjo junto con un giro en las expectativas de inflación: las expectativas de las empresas a uno y dos años resurgieron en septiembre hasta el 3.7% y el 3.1%, respectivamente, cerca de los máximos de primavera, y la mitad de las empresas encuestadas —más que el trimestre pasado— planea trasladar los aumentos de costes a los clientes. Por parte de los consumidores, las expectativas a más largo plazo, a cinco años, aumentaron significativamente hasta igualar a las de corto plazo, impulsadas principalmente por el actual conflicto en Oriente Medio.
"Las condiciones entre las empresas mejoraron en general hasta principios de agosto, pero los datos recopilados tras la ruptura de las negociaciones comerciales entre Canadá y EE.UU. el 21 de agosto apuntaron a una renovada debilidad del sentimiento, las exportaciones y la inversión, junto con un aumento de las expectativas de inflación."
La opinión de los bancos sobre el próximo movimiento del Dólar canadiense
Los tres bancos comparten el mismo contexto macroeconómico —aumento de las expectativas de inflación, incertidumbre comercial y un mercado laboral frágil—, pero divergen notablemente sobre la respuesta del BoC y lo que esto significa para el CAD. MUFG espera que el BoC dé el paso la próxima semana, con una segunda subida antes de diciembre como posibilidad, lo que respaldaría aún más al Dólar canadiense. Standard Chartered, en cambio, espera que el BoC mantenga las tasas sin cambios en el 2.25% durante 2026 y 2027, y considera excesivo el endurecimiento monetario descontado por el mercado, una postura que implica que el CAD podría ser vulnerable si esas apuestas de subidas se deshacen. RBC se sitúa en un punto intermedio: los datos muestran exactamente las presiones sobre las expectativas de inflación que justifican la apuesta de línea dura, pero también una renovada debilidad de la economía real que complica la decisión del BoC.
Conclusión
La dirección a corto plazo del Dólar canadiense se decidirá en la próxima reunión del BoC. Una subida —que es lo que espera MUFG— probablemente validaría la revaloración del mercado, prolongaría la caída del USD/CAD y abriría la puerta a especulaciones sobre una medida de seguimiento en diciembre. Si, como sostiene Standard Chartered, el BoC hace caso omiso al impacto del shock de los precios de la energía y mantiene las tasas en el 2.25%, el posicionamiento de línea dura podría deshacerse y hacer retroceder al CAD. En cualquier caso, las pruebas de RBC de que tanto las empresas como los consumidores están elevando sus expectativas de inflación —con la mitad de las empresas planeando trasladar los costes— sugieren que la narrativa del riesgo inflacionario no desaparecerá rápidamente, manteniendo al BoC bajo presión y al CAD sensible a cada indicio sobre su próximo movimiento.
(Este artículo fue creado con la ayuda de una herramienta de Inteligencia Artificial y revisado por un editor. Más información.)
Autor

Equipo FXStreet
FXStreet
El equipo de FXStreet está compuesto por un grupo de periodistas que seleccionan cuidadosamente las publicaciones de mercado publicadas por expertos de renombre.