Los mercados acaban de descontar subidas de tasas: Este gráfico muestra por qué 2022-23 dice que se equivocarán
Los operadores han descontado aproximadamente una subida de un cuarto de punto de sus previsiones para el Banco Central Europeo (BCE) desde mediados de septiembre, apostando a que el BCE dejará de subir las tasas debido a una oleada de ventas de deuda francesa. La misma apuesta fracasó dos veces en 2022 y 2023, cuando el BCE siguió subiendo las tasas en medio de las tensiones financieras porque la inflación estaba por encima de su objetivo del 2%. La inflación de la zona euro se situó en el 3.8% en septiembre.
La tasa de depósito del BCE, que paga a los bancos por los depósitos a un día y que establece los costos de endeudamiento del Euro, es del 2.50% después de las subidas de junio y septiembre. El rendimiento del bono alemán a dos años se mueve en función de lo que los operadores esperan del BCE durante los próximos dos años. Según la serie diaria del Bundesbank, alcanzó el 3.32% el 28 de septiembre, su nivel más alto desde octubre de 2008, y desde entonces ha caído 0.3 puntos hasta el 3.02%. Ese máximo se situó una centésima de punto por encima del rendimiento registrado el 8 de marzo de 2023, dos días antes de la quiebra de Silicon Valley Bank.
La oleada de ventas de bonos franceses descontó aproximadamente una subida de la trayectoria del BCE
La brecha entre los costos de endeudamiento franceses y alemanes a 10 años alcanzó 1.54 puntos porcentuales el 2 de octubre, la más amplia desde 2011, después de su mayor ampliación semanal en 17 años. Las ventas se extendieron a los bonos italianos, belgas y griegos, y España convocó elecciones anticipadas para el 29 de noviembre. El presupuesto de Francia para 2027 tiene como objetivo un déficit del 5% de la producción, frente al 5.4%, en comparación con el límite del 3% de la Unión Europea (UE), lo que cierra una sexta parte de la brecha. Cuando los rendimientos suben de esa manera, los gobiernos y las empresas pagan más por endeudarse sin que el BCE haga nada, por lo que los operadores suponen que el BCE necesita hacer menos.
La valoración del mercado monetario, las apuestas que realizan los operadores sobre la tasa de depósito después de cada reunión, muestra cuánto se descontó. El 5 de octubre, esa valoración mostraba 0.28 de una subida en la reunión del 29 de octubre, 0.89 para el 17 de diciembre y 2.69 para septiembre de 2027. A mediados de septiembre, situaba la probabilidad de una subida en octubre en aproximadamente tres de cuatro y descontaba aproximadamente una subida más hasta mediados de 2027. Aunque se hayan descontado, siguen siendo 2.69 subidas.
La presidenta del BCE, Lagarde, dio a los operadores su argumento el 28 de septiembre. Dijo al Parlamento Europeo que unas tasas a largo plazo más altas ralentizarían el crecimiento y trasladarían los costos de la energía a otros precios en mayor medida de lo que había proyectado el personal del BCE. El economista jefe del BCE, Lane, planteó lo mismo el 5 de octubre. La mayor caída diaria del rendimiento a dos años, de 0.19 puntos, se produjo el 2 de octubre, cuando la brecha francesa alcanzó su máximo y los rendimientos cayeron en todas partes tras un débil informe de empleo de EE.UU.
En dos ocasiones entre 2022 y 2023, el rendimiento a dos años perdió un punto por las tensiones y lo recuperó
El primer susto llegó en junio de 2022, cuando los costos de endeudamiento italianos se dispararon. El rendimiento alemán a dos años cayó 1.05 puntos entre el 16 de junio y el 2 de agosto, hasta el 0.10%, porque los operadores esperaban un BCE más lento. El BCE subió las tasas medio punto el 21 de julio, el doble de lo que había indicado, y después tres cuartos de punto en septiembre y nuevamente en octubre. El rendimiento volvió a superar su máximo de junio el 9 de septiembre, el día después de la primera de esas tres subidas de tres cuartos de punto.
El segundo episodio se produjo en marzo de 2023, después de la quiebra de Silicon Valley Bank y de que las acciones de Credit Suisse cayeran a un mínimo histórico. El 15 de marzo, los operadores situaron el máximo del BCE cerca del 3%, frente al 4% de una semana antes, y el rendimiento a dos años cayó 1.09 puntos en las ocho sesiones hasta el 20 de marzo. El BCE subió las tasas medio punto el 16 de marzo y cuatro veces más después de eso. Se detuvo en el 4%, nivel en el que los operadores habían situado el máximo la semana anterior a Credit Suisse.
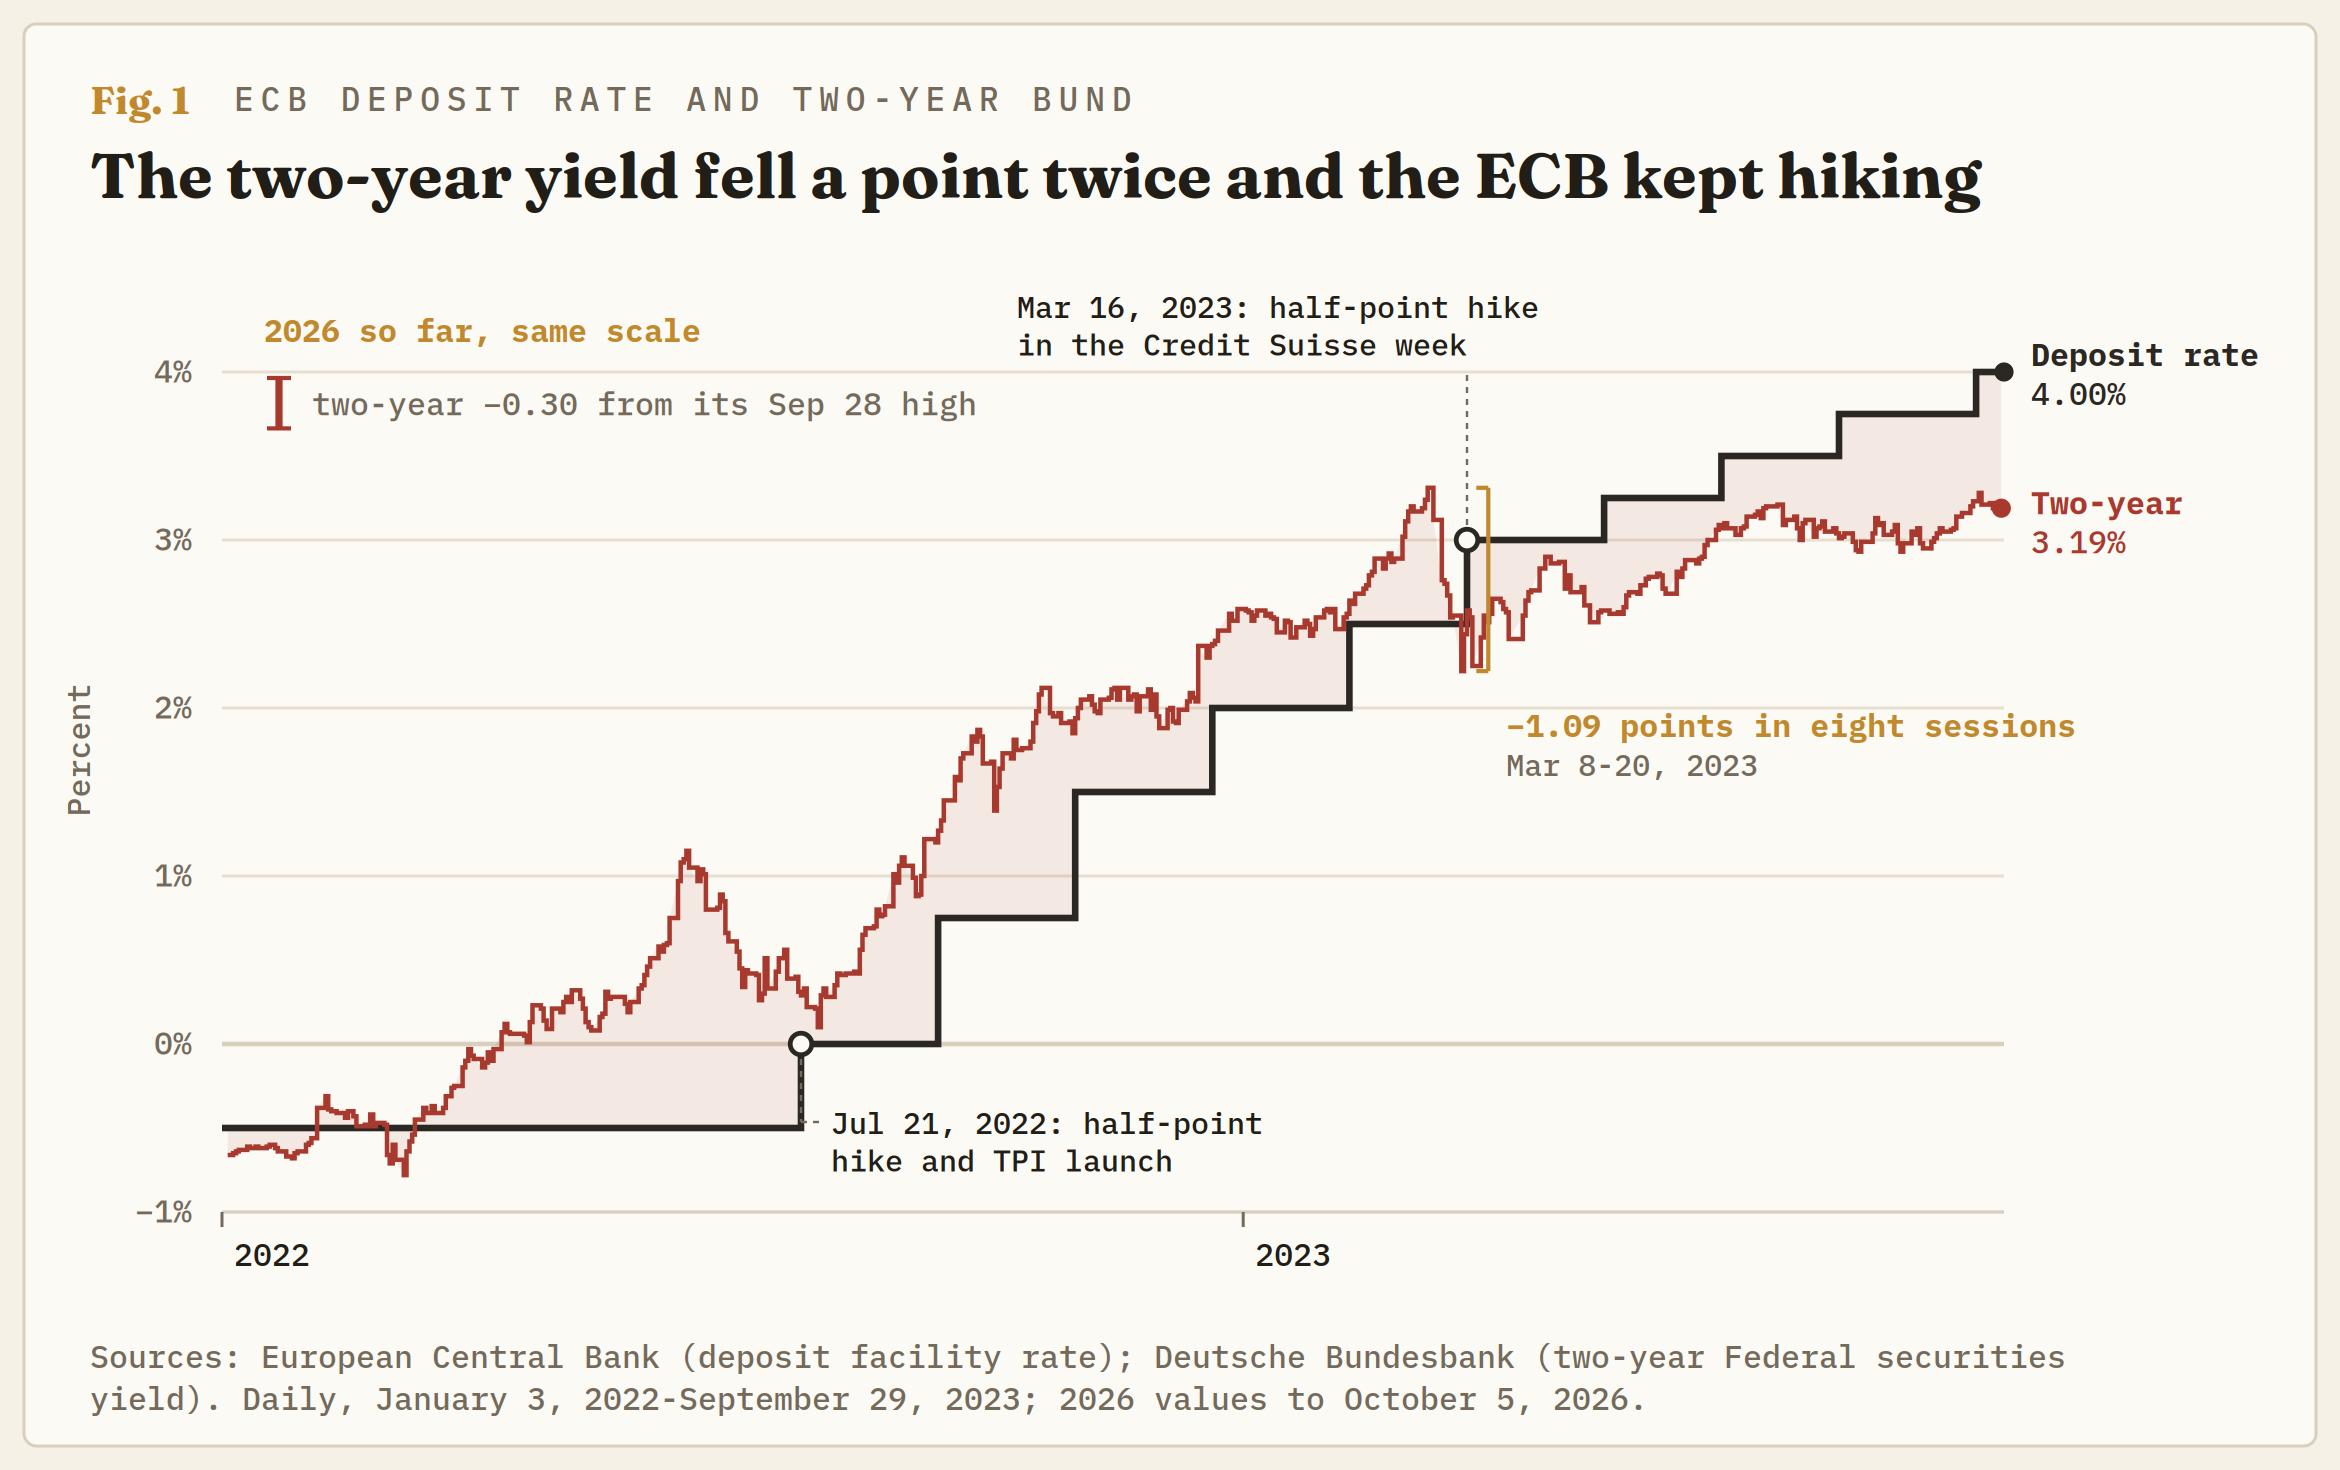
Ambas revisiones de precios se revirtieron por la misma razón. La inflación subyacente, que excluye la energía, los alimentos, el alcohol y el tabaco, era del 3.7% en junio de 2022 y alcanzó un récord del 5.7% en marzo de 2023. Las tensiones podían mover la fecha de una subida, pero no la necesidad de una. Para el 21 de septiembre de 2023, el rendimiento a dos años había vuelto al 3.28%, casi completamente hasta su nivel del 8 de marzo.
Los bancos centrales dieron a cada sobresalto su propia herramienta y mantuvieron las tasas centradas en la inflación
En junio de 2022, el BCE celebró una reunión no programada para dirigir las reinversiones de su cartera de bonos pandémicos hacia los países bajo presión. El 21 de julio lanzó el Instrumento de Protección de la Transmisión (TPI), una red de seguridad de compra de bonos para los países cuyos costes de endeudamiento se alejan de sus fundamentos, junto con una subida de medio punto.
El Banco de Inglaterra (BoE) compró bonos gubernamentales a largo plazo entre el 28 de septiembre y el 14 de octubre de 2022 para detener una venta masiva por parte de los fondos de pensiones. Tres semanas después, subió su tasa en tres cuartos de punto. La Reserva Federal (Fed) subió las tasas 12 días después de que quebrara Silicon Valley Bank. El entonces presidente de la Fed, Powell, afirmó el 22 de marzo de 2023 que unas condiciones más restrictivas para la concesión de préstamos bancarios podrían hacer el trabajo de una subida de tasas, y la Fed subió las tasas dos veces más.
La presidenta del BCE, Lagarde, planteó el argumento de Powell sobre los rendimientos a largo plazo el 28 de septiembre. Cuando el BCE lanzó el TPI, afirmó que la red de seguridad permitiría que las subidas de tasas alcanzaran por igual a todos los países del euro. El presidente del Bundesbank, Nagel, afirmó el 1 de octubre que el trabajo del BCE es la estabilidad de precios, no mantener la brecha entre los costes de endeudamiento de los países en un nivel concreto. Las propias previsiones de septiembre del BCE sitúan la inflación excluyendo la energía y los alimentos en el 2.6% en 2027 y el 2.3% en 2028, por encima del objetivo durante todo el periodo.
2011 es el año en que los operadores acertaron
El argumento en contra de esto es 2011. El BCE subió las tasas en abril y julio de 2011 porque la energía estaba impulsando la inflación al alza, y después las recortó en noviembre y diciembre, tras extenderse la crisis de deuda a Italia y España. Ambas subidas habían desaparecido para finales de año.
La presidenta del BCE, Lagarde, declaró al periódico francés La Croix que esto no es 2011. La diferencia está fuera de Francia, donde la prima de Italia a 10 años sobre Alemania promedió 5.19 puntos porcentuales en noviembre de 2011 y la de España alcanzó los 5.55 en julio de 2012. La de Italia rondaba los 1.1 puntos el 1 de octubre, y la de España se sitúa en torno a 0.65, menos de la mitad que la de Francia.
El eslabón débil es Francia, que está sujeta al procedimiento de déficit excesivo (PDE) de la UE, el proceso aplicable a los gobiernos cuyos déficits superan las normas, desde julio de 2024. Un país sujeto al procedimiento puede acceder al TPI solo si la UE no ha determinado que no está corrigiendo el déficit. El TPI nunca se ha utilizado, y el primer país que pueda necesitarlo quizá no cumpla los requisitos. Si la venta alcanza a Italia y ninguna herramienta se ajusta a Francia, la tasa de depósito será lo único que quede, y ese es el modelo de 2011.
La inflación subyacente es el otro punto débil. En el 2.5%, está más cerca del 1.6% de 2011 que del 5.7% de marzo de 2023, y la mayor parte del aumento hasta el 3.8% corresponde a la energía, que sube un 18.8% interanual. Esa tasa general está por encima del máximo del 3.0% de 2011, y la presidenta del BCE, Lagarde, ha calificado el shock energético de demasiado grande como para ignorarlo.
La subida que los operadores descontaron tiene fecha: el 17 de diciembre
La opinión predominante es que la subida de diciembre se llevará a cabo y que las subidas de 2027 que los operadores retiraron volverán a descontarse en los precios. Ambas subidas de 2026 se produjeron en reuniones con nuevas previsiones del personal, en junio y septiembre, y el 29 de octubre no hay ninguna. El 17 de diciembre sí las habrá, y los mercados monetarios han descontado 0.89 de una subida para entonces.
El rendimiento alemán a dos años es el indicador. Un movimiento de vuelta por encima del 3.20%, nivel en el que cotizaba antes del 2 de octubre, indicaría que la tensión está desapareciendo de los precios del BCE. Por debajo del 2.90%, su nivel del 1 de septiembre, todo lo que los operadores añadieron en torno a la subida de septiembre habrá desaparecido. La prima de Italia a 10 años es el umbral de 2011, y un movimiento hacia los 1.5 puntos desde aproximadamente 1.1 indicaría que las ventas ya no se limitan a Francia.
El Euro cayó el lunes a su nivel más bajo frente al Dólar estadounidense desde mayo de 2025. Gana si la subida de diciembre vuelve a descontarse en los precios y pierde si la prima de Italia se amplía. La previsión será errónea si el BCE mantiene las tasas el 17 de diciembre con una inflación subyacente del 2.5% o superior, porque eso significaría que los mercados de bonos, y no la inflación, están fijando las tasas de la zona euro.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.