Las ganancias de SK Hynix superan las expectativas e impulsan al alza las acciones de Micron y Sandisk
- SK Hynix informa de un aumento del 32% en los ingresos intertrimestrales.
- La compañía coreana de memoria registra un aumento de los precios de DRAM y NAND superior al 20% en el tercer trimestre.
- Las acciones de Sandisk y Micron suben conjuntamente, mientras la primera se prepara para presentar sus resultados trimestrales el jueves.
Las acciones de SK Hynix (SKHY) se dispararon un 12% el miércoles después de que los resultados del tercer trimestre demostraran que los precios de los chips de memoria continúan subiendo hasta niveles récord. El éxito del fabricante de semiconductores coreano ha provocado un repunte de Micron (MU) y Sandisk (SNDK), sus dos principales competidores estadounidenses en el segmento de los chips de memoria.
Las acciones de Micron subieron más de un 4% tras la noticia, mientras que las acciones de Sandisk salieron de su reciente descenso para subir más de un 5%.
SK Hynix informó de unos ingresos trimestrales récord de 104.6 billones de wones surcoreanos (77.9 mil millones$), un 32% más intertrimestral, siendo la primera vez que supera el umbral de los 100 billones de wones. El KOSPI de Corea del Sur, el principal índice de referencia de renta variable del país, se disparó más de un 6.6% tras la noticia.
Los resultados de SK Hynix muestran que los precios de la memoria siguen subiendo
Los inversores de Micron y Sandisk encuentran motivos de optimismo en el hecho de que los resultados de SK Hynix demuestran que los precios de la memoria no se están estabilizando.
Los ingresos del segmento DRAM del productor coreano aumentaron un 10% intertrimestral, mientras que los precios medios de venta se dispararon en el rango de los «veintitantos por ciento» intertrimestrales. Su negocio de memoria NAND registró un «ligero descenso» de los ingresos respecto al segundo trimestre, pero también presentó un aumento de los precios medios de aproximadamente un 20%.
Esto es especialmente importante para Sandisk, una compañía dedicada exclusivamente a NAND, ya que presentará sus resultados del primer trimestre de 2027 el jueves 29 de octubre. Wall Street espera que Sandisk informe de un beneficio por acción (BPA) ajustado de 46.41$ sobre unos ingresos de 10.7 mil millones$.
El pequeño descenso trimestral de los ingresos de NAND de SK Hynix no debería ser un problema para Sandisk, ya que la primera está muy centrada en trasladar su capacidad de producción a chips de memoria de alto ancho de banda (HBM) necesarios para los centros de datos de inteligencia artificial. De hecho, podría significar que Sandisk está viendo crecer su cuota de mercado.
Para el cuarto trimestre, SK Hynix espera que su negocio de DRAM genere otro aumento superior al 20% en los ingresos intertrimestrales, mientras que su negocio de NAND debería registrar un crecimiento de los ingresos de un dígito medio.
El beneficio operativo del fabricante de memoria coreano aumentó un 38% intertrimestral y un 632% interanual. SK Hynix afirmó que planeaba devolver alrededor de 75 mil millones$ a los accionistas este año mediante dividendos y recompras de acciones.
Gráfico de las acciones de SK Hynix
SK Hynix solo cotiza sus acciones en el NASDAQ desde julio, por lo que los analistas técnicos no tienen mucho a lo que aferrarse. Sin embargo, el hecho de que se dispararan alrededor de un 25% en las últimas cuatro sesiones bursátiles nos indica que el mercado se dio cuenta de que estaba infravalorando gravemente las acciones.
Incluso antes de los resultados, SKHY abrió con huecos alcistas tanto el lunes como el martes. Ahora, una ruptura de la media móvil simple (SMA) de 50 días cerca de 169$ parece inevitable. Incluso a corto plazo, parece probable que SKHY vuelva a probar la resistencia previa en el rango de 190$ a 200$.
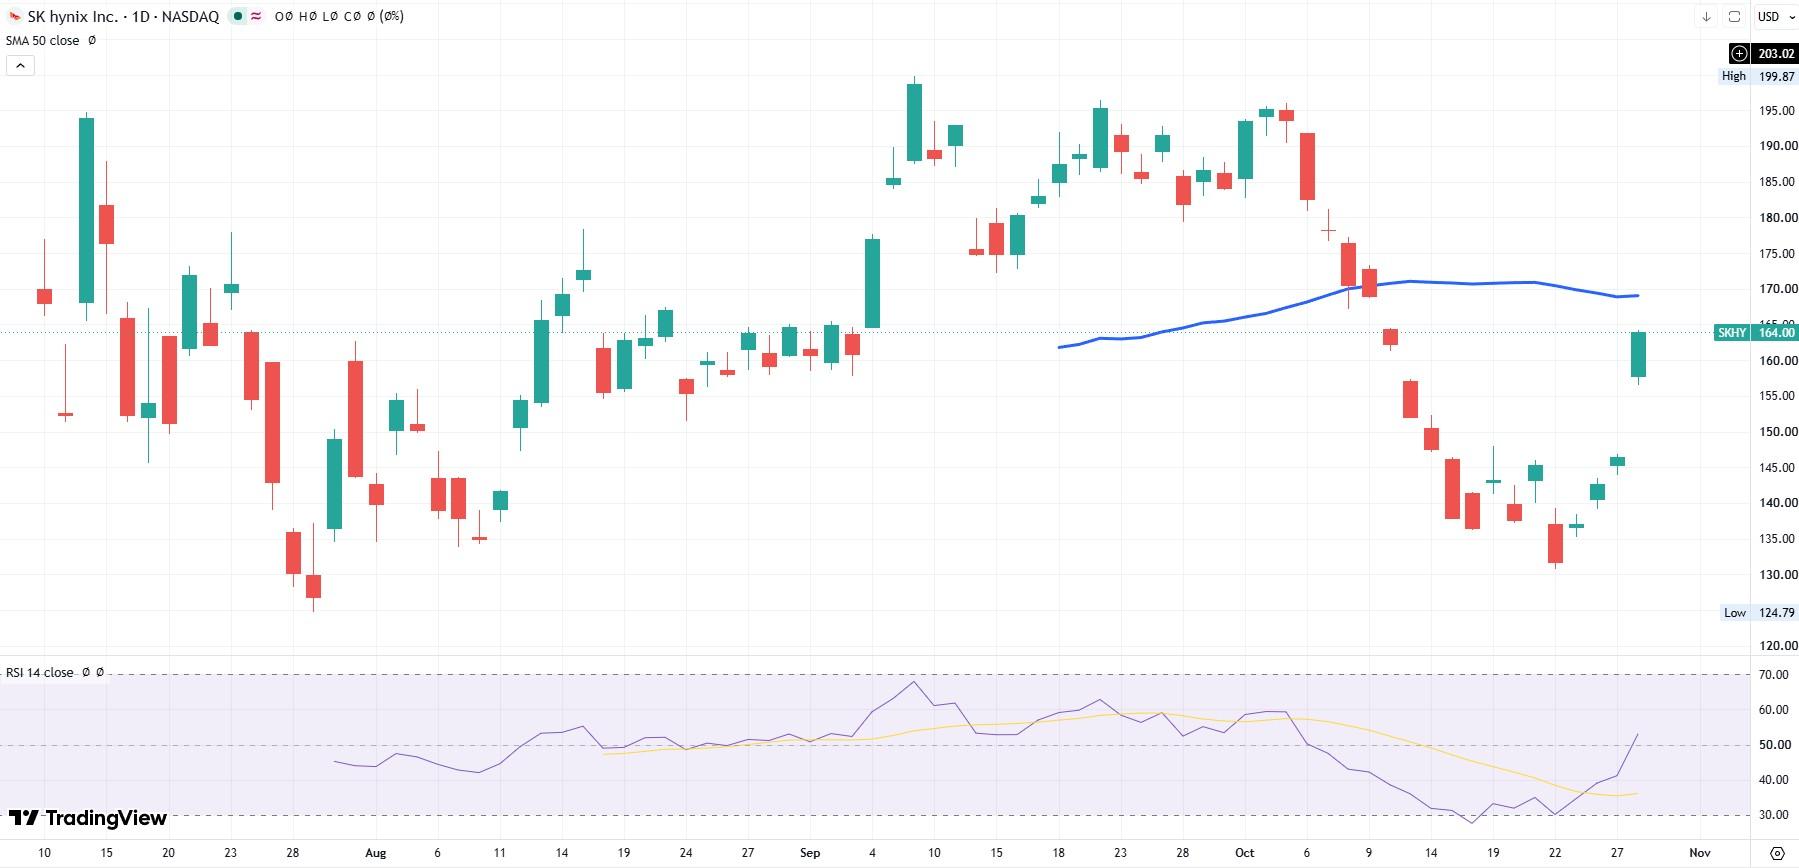
Es bastante posible que supere los 200$ antes de que termine el año, pero los alcistas son plenamente conscientes de que SKHY ya lo ha intentado en cuatro ocasiones distintas durante los últimos cuatro meses. Esta vez, unas fuertes recompras de acciones deberían ser suficientes para que los alcistas crucen la línea de meta.
Autor

Clay Webster
FXStreet
Clay ha trabajado en periodismo financiero durante más de una década. Tiene experiencia en el sector energético y ha escrito para Platts, The Motley Fool y US News & World Report, entre otras publicaciones.