El mensaje de las ganancias de SpaceX es contundente: el superciclo de la IA está lejos de haber terminado
- El aumento interanual del 161% en los ingresos de SpaceX en el T3 es solo el principio.
- La compañía de Musk podría duplicar los gastos de capital hasta los 35-40 mil millones de dólares en el T4.
- El negocio de IA se prepara para añadir 10 GW de capacidad informática en 2027.
- JPMorgan eleva el precio objetivo más de un 100%, hasta los 500$.
Los resultados del tercer trimestre de Space Exploration Technologies (SPCX), publicados después del cierre del mercado el martes, son una sirena estridente para todos los inversores en IA. El auge de la IA no está perdiendo fuerza a pesar de la reciente ansiedad en el mercado. Al menos no si el fundador Elon Musk tiene algo que decir al respecto.
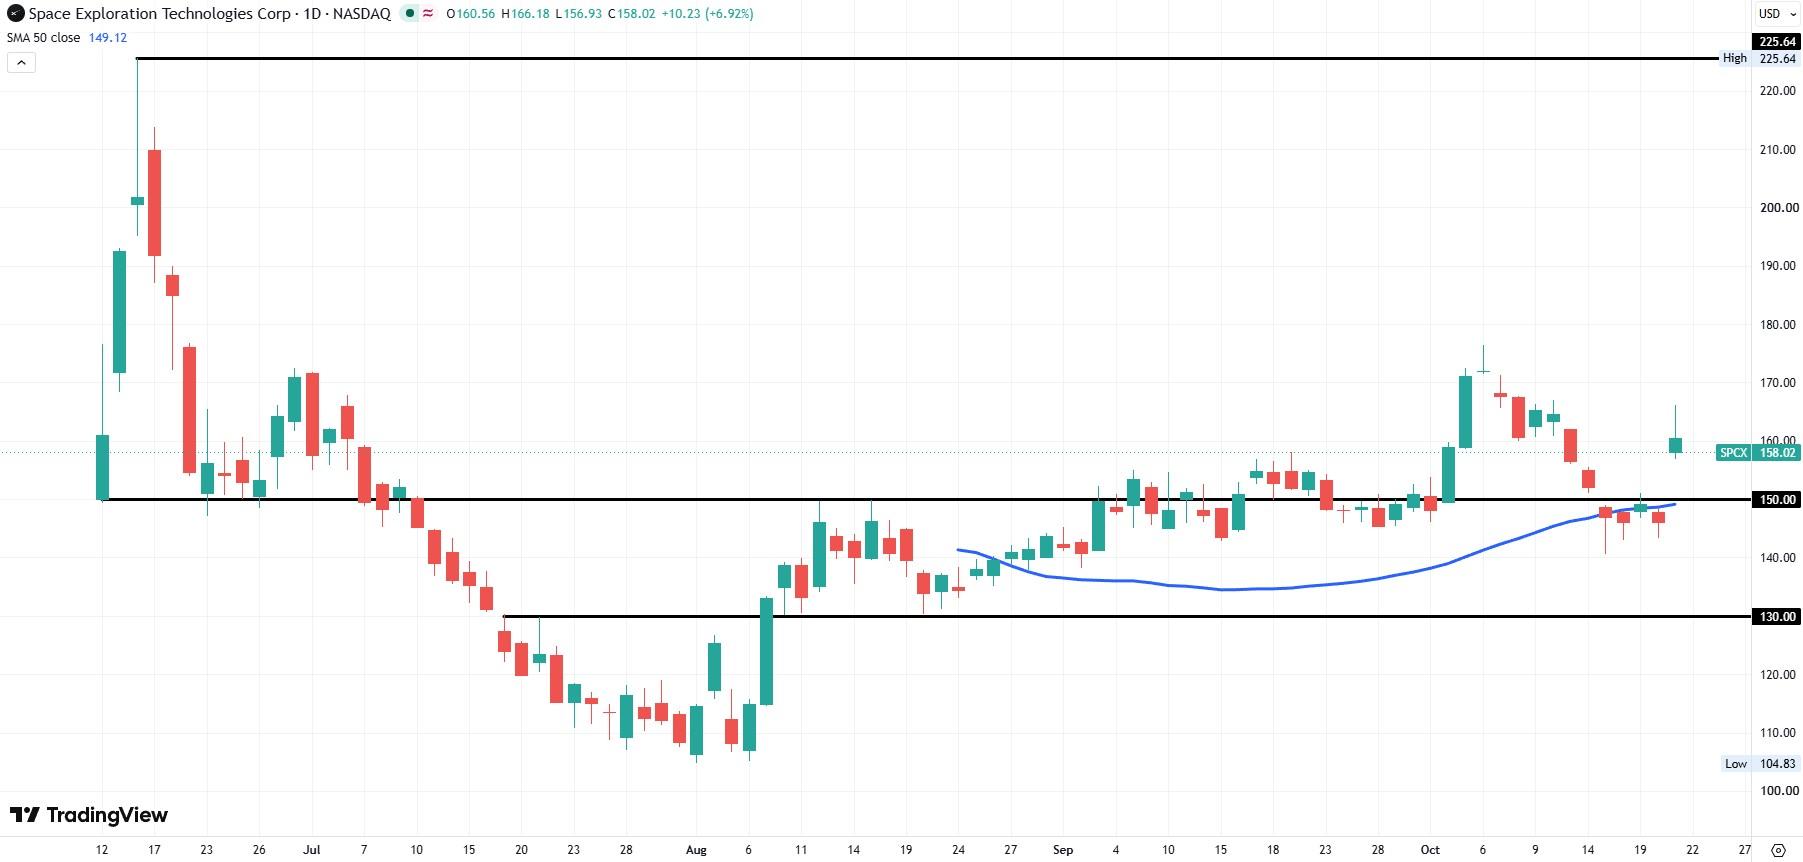
La compañía aeroespacial-telecomunicaciones-semiconductores e IA ha visto cómo sus acciones se disparaban un 10% el miércoles tras conocerse los resultados, añadiendo unos 200.000 millones de dólares a su capitalización de mercado. Y una de las principales razones es lo colosales que son las proyecciones.
En un intento por comprender hasta qué punto podría llegar a ser de enorme esta compañía, Musk admitió durante la conferencia sobre resultados que SpaceX y Tesla (TSLA), su otra compañía valorada en un billón de dólares, habían creado un comité para estudiar una posible fusión.
Los ingresos de IA se disparan en SpaceX
SpaceX podría haber reportado unos ingresos extraordinarios de 14.6 mil millones $ en el tercer trimestre, un 161% más interanual, pero eso palidece en comparación con el futuro. Muchos se rieron cuando el CEO Musk presumió de alcanzar 1 billón de dólares en ingresos para 2031, pero ahora esa cifra parece al menos posible.
"Ahora vemos unos ingresos totales de la compañía en el rango de entre 33 mil millones $ y 37 mil millones $ para el primer trimestre de 2027", dijo el CFO Bret Johnsen durante la conferencia sobre resultados.
Antes de la publicación de resultados, las proyecciones de ingresos, propensas a revisiones al alza, ya se situaban en 161 mil millones $ en 2027 y 309 mil millones $ en 2028.
Aunque los tres segmentos corporativos del negocio de SpaceX están experimentando un crecimiento masivo, el segmento de IA es claramente el foco de atención. El segmento de Superinteligencia (SI) registró unos ingresos de 7.6 mil millones $ en el trimestre, superando los 5.2 mil millones $ de Connectivity, con algo más de 600 millones $ procedentes de su adquisición de Cursor.
Johnsen dijo que el segmento SI terminó el trimestre con 1.7 GW de capacidad de computación y alcanzaría los 2.2 GW a finales de octubre. Esto hace que la afirmación de Musk de que su compañía alcanzaría entre 2.5 y 3.0 GW de capacidad de computación para finales de año esté claramente al alcance. Pero esa es solo la mitad de la historia, porque SpaceX ya afirma que cuadruplicará la capacidad de computación para finales de 2027, añadiendo 10 GW de capacidad de computación para finales de ese año natural.
Esto sitúa la capacidad informática de SpaceX al nivel de los principales despliegues de OpenAI y Anthropic, y significa que el segmento SI de SpaceX podría probablemente superar a ambos laboratorios de IA en la segunda mitad de esta década. Sin embargo, Musk dejó claro que pretende reservar aproximadamente la mitad de la capacidad informática de la compañía para el entrenamiento interno de modelos y las ofertas comerciales, mientras que la otra mitad estará disponible para alquilarla a otras compañías.
Connectivity eleva la rentabilidad y el segmento espacial depende de Starship
Los ingresos del segmento de Conectividad fueron de 5,2 mil millones de dólares en el T3, y esa parte de la compañía, que vende acceso a Internet de banda ancha a los clientes, alcanzó un margen bruto del 55%. Los beneficios de ese segmento ayudaron a SpaceX a alcanzar unos ingresos netos trimestrales de 4,4 mil millones de dólares, una mejora drástica respecto a la pérdida de 1,1 mil millones de dólares que la compañía registró hace un año, cuando era privada. El EBITDA ajustado de 8,8 mil millones de dólares en el T3 también fue impresionante.
"Añadimos 1.6 millones de consumidores [en el tercer trimestre,] alcanzando algo menos de 14 millones de suscriptores globales de banda ancha para consumidores", dijo la COO Gwynne Shotwell. "Superamos los 22 millones de usuarios mensuales de Starlink Mobile al cierre del trimestre, un 37% más intertrimestral"
El segmento de Conectividad debería crecer considerablemente a partir de ahora, después de recibir en las últimas semanas la aprobación de la Comisión Federal de Comunicaciones (FCC) para lanzar 15.000 satélites móviles V2. La compañía también acordó adquirir una cartera de espectro de banda baja para ampliar sus ofertas de comunicaciones.
El segmento espacial incrementó sus ingresos apenas un 6% interanual, hasta los 1.8 mil millones de dólares, pero Musk dijo que su nueva plataforma de lanzamiento reutilizable y de gran capacidad de carga, Starship, comenzaría a realizar vuelos semanales en la primera mitad del próximo año.
"Esperamos realizar dos vuelos semanales o quizá incluso con mayor frecuencia para finales del próximo año", añadió Musk.
SpaceX está ahora en camino de alcanzar su objetivo anterior de 100 mil millones de dólares en ingresos recurrentes anuales para finales de año, pero también está gastando mucho para cumplir esos objetivos de ingresos. El director financiero Johnsen dijo que el gasto de capital del cuarto trimestre alcanzará entre 35 mil millones y 40 mil millones de dólares solo en el cuarto trimestre, posiblemente el doble de los 19.6 mil millones de dólares de gasto de capital del tercer trimestre.
Musk ofreció menos detalles sobre el proyecto de semiconductores Terafab de SpaceX, pero dijo que espera probar los chips más recientes en mayo o junio del próximo año. La "aspiración es alcanzar la producción en volumen alrededor del tercer trimestre de 2028 en Gibbons Creek", dijo Musk en respuesta a la pregunta de un analista durante la sesión de preguntas y respuestas de la llamada de resultados.
Lo que dicen los analistas
El analista de Piper Sandler, Alexander Potter, ofreció la respuesta más divertida. "Está claro que nosotros (y nuestros pares del lado vendedor) hemos estado modelizando SPCX de forma tremendamente errónea, y nuestro modelo requiere una revisión considerable", escribió Potter en una nota dirigida a los clientes.
Potter mantuvo su objetivo de precio anterior de 140$ a la espera de una próxima reevaluación.
El analista de JPMorgan Doug Anmuth más que duplicó su precio objetivo, que pasó de 240$ a 500$. Ahora es el más alto de Wall Street, pero Anmuth fijó explícitamente la fecha objetivo para diciembre de 2027.
Cantor elevó su objetivo de precio de 246$ a 345$. UBS y Citi elevaron cada uno sus objetivos hasta 230$ y 240$.
La proyección más llamativa llegó del primer inversor de SpaceX, Peter Diamandis, quien fue entrevistado en CNBC tras conocerse los resultados. Diamandis, que invirtió en SpaceX en 2013, cuando tenía un valor inferior a 10 mil millones de dólares, afirmó que SpaceX será la primera compañía de 10 billones de dólares y que finalmente alcanzará los 100 billones de dólares.
"SpaceX ha dejado de ser simplemente una compañía de cohetes", dijo Diamandis en la entrevista con CNBC. "Ahora es una compañía de superinteligencia. Es una compañía de comunicaciones globales. Es una compañía dominante de infraestructuras. No hay nada parecido."
Autor

Clay Webster
FXStreet
Clay ha trabajado en periodismo financiero durante más de una década. Tiene experiencia en el sector energético y ha escrito para Platts, The Motley Fool y US News & World Report, entre otras publicaciones.