El Índice del Dólar se estanca por debajo de su máximo mientras los halcones de la Fed reiteran su postura
- El Índice del Dólar DXY se estanca por debajo del máximo de 18 meses del lunes, cerca de 102.50, mientras los funcionarios de la Fed reiteran sus argumentos a favor de una subida.
- Los futuros descuentan una probabilidad de aproximadamente el 20% de una subida de la Fed en octubre y de cerca del 70% en diciembre.
- Se prevé que el IPC subyacente de EE.UU. se sitúe en el 0.2% mensual el 14 de octubre, y el general en el 0.6%.
Cuatro sesiones después de alcanzar su nivel más alto desde abril de 2025, el Índice del Dólar no ha vuelto a ese nivel. El índice cotiza cerca de 102.25 y ha marcado un máximo más bajo en cada sesión desde el miércoles. Los funcionarios de la Fed pasaron la semana defendiendo otra subida de tasas, y el rendimiento del Tesoro a 10 años alcanzó el lunes su nivel más alto desde 2002, pero ninguno de los dos factores ha impulsado al índice al alza. El Índice de Precios al Consumo (IPC) de EE.UU. del 14 de octubre es la primera publicación con posibilidades reales de cambiar esta situación.
El rendimiento a dos años cayó mientras la Fed defendía una subida
El gobernador de la Fed, Waller, afirmó el jueves que se necesitan más subidas, pero que no tienen por qué producirse en reuniones consecutivas, mientras que el presidente de la Fed de St. Louis, Musalem, declaró que las tasas deberían subir durante los próximos seis a nueve meses. Las actas de la reunión del 15 y 16 de septiembre, publicadas el miércoles, mostraron que la mayoría de los funcionarios espera otra subida antes de finales de año. Esto coincide con la proyección mediana de 4.1% para finales de 2026, lo que implica otra subida de un cuarto de punto desde el rango actual de 3.75%-4.00%.
Los futuros sitúan las probabilidades de una subida cerca del 20% para el 28 de octubre y cerca del 70% para el 9 de diciembre, por lo que el mercado tomó al gobernador Waller al pie de la letra respecto a las reuniones consecutivas. El Índice del Dólar subió junto con el rendimiento del Tesoro a dos años durante septiembre, y el bono a dos años es el rendimiento más vinculado al próximo movimiento de la Fed. Cayó del 4.84% del lunes al 4.75% del jueves, mientras que el rendimiento a 10 años ha retrocedido hacia el 5.25%.
Los consumidores calificaron las condiciones como las peores registradas y el índice apenas se movió
La encuesta preliminar de la Universidad de Michigan (UoM) del viernes situó el sentimiento del consumidor en 46.3, por debajo de la previsión de 47.6 y solo por encima de la lectura de mayo en la historia de la encuesta. Su indicador de las condiciones actuales alcanzó un mínimo histórico, mientras que los hogares elevaron sus expectativas de inflación para el próximo año al 4.7% y sus expectativas a cinco años al 3.5%. Esa es la medida que el gobernador Waller afirmó estar observando en busca de señales de que los precios más altos se están convirtiendo en algo esperado.
La mayor parte de la subida del índice del viernes se produjo antes, cuando Canadá informó de la pérdida de 68.3K empleos y el USD/CAD subió a un máximo de 18 meses. El CAD representa el 9.1% del índice, y el informe de Canadá aún lo movió más que la encuesta estadounidense. El euro representa el 57.6%, y el EUR/USD, cerca de 1.1200, todavía está por encima de la zona de 1.1150 que mantuvo el lunes y el martes, por lo que el componente más grande del índice tampoco le está dando mucho impulso.
Se prevé que el IPC proporcione una cifra para cada una de las posiciones de la Fed
El IPC se publicará el miércoles 14 de octubre a las 12:30 GMT, y se prevé que los precios generales aumenten un 0.6% mensual en septiembre y que la tasa anual alcance el 3.6% desde el 3.4%. Se prevé que los precios, excluidos los alimentos y la energía, aumenten un 0.2% tras el 0.3%, hasta el 2.5% interanual. En las actas de septiembre, algunos funcionarios describieron la subida como un seguro contra la inflación persistente y otros como una forma de evitar que los costes energéticos se extiendan a otros precios. Una inflación subyacente del 0.2% sería un mes en el que nadie tendría que defender una posición
Una lectura subyacente del 0.3% o superior podría reavivar las apuestas por una subida de tasas en octubre y dar al índice una razón para superar 102.50. Un 0.2% podría dejar descontada diciembre y no octubre, que es la configuración que ha mantenido al índice dentro de su rango desde el lunes. El Libro Beige de la Fed, su encuesta sobre las condiciones empresariales regionales, se publicará a las 18:00 GMT del mismo día.
Las cifras del Índice de Precios de Producción (IPP) y las ventas minoristas se publicarán el jueves, y se prevé que las ventas aumenten un 0.3% tras el 1.2% de agosto. Una cifra muy superior a esa podría consolidar las expectativas de una subida en diciembre, mientras que un dato inferior a lo esperado podría sumarse a los planes de gasto más débiles de la encuesta del viernes. El presidente de la Fed, Warsh, hablará el mismo día a las 15:30 GMT, entre las últimas intervenciones programadas antes de que los funcionarios dejen de hablar públicamente el 17 de octubre, de cara a la reunión del 27 y 28 de octubre.
El gobernador del Banco de Canadá (BoC), Macklem, hablará el miércoles y el viernes, después de dos meses consecutivos de pérdidas de empleo, y la ponderación del CAD en el índice incorpora su tono. El lunes comienza con el mercado de bonos de EE.UU. cerrado por el Día de Colón y Japón también de vacaciones.
Niveles y sesgo
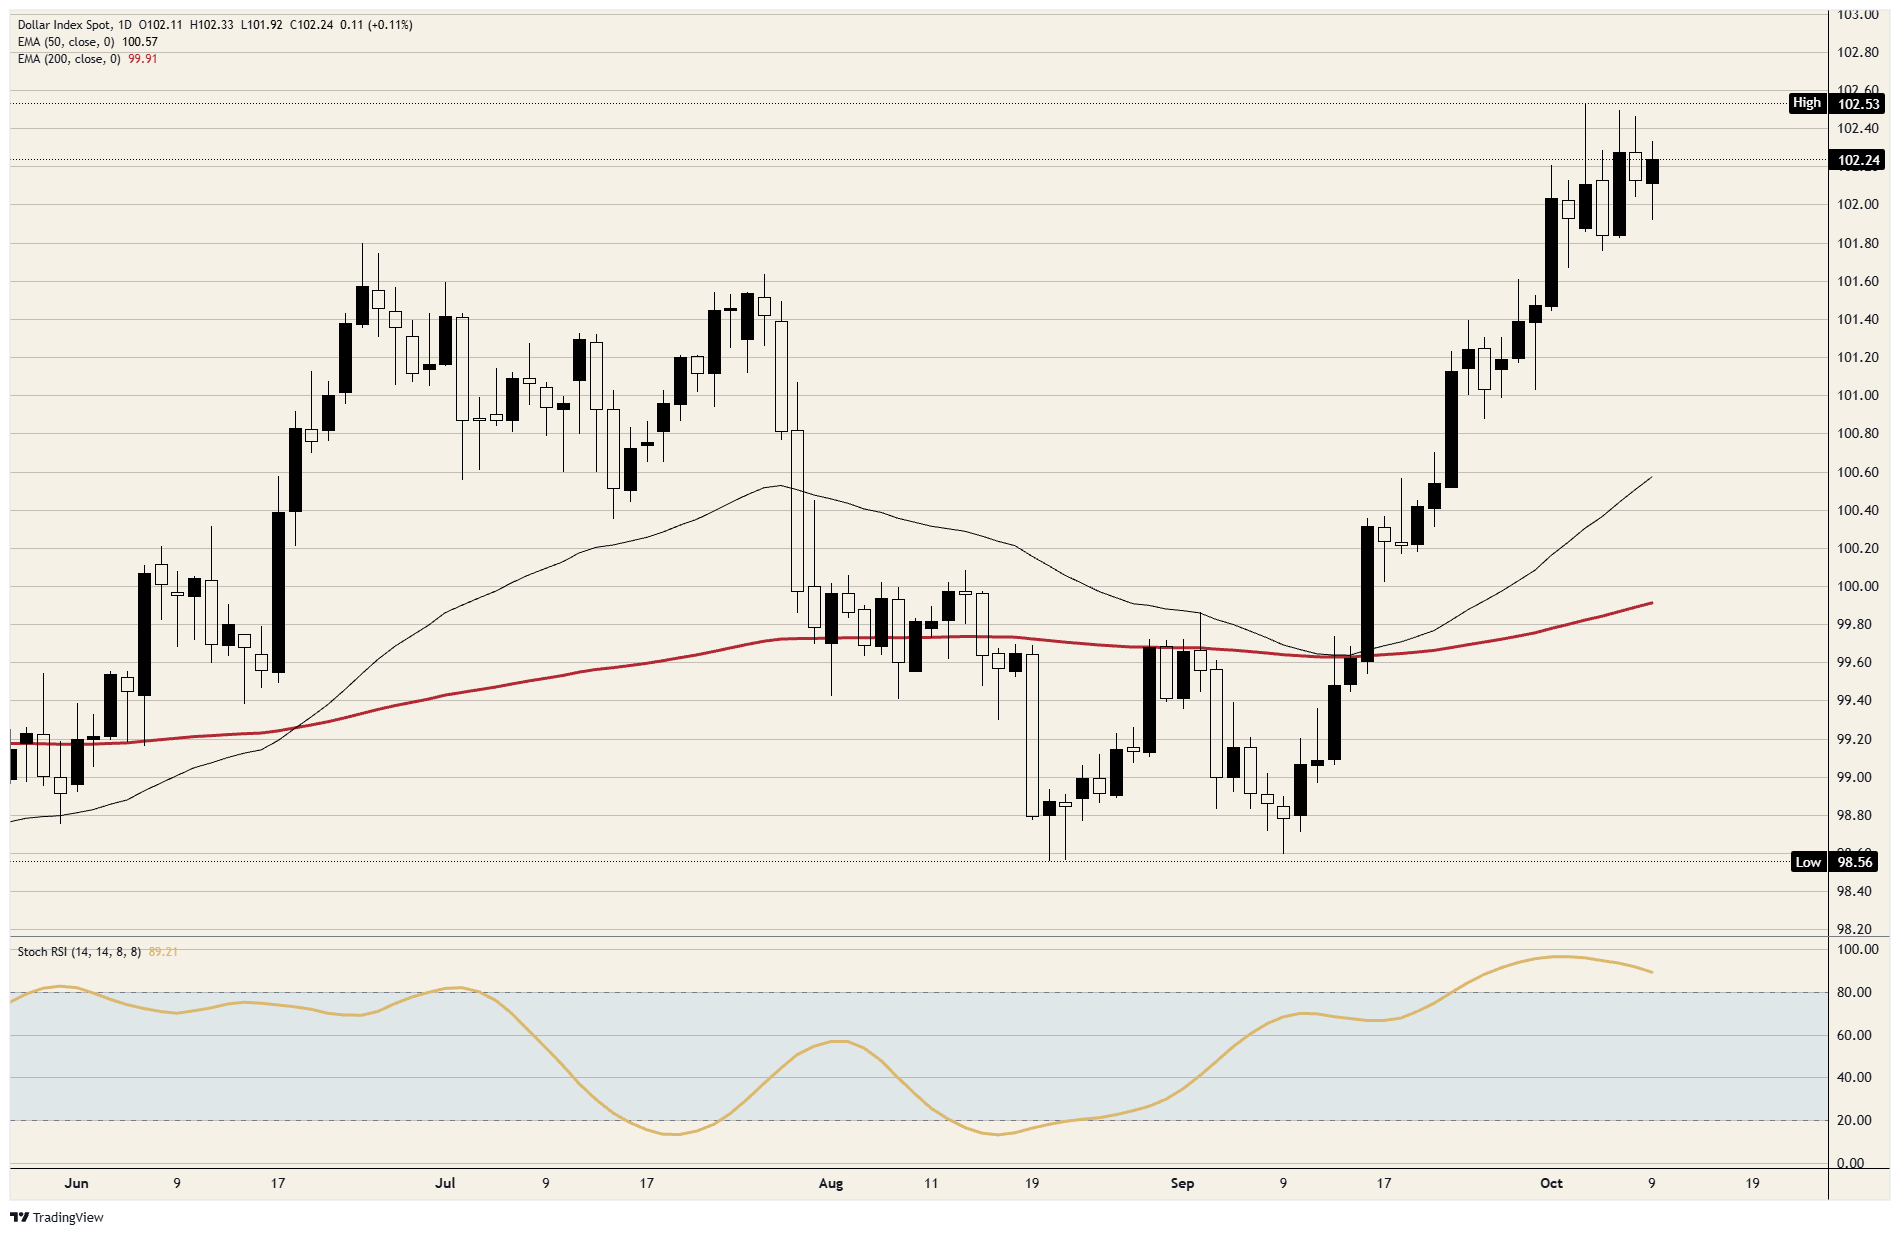
Resistencia: 102.50 frenó al índice el lunes, miércoles y jueves, y el máximo del lunes, justo por encima de ese nivel, es el más alto desde abril de 2025. El máximo del viernes, cerca de 102.30, es el segundo máximo más bajo consecutivo, y 103.00 es el siguiente nivel redondo por encima.
Soporte: 102.00 cedió brevemente el viernes antes de que los compradores llevaran al índice nuevamente por encima. El mínimo del martes, cerca de 101.75, es el suelo de la semana, y 101.50 es donde culminó el rango de finales de septiembre.
Sesgo: El sesgo se mantiene corto mientras 102.50 actúe como techo, con el mínimo del martes, cerca de 101.75, como primer objetivo y 101.50 como segundo. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario se sitúa cerca de 89 y ha girado a la baja desde la parte superior de su rango. Un cierre diario por encima de 102.50 pone fin a la posición corta y deja 103.00 en juego.
Gráfico diario del índice DXY
Dólar estadounidense - Preguntas Frecuentes
El Dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América, y la moneda "de facto" de un número significativo de otros países donde se encuentra en circulación junto con los billetes locales. Según datos de 2022, es la divisa más negociada del mundo, con más del 88% de todas las operaciones mundiales de cambio de divisas, lo que equivale a una media de 6.6 billones de dólares en transacciones diarias. Tras la Segunda Guerra Mundial, el USD tomó el relevo de la libra esterlina como moneda de reserva mundial.
El factor individual más importante que influye en el valor del Dólar estadounidense es la política monetaria, que está determinada por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para lograr estos dos objetivos es ajustar las tasas de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Fed, ésta sube los tipos, lo que favorece la cotización del dólar. Cuando la Inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Fed puede bajar las tasas de interés, lo que pesa sobre el Dólar.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y promulgar la flexibilización cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Se trata de una medida de política no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí (por miedo al impago de las contrapartes). Es el último recurso cuando es poco probable que una simple bajada de las tasas de interés logre el resultado necesario. Fue el arma elegida por la Fed para combatir la contracción del crédito que se produjo durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos del gobierno estadounidense, principalmente de instituciones financieras. El QE suele conducir a un debilitamiento del Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso por el que la Reserva Federal deja de comprar bonos a las instituciones financieras y no reinvierte el capital de los valores en cartera que vencen en nuevas compras. Suele ser positivo para el dólar estadounidense.
Autor

Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.