Mercados emergentes: Una nueva era de innovación y oportunidades
Creemos que los mercados emergentes (ME) se han convertido en una clase de activos más diversa e innovadora que nunca, marcada cada vez en mayor medida por la tecnología, la industria avanzada, la inclusión financiera y el auge del consumo, y no solo por los ciclos de las materias primas. Consideramos que la oportunidad ya no se define simplemente por la exposición a un país o sector concreto, sino por la identificación de empresas con ventajas competitivas duraderas, una sólida productividad financiera y el potencial de convertirse en líderes mundiales.
Para los inversores, esto significa mirar más allá de la exposición a índices generales y de los supuestos convencionales sobre los mercados emergentes. Un enfoque de inversión selectivo y bottom-up puede ayudar a identificar empresas con una rentabilidad sostenible del capital, un amplio margen de reinversión y fundamentos en mejora. También permite gestionar de forma activa los riesgos de concentración, de gobernanza, de divisas y específicos de cada país que la exposición pasiva podría no abordar.
Nuevas reglas del juego: Cómo evaluamos hoy los mercados emergentes
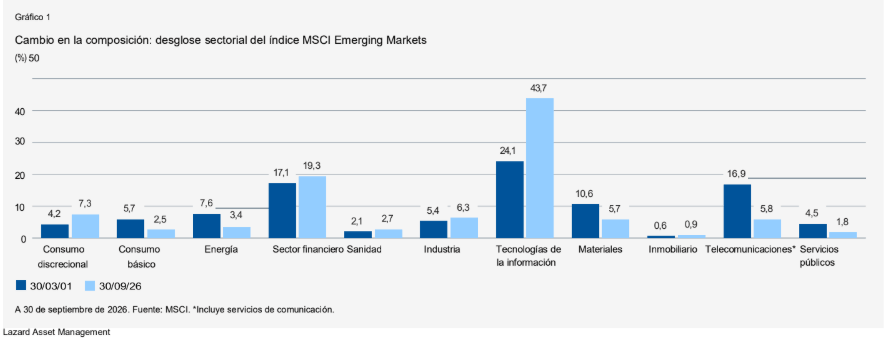
Los inversores que siguen viendo los mercados emergentes como una fuente de beta impulsada por las materias primas se guían por unas reglas del juego obsoletas que podrían dejarlos atrás. Desde 2001, esta clase de activos ha experimentado una transformación estructural fundamental (gráfico 1). Los sectores de energía y materiales, que en 2008 llegaron a representar casi el 40% del índice MSCI Emerging Markets, suponen hoy solo en torno al 10% del índice de referencia. Durante el mismo periodo, las empresas tecnológicas líderes han asumido un papel más destacado junto a las plataformas de consumo, los innovadores financieros y las empresas industriales.
La composición por países también ha cambiado y se ha ampliado. El peso de Asia en el índice ha pasado de aproximadamente el 45% en 2000 a más del 80% en la actualidad, impulsado por la integración de China en el comercio mundial y el auge de los ecosistemas de semiconductores y tecnología en Taiwán y Corea del Sur. Al mismo tiempo, ha variado el número de países representados. El índice MSCI Emerging Markets abarca hoy 24 países (a 14 de septiembre de 2026), frente a los 10 que lo integraban cuando se creó, en enero de 1988.
El tamaño del índice y sus diez principales componentes actuales apenas se parecen a los de hace veinticinco años. En nuestra opinión, no se trata de una rotación cíclica, sino de un cambio estructural en lo que producen y exportan las economías emergentes y en el lugar que ocupan en las cadenas de valor globales. Creemos que este cambio exige a los inversores un enfoque diferente.
Una base sólida comienza por la productividad
El cambio en el liderazgo sectorial de los mercados emergentes se acentuó aún más tras la crisis financiera mundial (CFM). Antes de la CFM, la rentabilidad de las inversiones en mercados emergentes se debía principalmente al crecimiento de activos tangibles como los recursos naturales, las infraestructuras y el sector inmobiliario. Además, el capital, entonces más escaso que hoy en estas regiones, era el factor determinante de la ventaja competitiva. Eso ya no es así. Tras la CFM, la liquidez global ultrabarata hizo que el capital abundara para casi todos, lo que contribuyó a cambiar las fuentes de ventaja competitiva.
Los mercados emergentes han evolucionado significativamente. La oportunidad potencial reside en mirar más allá de las clasificaciones tradicionales para captar mejor la diversidad de países y sectores dentro de la clase de activos. Hoy en día, el valor se crea cada vez más a través de activos intangibles: tecnología propia, calidad de la gestión, efectos de red, valor de marca y capital humano. En algunos sectores, las empresas de los mercados emergentes no se limitan a ponerse al nivel de sus homólogas de los mercados desarrollados, sino que, en muchos ámbitos, las están superando.
Dado que los antiguos indicadores ya no señalan una ventaja, este cambio exige que los inversores adopten una perspectiva analítica fundamentalmente diferente respecto a esta clase de activos. La pregunta más importante que un inversor puede plantearse hoy en día sobre una empresa de mercados emergentes no es dónde tiene su sede ni a qué sector pertenece, sino si es capaz de generar rentabilidades elevadas y sostenibles sobre los fondos propios y el capital invertido (lo que denominamos productividad) y si el mercado ha valorado correctamente esa capacidad.
Un marco matizado y por fases
Los mercados emergentes no son homogéneos. Uno de los errores más persistentes, y potencialmente costosos, que pueden cometer los inversores con esta clase de activos es tratarla como si fuera un bloque monolítico. Los 24 países y las aproximadamente 1.200 empresas del índice MSCI Emerging Markets representan una extraordinaria variedad de estructuras económicas, etapas de desarrollo, entornos normativos y dinámicas competitivas.
Ordenar las empresas según su posición en el ciclo de desarrollo económico, y no según rígidas clasificaciones por sectores y países, revela hasta qué punto las etiquetas convencionales pueden ocultar la realidad. Dentro del sector financiero, por ejemplo, un banco que sigue ampliando la penetración de las cuentas básicas y una plataforma de finanzas descentralizadas que desintermedia a ese mismo banco pueden compartir clasificación en el índice y, sin embargo, representar propuestas de inversión fundamentalmente diferentes.
Asimismo, un banco que satisface necesidades básicas de depósito y crédito puede encontrarse en una fase inicial de desarrollo. Por el contrario, una fintech que ofrezca banca digital o infraestructura de pagos móviles y que amplíe la inclusión financiera a gran escala puede operar en una fase más avanzada. Por eso, es esencial mirar más allá de las etiquetas sectoriales y de país para ver dónde se sitúa una empresa en la curva de desarrollo. Esa posición determina no solo la magnitud de la oportunidad, sino también las variables que impulsan la rentabilidad y los riesgos más relevantes.
En conjunto, estas señales apuntan a nuevas oportunidades.
Dentro de este marco, nos centramos en dos fuentes distintas de rentabilidad potencial:
- Empresas de crecimiento compuesto: negocios de alta calidad con ventajas competitivas duraderas y un amplio margen de reinversión. Mantienen una rentabilidad elevada sobre el capital mucho más allá de lo que espera el mercado, con un crecimiento compuesto de los beneficios a lo largo de los ciclos económicos. El mercado las infravalora sistemáticamente al suponer que las fuerzas competitivas erosionarán su rentabilidad más rápido de lo que en realidad lo hacen.
- Acciones mal valoradas: empresas en las que (a) la productividad financiera está llamada a mejorar de forma sustancial gracias a cambios operativos impulsados por la dirección, a una reestructuración o a un giro favorable de la dinámica del mercado, y (b) el mercado aún no ha reflejado esa mejora en el precio de la acción. Estas oportunidades suelen tener periodos de tenencia más cortos, pero, cuando se produce la revalorización, el potencial de rentabilidad puede ser significativo.
Combinamos ambos tipos, en lugar de apostar por una única oportunidad, para construir una cartera capaz de ofrecer resultados estables en distintos entornos de mercado.
La oportunidad conlleva responsabilidad
La inversión en mercados emergentes requiere una visión lúcida del riesgo político, de gobernanza, cambiario y, quizás el más subestimado, de concentración. Como inversores fundamentales con un enfoque bottom-up, somos selectivos con las empresas en las que invertimos y con los motivos por los que lo hacemos. Nuestras posiciones reflejan la convicción en negocios concretos, no la fuerza gravitatoria de las ponderaciones de los índices.
La gobernanza, por ejemplo, es fundamental para esa convicción. El control familiar, las acciones con voto plural y la influencia del Estado son rasgos estructurales de los mercados emergentes, no anomalías, y determinan cómo se reparten finalmente los rendimientos de una empresa. Consideramos que la gobernanza es un elemento central del argumento de inversión, por lo que apostamos por una participación activa y a largo plazo, que nos legitima para pedir cuentas a la dirección sobre la asignación de capital y sobre los riesgos de gobernanza y sostenibilidad que podrían socavar nuestra tesis.
La oportunidad que los inversores no pueden permitirse dejar pasar
Las finanzas digitales, la infraestructura de inteligencia artificial y semiconductores, la electrificación del transporte y una clase consumidora más acomodada son solo algunas de las tendencias estructurales que se están desarrollando simultáneamente en decenas de economías emergentes. Creemos que los inversores que aborden estos mercados con un marco y una comprensión suficientemente matizados aprovecharán oportunidades que la exposición pasiva al índice de referencia difícilmente podrá ofrecer.
Los mercados emergentes son una clase de activos que ya no encaja en una única categoría de estilo y que recompensa a los inversores dispuestos a entenderla según sus propias reglas. Hoy existe un verdadero abanico de oportunidades para invertir en empresas que dejarán atrás la etiqueta de emergentes y se convertirán en las principales multinacionales del futuro. En Lazard creemos que es una oportunidad que los inversores no pueden permitirse dejar pasar.
Autor

Equipo de analistas Lazard
Lazard Frères Gestion
Bio





