Los mercados muestran optimismo ante la inesperada mejora de la economía del Reino Unido
- Los precios del petróleo vuelven a caer, lo que ayuda a que los bonos soberanos repunten.
- Doble golpe de buenas noticias para el mercado de bonos del Reino Unido.
- El mercado ignora las promesas de gasto de Burnham.
- El diferencial de rendimiento soberano franco-alemán se dispara.
- El PCE de EE.UU., una prueba clave para los bonos del Tesoro.
- Los resultados de Micron son cruciales para el trade de la IA.
Los mercados están de buen ánimo esta mañana, y las acciones y los bonos repuntan juntos a pesar de que la inflación en Francia fue más fuerte de lo esperado y el PIB del Reino Unido también recibió una revisión al alza sorpresa para el segundo trimestre. Esto sugiere que el principal motor de los bonos soberanos en este momento es el precio del petróleo.
El crudo Brent cae esta mañana, y el contrato del mes más cercano cotiza alrededor de 96$, lo que supone una caída de más del 4% en una semana. Esto está teniendo un impacto suavizador en los mercados financieros tras un mes turbulento, con los índices europeos y estadounidenses registrando pérdidas en septiembre, aunque las acciones asiáticas lograron anotar ganancias decentes.
Hubo un doble golpe de buenas noticias para el mercado de bonos del Reino Unido esta mañana, con la mejora del PIB del segundo trimestre, que se revisó al alza hasta el 0.5% desde la estimación original del 0.4%, Esto sugiere que la economía británica fue resistente a los efectos de la guerra en Irán, el repunte de los precios de la energía y el aumento de los costes de financiación. Un mayor crecimiento de los servicios y el aumento del gasto de los hogares impulsaron la cifra. Esto es bastante típico de la economía británica, que se basa en los servicios; la verdadera sorpresa fue la fortaleza de la inversión empresarial y una mejora en las cifras comerciales, que mostraron un impulso de las exportaciones.
El PIB per cápita también fue sólido, con un 1.1%, el nivel más alto desde el auge posterior al Covid, el crecimiento se sitúa ahora en una tasa del 1.1% para los primeros 6 meses del año, que es la tasa más alta del G7. Al mercado de bonos del Reino Unido le gusta lo que oye, y está liderando una importante recuperación de los bonos soberanos esta mañana. El rendimiento del bono a 2 años del Reino Unido baja unos 8pb esta mañana, y el rendimiento a 10 años baja 7pb. Septiembre ha sido un mes volátil para los bonos globales, especialmente los Gilts, e incluso con esta recuperación, los rendimientos de los Gilts a 2 años siguen siendo 30pb más altos y los rendimientos británicos a 10 años son 20pb más altos.
Un crecimiento sólido es una buena noticia para el mercado de bonos del Reino Unido cuando va acompañado de comentarios moderados por parte de los banqueros centrales. Alan Taylor restó importancia a la necesidad de que el BoE suba los tipos de interés, ya que los efectos inflacionarios de segunda ronda no son perceptibles. Si estos empiezan a trasladarse a la economía, Taylor dijo que cambiaría de opinión sobre los tipos. Sin embargo, sus comentarios recuerdan claramente que el crecimiento salarial, especialmente en el sector privado, sigue contenido por ahora, lo que podría limitar al BoE a la hora de subir los tipos.
El repunte de los Gilts está impulsando a la libra, que lidera el espacio de divisas del G10 el miércoles. El GBP/USD sube un 0.27% mientras el dólar cae. El euro también está ganando terreno, a medida que pesan las preocupaciones por la inflación. La inflación francesa fue mucho más fuerte de lo esperado y saltó al 3.4% desde el 2.6% en septiembre. Aunque se esperaba un aumento, fue peor de lo que temían los analistas. Se trata del ritmo de inflación más rápido en Francia en 2 años, y los bonos franceses están teniendo un peor comportamiento el martes. Estos datos añadirán presión al BCE para subir los tipos de interés este año, ya que los precios de la energía, incluido el diésel, siguen elevados, incluso si el precio del petróleo retrocede.
Los datos de inflación de Francia también han provocado otro fuerte ensanchamiento del diferencial de rendimiento a 10 años entre Francia y Alemania, que ahora se sitúa en 120pbs, el nivel más alto desde 2012. También existe un vínculo fascinante entre la política y el coste de la vida. Con la inflación en Francia en un nivel elevado, algunos analistas políticos sostienen que esto podría desencadenar un aumento del apoyo a Marine Le Pen y a la extrema derecha, de cara a las elecciones presidenciales del próximo año. Los populistas al frente de una nación fiscalmente débil como Francia probablemente asusten a los inversores en bonos, y podríamos ver este prima de los bonos franceses mantenerse a largo plazo.
La política no influyó en el mercado de bonos del Reino Unido, aunque Andy Burnham parece estar haciendo enormes promesas de gasto sin financiación. Anunció una revisión del triple bloqueo de las pensiones, que suavizará el aumento de la pensión estatal, durante su discurso en la conferencia del Partido Laborista el martes. Al mismo tiempo, anunció que presentaría un plan para un servicio de asistencia social similar al de la sanidad nacional.
Sin embargo, las cuentas de Burnham no parecen cuadrar. Cualquier ahorro derivado de eliminar el triple bloqueo tardará años en surtir efecto en las finanzas públicas del Reino Unido, y el Partido Laborista ahora está reculando en su plan de asistencia social, diciendo que no incluiría financiación para la atención residencial ni para alojamiento y manutención. Probablemente esto sea más sensato a largo plazo, pero sí pone de relieve las ataduras del primer ministro en este momento. No se atrevió a hablar de subidas de impuestos, ya que los enormes aumentos de impuestos bajo Keir Starmer y Rachel Reeves eran profundamente impopulares entre el electorado. De ahí que el mercado de bonos esté dispuesto a ignorar ahora mismo los planes de Burnham.
En otros lugares, es probable que la atención se desplace a EE.UU., mientras esperamos los datos del PCE esta tarde. Aún no hemos visto que los rendimientos del Reino Unido se desvíen significativamente de los Treasuries, pero si obtenemos una inflación del PCE más fuerte de lo esperado, ¿podríamos ver que los rendimientos de los bonos del Tesoro estadounidense amplíen sus ganancias y que los rendimientos de los Gilts británicos sigan recuperándose? El mercado espera que la tasa anual de inflación del PCE subyacente se mantenga en el 3.3% en agosto.
De cara a estos datos, los futuros del mercado bursátil estadounidense están subiendo, y los Treasuries se están recuperando, aunque ahora mismo están rindiendo peor que los bonos europeos. Micron, el productor de chips de memoria de alto rendimiento, anunciará sus resultados esta noche. Esto se considera un motor clave para la operación de IA. Se espera que los ingresos se sitúen en 50 mil millones $, con un margen bruto del 86%. La atención se centrará en las perspectivas trimestrales de ingresos de la compañía. El repunte de los costes de la memoria significa que el mercado espera una cifra elevada. La acción está cotizada para la perfección, ha subido un 15% en el último mes y un 260% en lo que va de año. Por eso estos resultados son cruciales para las acciones de chips estadounidenses y coreanas a corto plazo.
Precio de la acción de Micron
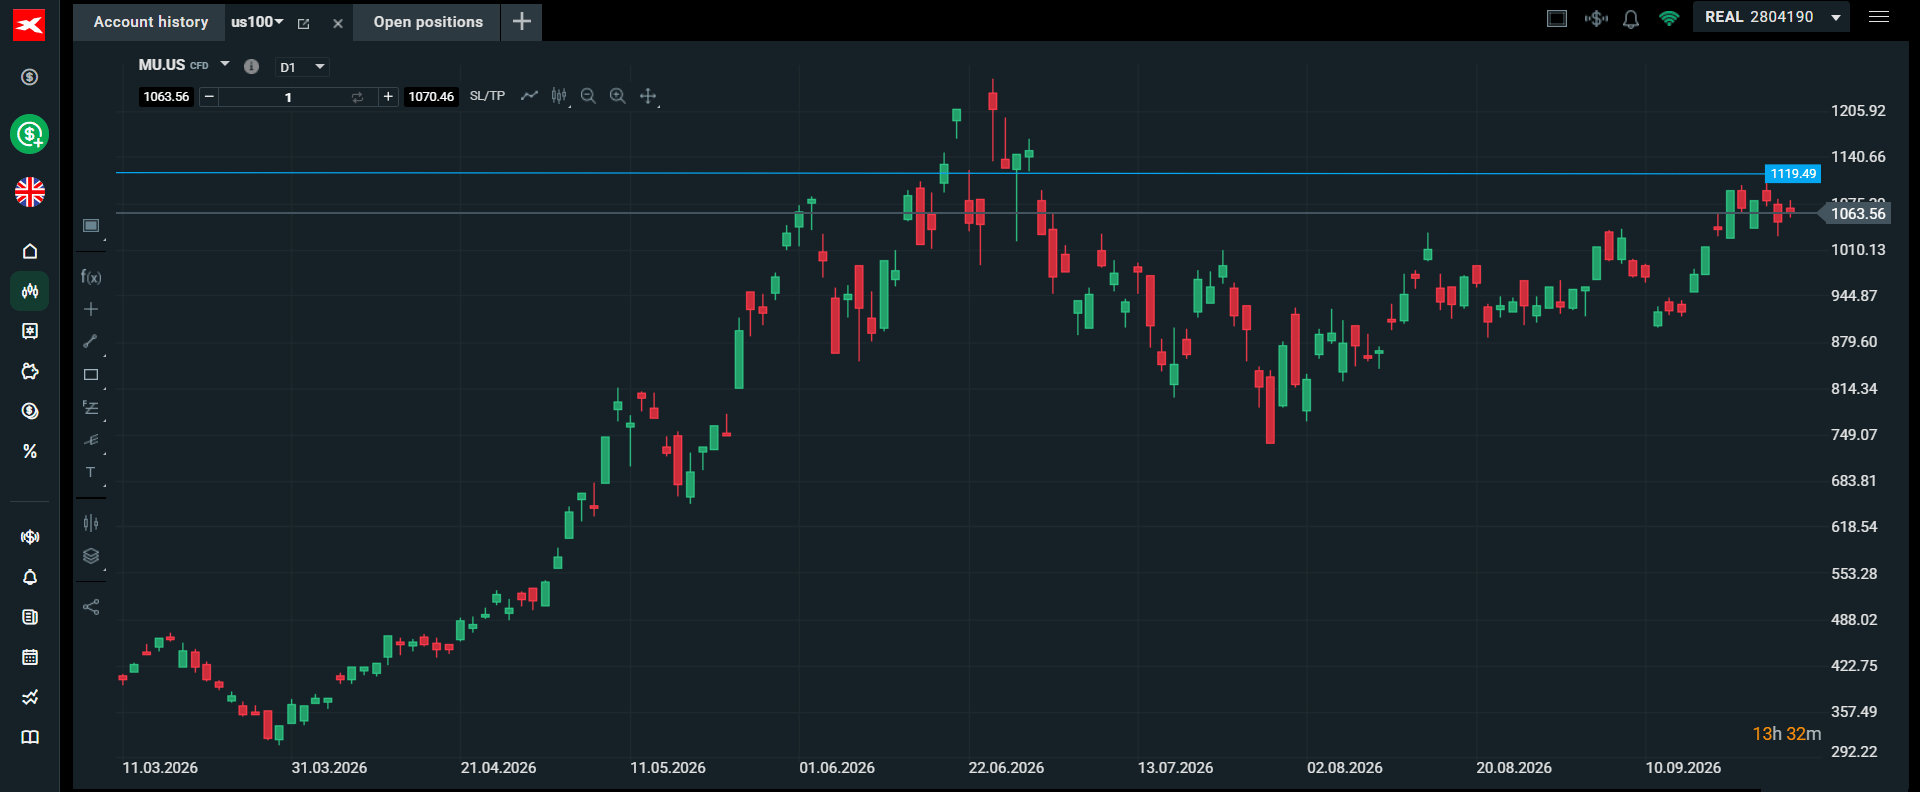
Fuente: XTB
Autor

Kathleen Brooks
XTB UK
Kathleen tiene casi 15 años de experiencia trabajando con algunas de las principales empresas de inversión y comercio minorista en la ciudad de Londres.