Los datos de actividad interna de China de octubre decepcionan en todos los frentes

Las ventas minoristas, la inversión en activos fijos y la producción industrial de China se situaron en octubre por debajo de lo esperado, un comienzo preocupante para el cuarto trimestre. Las señales de una mayor estabilización en los precios de la vivienda ofrecen algunos rayos de esperanza, pero la economía doméstica se beneficiaría de un mayor apoyo de las políticas.
Las ventas minoristas se desaceleraron más de lo esperado en octubre
Las ventas minoristas de China se desaceleraron hasta el 0.4% interanual en octubre, frente al 1.1% de septiembre, por debajo de las expectativas (mercado: 0.8%, ING: 0.7%).
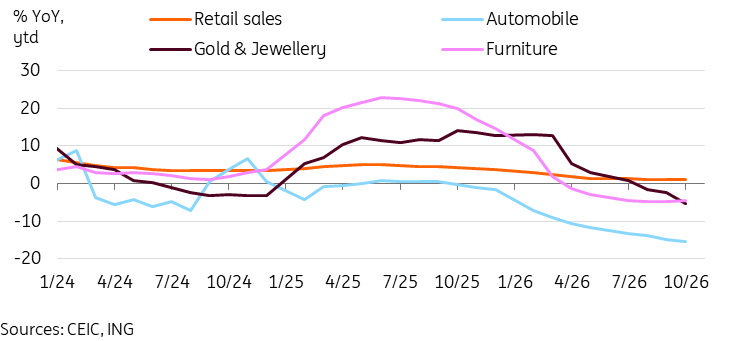
Tres categorías lastraron las ventas minoristas con caídas interanuales de dos dígitos en octubre. La primera fue la de ventas de oro y joyería (-28.7%), que se desplomaron en medio de la caída de los precios del Oro. La segunda fue la de ventas de automóviles (-21.4%), ya que la demanda se enfrió después de que años de apoyo de las políticas adelantaran compras y aceleraran el giro de China hacia los vehículos eléctricos. Por último, los materiales de construcción y decoración (-11.2%) estuvieron bajo presión, ya que la persistente debilidad del mercado inmobiliario limitó la demanda de reformas.
Otras categorías tuvieron un mejor desempeño, pero el optimismo sigue siendo limitado. Incluso categorías que habían mostrado un fuerte desempeño a principios de año, como los aparatos de comunicación (6.5%) y tabaco y alcohol (2.5%), vieron ralentizado su crecimiento en octubre.
El impulso del consumo sigue siendo tibio de cara al tramo final de 2026. Aunque un efecto base más favorable podría ayudar a los datos en los próximos meses, este año probablemente marcará el peor desempeño del consumo desde la pandemia. De cara al futuro, probablemente necesitaremos nuevos métodos para apoyar el consumo, ya que la política de canje ha pasado de ser un viento de cola a un viento en contra. La persistente debilidad de la confianza del consumidor sigue siendo el mayor obstáculo para una recuperación sostenida del consumo, lo que hace que las medidas que restauren la confianza de los hogares sean esenciales para cualquier respuesta de política eficaz. Dos canales principales para restaurar la confianza son estabilizar los precios de los activos y fomentar un mayor crecimiento salarial.
El crecimiento de las ventas minoristas retrocedió en octubre
La producción industrial se desacelera pese a la solidez de la demanda externa
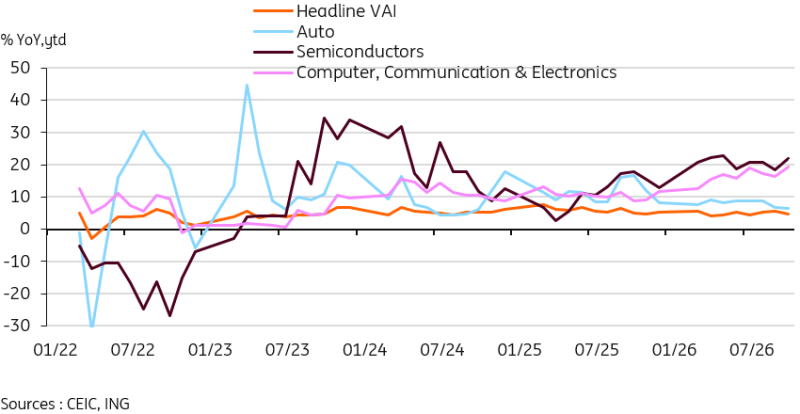
La producción industrial se desaceleró hasta el 4.8% interanual en octubre, frente al 5.5% de septiembre, por debajo de las expectativas (mercado: 5.3%, ING: 5.5%). El crecimiento acumulado en lo que va de año se mantuvo en el 5.3%, manteniendo a la producción industrial como un punto relativamente brillante, aunque los datos de octubre sugieren que el impulso se está debilitando.
La manufactura superó al dato general, creciendo un 5.4% interanual, frente al 0.7% de la minería y el 4.4% de los servicios públicos. La manufactura de alta tecnología siguió siendo la principal fuente de fortaleza, acelerándose hasta el 17.6% interanual. A nivel sectorial, la fabricación de equipos informáticos, de comunicación y otros equipos electrónicos subió un 19.4%, mientras que los equipos especiales aumentaron un 11.5%, seguidos por el sector ferroviario, naval y aeroespacial con un 9.2%, los equipos generales con un 8.5% y la maquinaria eléctrica con un 8.1%.
La solidez de la demanda externa siguió respaldando la actividad industrial. El valor de las entregas para exportación aumentó un 18.6% interanual en términos nominales, manteniéndose en línea con unas exportaciones de mercancías resilientes. Los datos a nivel de producto mostraron una fortaleza similar en segmentos selectivos de alta tecnología. La producción de semiconductores subió un 21.9% interanual, los robots industriales aumentaron un 26.0% y la producción de NEV creció un 17.1%. Sin embargo, la fortaleza siguió siendo desigual, con caídas de dos dígitos en la producción de microordenadores y teléfonos inteligentes.
La debilidad también fue evidente en la economía tradicional y en los sectores vinculados a la demanda interna. La producción total de vehículos cayó un -7.7%, liderada por un descenso del -23.7% en los automóviles de pasajeros. Los productos vinculados al sector inmobiliario y a la construcción siguieron bajo presión, con el vidrio plano cayendo un -16.0%, los productos de acero bajando un -5.1% y el cemento descendiendo un -1.3%.
En conjunto, la producción industrial siguió respaldada por la manufactura de alta tecnología y los productos relacionados con las exportaciones. Sin embargo, la desaceleración de octubre y la persistente debilidad en los sectores vinculados a la demanda interna apuntan a la continuidad de una expansión industrial desigual.
La demanda externa sigue respaldando la producción industrial
El crecimiento de la inversión en activos fijos se deterioró inesperadamente
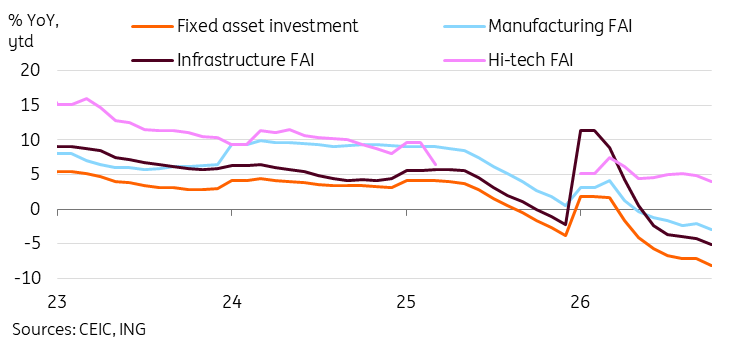
El crecimiento de la IAF cayó bruscamente hasta un nuevo mínimo del -8.1% interanual en lo que va de año en octubre, frente al -7.2% interanual en lo que va de año. Esto resultó significativamente peor de lo esperado (mercado: -7.0%, ING: -6.7%) y muestra que la inversión sigue bajo presión a pesar de los recientes esfuerzos por acelerar el gasto fiscal y el uso de los ingresos de los bonos.
Se esperaba una debilidad continuada en el sector privado, pero los datos resultaron incluso más débiles de lo anticipado, con la inversión liderada por el sector privado cayendo al -11.4% interanual en lo que va de año, frente al -10.4% interanual en lo que va de año en los tres primeros trimestres del año. El factor más importante fue el sector público. Tras registrar un repunte de la inversión liderada por el sector público en los datos del mes pasado, la inversión liderada por el sector público cayó al -4.0% interanual en lo que va de año, frente al -3.2% interanual en lo que va de año en los tres primeros trimestres del año. Los datos de este mes sugieren que el repunte de septiembre fue un bache y no el inicio de una recuperación.
En cuanto a las subcategorías, no hubo muchos aspectos positivos. La IAF de alta tecnología siguió siendo la de mejor desempeño (4.0%), pero se desaceleró por segundo mes consecutivo. La contracción de la IAF inmobiliaria (-21.6%), de infraestructuras (-5.1%) y manufacturera (-2.9%) volvió a empeorar este mes.
La debilidad de la inversión parece seguir siendo un importante lastre para la economía.
La IAF se desaceleró en todos los frentes en octubre
El mercado inmobiliario muestra más señales de estabilización
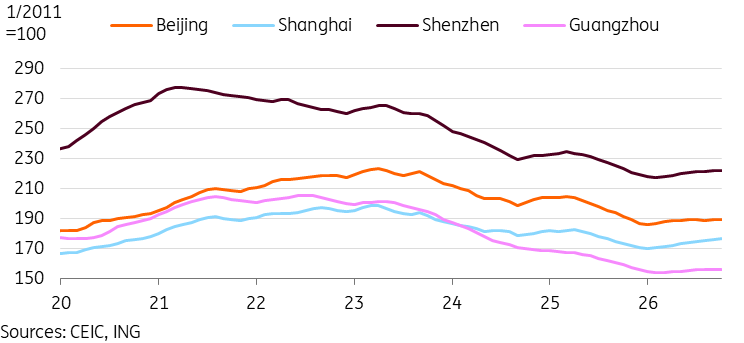
El índice de precios inmobiliarios de 70 ciudades de China siguió cayendo en términos agregados, con los precios de las viviendas nuevas bajando un -0.15% mes a mes y los precios de las viviendas usadas un -0.24%, ambos prácticamente sin cambios respecto al mes pasado. Los precios inmobiliarios han registrado 41 meses consecutivos de descensos secuenciales, pero las caídas mensuales se han ralentizado este año.
El desglose por ciudades sigue ofreciendo motivos para un optimismo cauteloso en medio de los datos. En octubre, 21 de las 70 ciudades vieron estabilizarse o repuntar los precios de las viviendas nuevas, mientras que 12 de las 70 ciudades vieron estabilizarse o subir los precios de las viviendas usadas, la proporción más alta en 5 meses. Las ciudades de primer nivel siguieron mostrando una recuperación de precios, mientras que esta también se ha extendido a varias ciudades de segundo nivel. Tomemos Shanghái, por ejemplo: los precios del mercado secundario han subido ya durante 9 meses seguidos, la racha más larga desde que comenzó el desplome inmobiliario. Tras algunos falsos arranques, esta vez la recuperación en el núcleo de China parece más convincente.
En nuestro informe 10 preguntas para China en 2027, analizamos si se espera que el lastre del mercado inmobiliario se desvanezca. La estabilización de los precios en las ciudades de primer nivel es un primer paso importante para restaurar la confianza. Sin embargo, una recuperación más amplia del sector inmobiliario requerirá no solo precios más firmes, sino también una reducción más convincente de los inventarios de viviendas antes de que la inversión pueda repuntar.
Las ciudades de primer nivel empiezan a ver cómo los precios tocan fondo en 2026
Precios residenciales del mercado secundario.
Autor
ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.