Dólar estadounidense Pronóstico Semanal: Por qué el Dólar estadounidense sigue subiendo pese a unos datos de empleo más débiles
- El Dólar estadounidense prolongó aún más su actual racha alcista esta semana.
- Los comentarios de línea dura de la Fed y la geopolítica apuntalaron al Dólar.
- Lo siguiente en el calendario doméstico son las actas del FOMC.


La semana que fue
El repunte del Dólar estadounidense (USD) estuvo lejos de amainar, subiendo por tercera semana consecutiva y alcanzando niveles vistos por última vez en abril de 2025. El movimiento al alza se produjo en medio de un desempeño mixto de los rendimientos de los bonos del Tesoro de EE.UU., que prolongaron su avance en la parte media y larga de la curva mientras perdían algo de impulso en el tramo corto.
La geopolítica también tuvo su papel tras el resurgimiento de las tensiones en el conflicto entre EE.UU.-Irán-Ormuz. Esta situación, sumada a la inacción de la Casa Blanca y a la aparente falta absoluta de voluntad de todas las partes implicadas para poner fin a esta crisis, parece haber reavivado una nueva demanda por el universo de refugio seguro, añadiendo finalmente más impulso al movimiento del dólar.
Mientras tanto, no hubo cambios en el sesgo de los funcionarios de la Reserva Federal (Fed), ya que casi todos abogaron por una postura de política monetaria más restrictiva, en contraste con la "paciencia" favorecida por John Williams, de la Fed de Nueva York. Esa paciencia necesitaría desesperadamente que terminara la efervescencia en Oriente Medio, y queda por ver si los efectos retardados de las recientes subidas se trasladarán a los precios al consumo y a las expectativas a tiempo. La paciencia, en mi humilde opinión, sigue siendo un lujo que la mayoría no puede permitirse.
En este contexto, el Índice del Dólar estadounidense (DXY) ha logrado superar la barrera de 102.00 para alcanzar nuevos máximos de 17 meses, ganando más de un 3% en septiembre.
El empleo sigue en segundo plano
El fuerte impulso alcista del Dólar estadounidense parece haber sido mermado por lecturas desalentadoras del último informe de Nóminas no Agrícolas, que mostraron que la economía añadió unos escasos 29.000 puestos de trabajo el mes pasado, mientras que la lectura anterior fue revisada a la baja hasta 133.000 (desde 162.000). Cabe destacar, sin embargo, el repunte de la tasa de desempleo al 4.2% (desde el 4.1%).
Antes de la publicación de los datos laborales, nadie había apuntado en su agenda otra subida de tasas en la reunión de octubre de la Fed, y nadie piensa lo contrario tras el NFP. Mientras tanto, sigue ampliamente previsto que la Fed suba un cuarto de punto porcentual en diciembre, un movimiento que coincide con las expectativas de los inversores de 27 puntos básicos de endurecimiento para fin de año.
Una vez más, el movimiento no se basa en el mercado laboral sino exclusivamente en la inflación.
Los funcionarios de la Fed mantienen vivo el sesgo de endurecimiento
Los funcionarios de la Fed aprovecharon la semana posterior a la subida de tasas de septiembre para reforzar el caso a favor de un nuevo ajuste de la política monetaria. La inflación sigue siendo demasiado alta y muestra signos de ampliación, mientras que los precios de la energía, las tensiones en Oriente Medio, los aranceles y la demanda relacionada con la IA siguen creando riesgos al alza.
Christopher Waller (Junta de Gobernadores) dijo que otra subida era probable si la economía se comportaba como se esperaba, mientras que su colega Michael Barr afirmó que probablemente serían necesarios más ajustes. Lorie Logan (Dallas) fue más allá, argumentando que las tasas podrían necesitar subir otros 50 puntos básicos o más porque la política aún no es suficientemente restrictiva.
El mensaje no fue del todo uniforme en cuanto al momento. John Williams (Nueva York) no vio ninguna necesidad de urgencia y dijo que se necesitaban más datos, aunque aún consideraba probable otro aumento este año. Neel Kashkari (Minneapolis) ha previsto otra subida en 2026 y una más en 2027, pero cuestionó si la tasa neutral es más alta de lo que se pensaba anteriormente. El vicepresidente Philip Jefferson (Junta de Gobernadores) también se mostró a favor de tomarse más tiempo antes del próximo movimiento, al tiempo que subrayó que la Fed debe evitar que la inflación se vuelva arraigada. La preferencia de Alberto Musalem (St. Louis) era un endurecimiento incremental más temprano en lugar de esperar y arriesgarse a subidas mayores más adelante.
El punto en común es que la economía sigue siendo resiliente, la demanda es firme y el mercado laboral se mantiene en general saludable, lo que da a la Fed margen para centrarse en la estabilidad de precios. La IA está añadiendo tanto demanda inflacionaria como posibles ganancias futuras de productividad, mientras que los funcionarios siguen atentos al riesgo de que repetidos shocks de oferta eleven las expectativas.
En conjunto, el tono fue de línea dura, pero la trayectoria probable sigue siendo gradual y dependiente de los datos: nuevas subidas son cada vez más probables, aunque los mayores rendimientos de los bonos y un posible aumento de la tasa neutral podrían influir en cuánto endurecimiento adicional se requerirá finalmente.
Las posiciones largas en dólares siguen disminuyendo
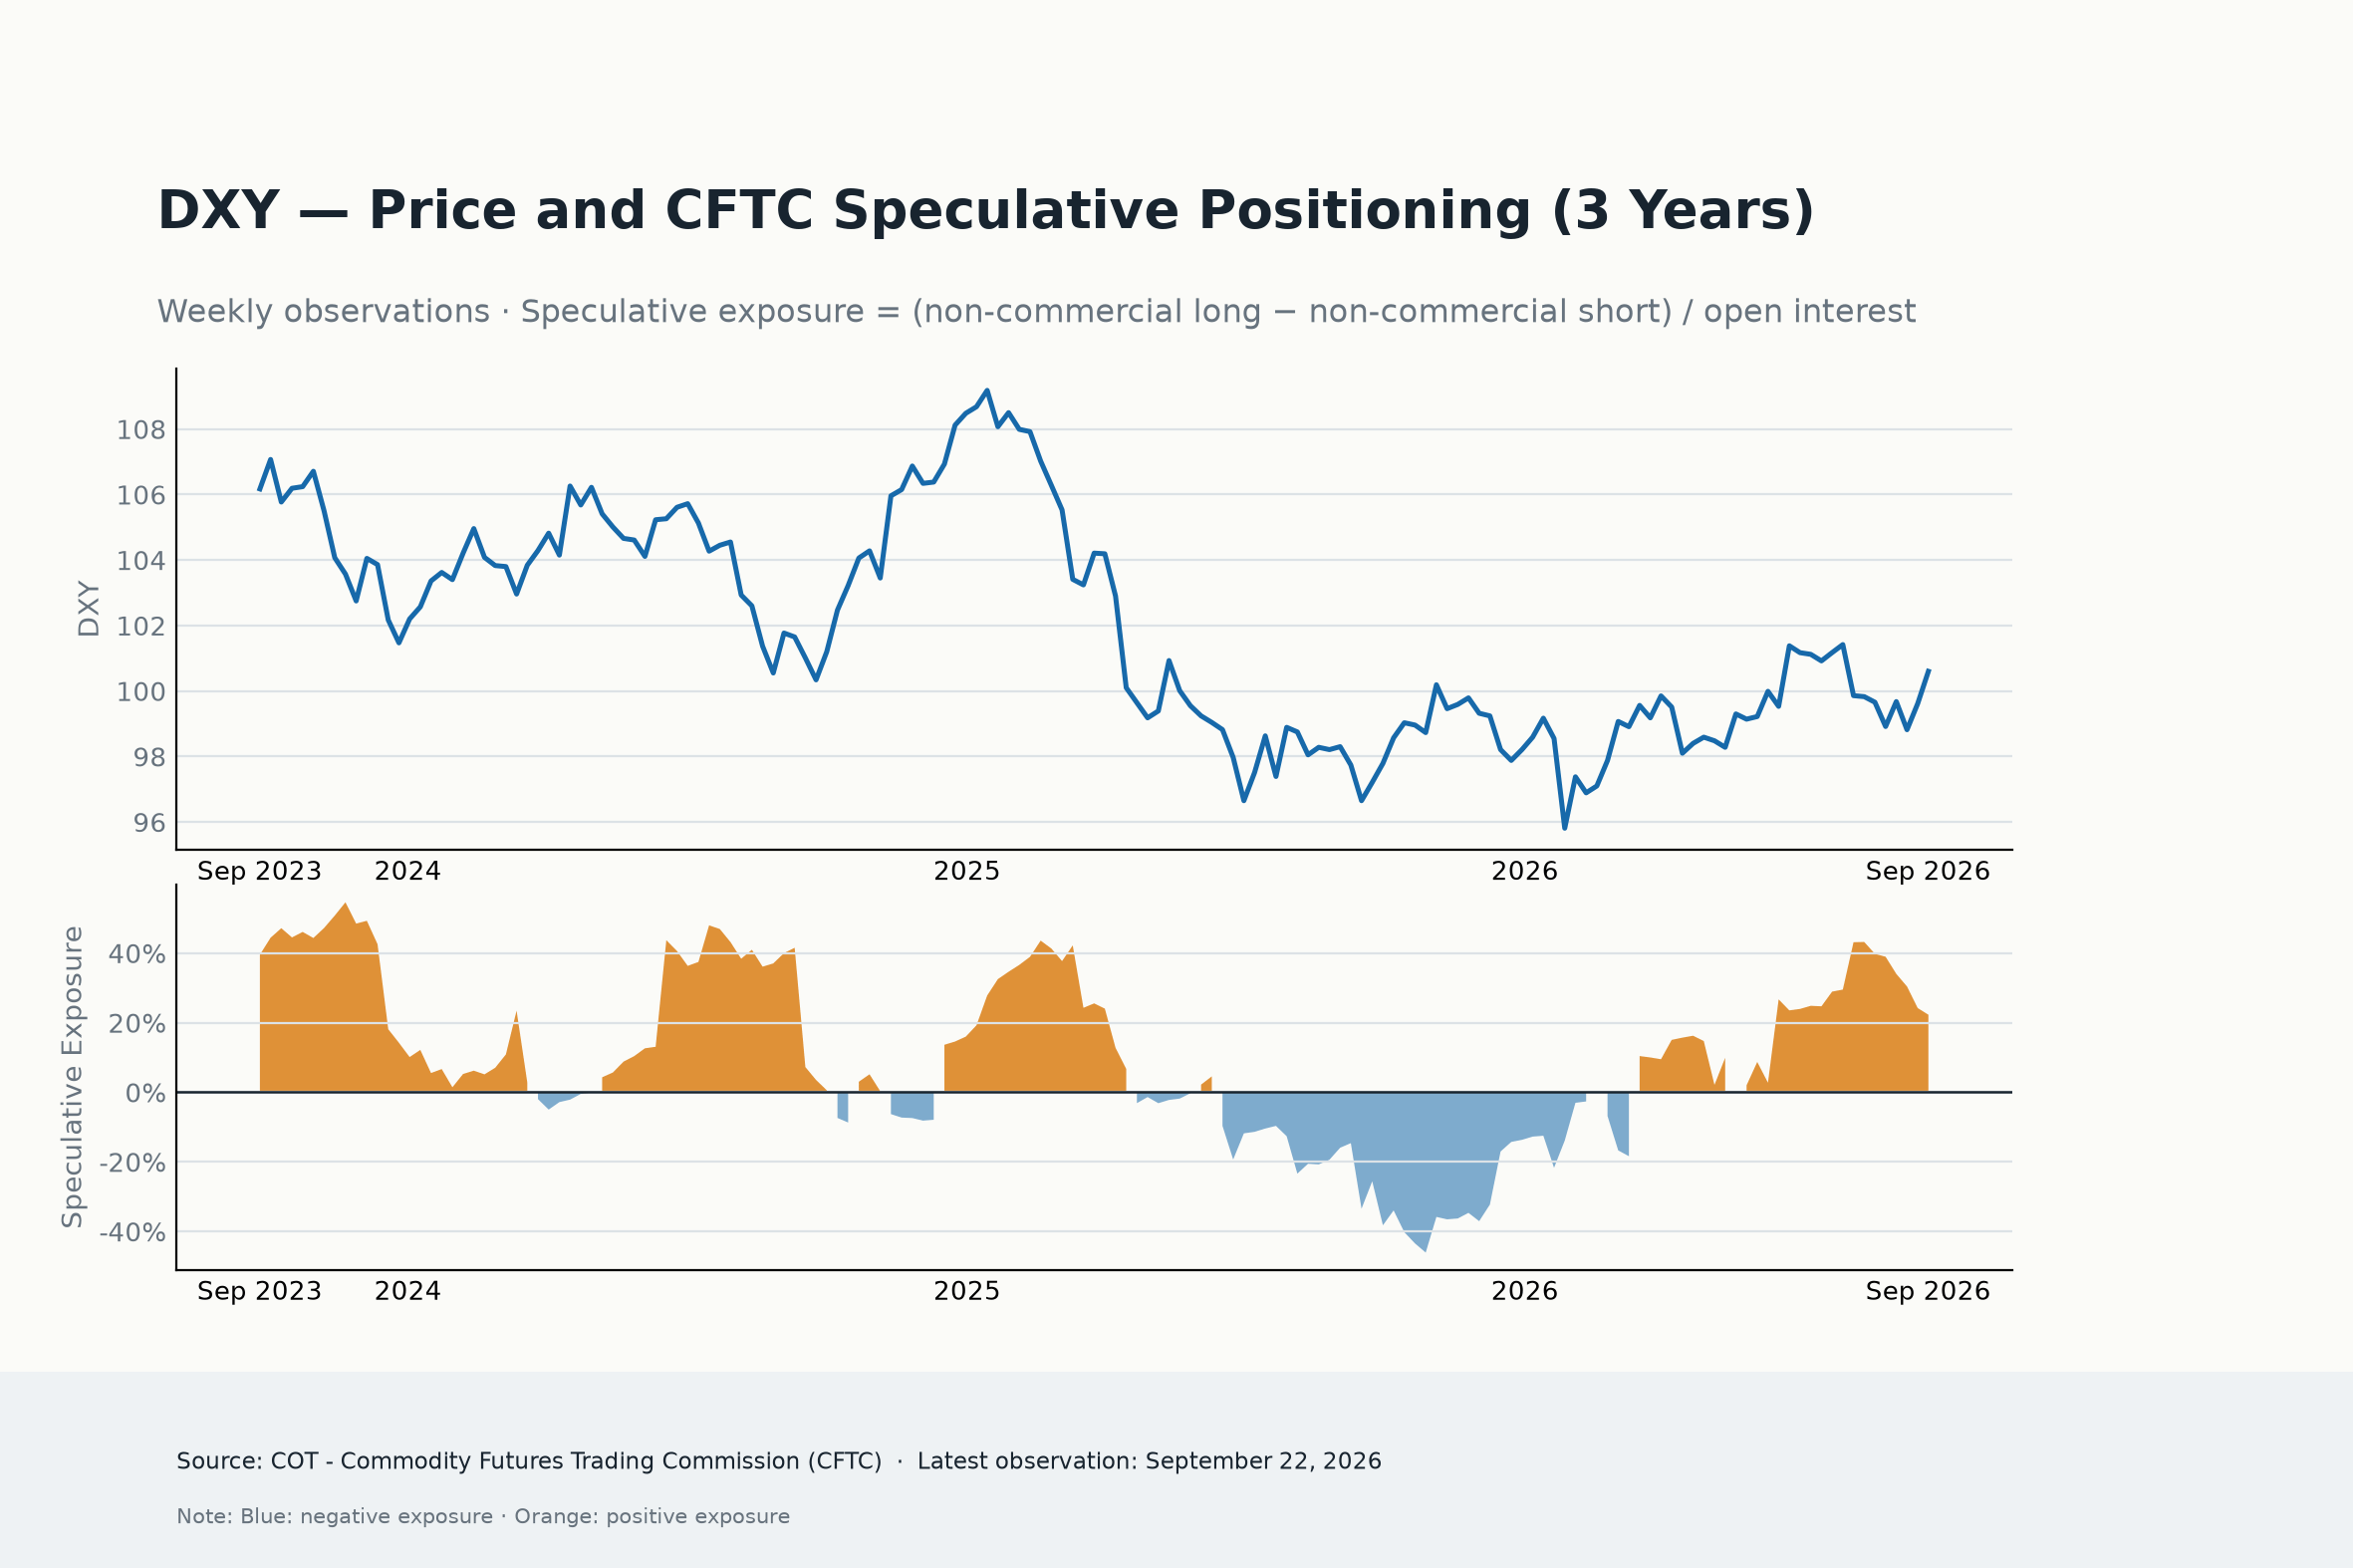
Los datos de la Commodity Futures Trading Commission (CFTC) publicados esta semana sugieren que el posicionamiento especulativo en el Dólar estadounidense se ha mantenido en general estable, con los inversores realizando solo ajustes marginales después de varias semanas reduciendo la exposición alcista. El último informe sugiere que, más que un cambio en el sentimiento, el mercado está a la espera de nuevos catalizadores macroeconómicos tras las principales decisiones de los bancos centrales en septiembre.
Dicho esto, los participantes no comerciales estuvieron en gran medida ausentes en el último periodo de reporte tras una reducción constante de las apuestas alcistas a lo largo de varias semanas, con el posicionamiento neto largo descendiendo marginalmente hasta alrededor de 10.3K contratos.
El pequeño ajuste indica que los inversores ya no se apresuran a deshacer las posiciones largas en dólares, sino que están adoptando una postura más neutral mientras los mercados asimilan los últimos acontecimientos de la Fed y de otros bancos centrales clave.
El sesgo alcista sigue desvaneciéndose
Aunque el posicionamiento especulativo sigue siendo positivo, se ha vuelto notablemente menos constructivo durante el último mes.
La exposición especulativa bajó hasta el 22.3%, prolongando su descenso gradual desde los máximos recientes. El percentil de exposición especulativa es 42.9, y el percentil de posición neta es 44.8, lo que muestra que el posicionamiento actual en dólares no es especialmente alcista ni bajista desde una perspectiva histórica.
Esto representa un fuerte contraste con principios de año, cuando los inversores mantenían convicciones alcistas considerablemente más sólidas sobre el buck.
El relato macroeconómico sigue equilibrado
Los datos de posicionamiento encajan bien con el trasfondo macroeconómico más amplio.
Tanto la Fed como el Banco de Japón (BoJ) subieron los tipos de interés en 25 puntos básicos durante la semana del informe, mientras que los datos económicos de EE.UU. siguieron poniendo de relieve la resiliencia de la economía doméstica. Al mismo tiempo, los rendimientos del Tesoro hicieron una pausa en su reciente avance, y los precios del petróleo retrocedieron a medida que las esperanzas de una solución diplomática al conflicto de Oriente Medio aliviaron las preocupaciones sobre otro shock inflacionario.
Esas fuerzas contrapuestas dieron a los inversores pocos motivos para reconstruir agresivamente las posiciones largas en dólares o aumentar de forma significativa las apuestas bajistas, dejando el posicionamiento especulativo prácticamente sin cambios.
El impulso sigue apuntando a la baja
Aunque el informe de esta semana mostró pocos cambios, la tendencia más amplia sigue apuntando a una gradual reducción del optimismo sobre el dólar.
El cambio a 4 semanas sigue sugiriendo que los especuladores han recortado su exposición larga al dólar durante el último mes. Aunque el ritmo de ventas se ha ralentizado considerablemente, el posicionamiento aún no muestra señales de una recuperación sostenida.
En resumen
El último informe de la CFTC sugiere que los operadores especulativos han pausado su reevaluación del Dólar estadounidense, en lugar de revertirla.
El posicionamiento se mantuvo notablemente estable a pesar de una semana intensa para los bancos centrales, con la exposición especulativa y los percentiles históricos apuntando a un mercado en gran medida neutral.
Por ahora, los operadores parecen conformes con esperar al próximo gran catalizador, ya sea que provenga de los próximos datos de inflación y del mercado laboral de EE.UU., de cambios en los rendimientos del Tesoro o de una mayor orientación por parte de la Fed, antes de adoptar una visión direccional más firme sobre el USD.
Qué sigue para el Dólar estadounidense
La próxima semana no será significativa en cuanto a datos, aunque será interesante seguir de cerca los entresijos de la reunión de la Fed de septiembre con la publicación de las Minutas del FOMC. Además, el PMI de Servicios del ISM y los datos preliminares de Sentimiento del Consumidor de la Universidad de Michigan deberían captar cierta atención.
Como de costumbre, los comentarios de los funcionarios de la Fed merecerán seguimiento.
Conclusión
El Dólar estadounidense entra en la nueva semana en una posición de fortaleza, respaldado por una Fed aún de línea dura, una elevada incertidumbre geopolítica y unos rendimientos del Tesoro resilientes.
Sin embargo, el posicionamiento especulativo es en general neutral, y el mercado laboral muestra señales tentativas de enfriamiento, lo que hace poco probable que el próximo tramo al alza provenga solo del posicionamiento.
En cambio, los datos de inflación y cualquier evidencia de que las presiones sobre los precios siguen siendo lo suficientemente persistentes como para justificar otra subida de la Fed en diciembre probablemente determinarán si el Dólar estadounidense puede extender su rally más allá de los máximos de varios meses actuales o si el reciente repunte empieza a perder impulso.
En última instancia, las perspectivas del Dólar ya no están siendo moldeadas principalmente por los datos de empleo, sino por la evolución de la inflación. Mientras las presiones sobre los precios sigan siendo incompatibles con el objetivo del 2% de la Fed, es probable que los responsables de políticas mantengan abierta la puerta a un mayor endurecimiento, preservando la ventaja relativa del Dólar incluso si el mercado laboral continúa enfriándose gradualmente.
Indicador económico
Minutas del FOMC
El Federal Open Market Comitee (FOMC) organiza ocho reuniones al año y revisa las condiciones financieras y económicas para determinar la postura apropiada sobre política monetaria. También evalúa los riesgos existentes sobre los objetivos de estabilidad de precios a largo plazo y crecimiento económico sostenible. Las minutas de la FOMC las publica el Board of Governors of the Federal Reserve System y es una guía clara sobre la política de tipos de interés enlos Estados Unidos. Un cambio en este informe afecta a la volatilidad del dólar. Si las minutas muestran una perspectiva firme, esto será considerado como alcista para el dólar.
Leer más.Próxima publicación: mié oct 07, 2026 18:00
Frecuencia: Irregular
Estimado: -
Previo: -
Fuente: Federal Reserve
Las Minutas del Comité Federal de Mercado Abierto (FOMC) generalmente se publican tres semanas después del día de la decisión de la política. Los inversores buscan pistas sobre las perspectivas de política en esta publicación junto con la votación dividida. Es probable que un tono alcista proporcione un impulso al dólar, mientras que una postura moderada se considera negativa para el USD. Cabe señalar que la reacción del mercado a las Minutas del FOMC podría retrasarse ya que los medios de comunicación no tienen acceso a la publicación antes del lanzamiento, a diferencia de la Declaración de política del FOMC.
Autor
Pablo Piovano
FXStreet
Pablo Piovano, Economista y editor para Europa, se unió a FXStreet en 2011 habiendo trabajado en la gestión de activos y equipos de investigación de inversiones para diversas instituciones financieras de Sur America.