¿Por qué está subiendo el Dólar estadounidense pese a que se desvanecen las probabilidades de una subida de la Fed en octubre?
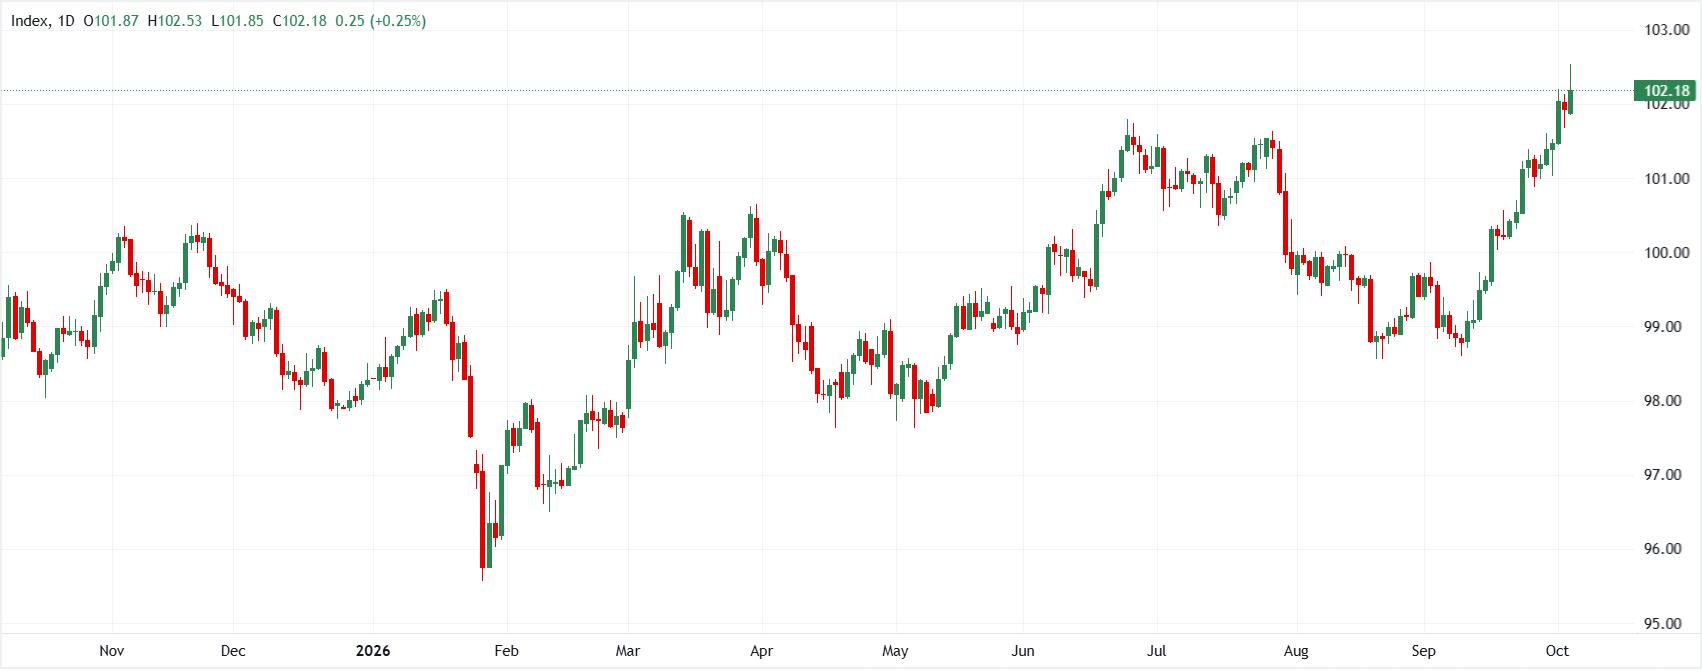
El Índice del Dólar estadounidense (DXY) está poniendo a prueba nuevos máximos anuales cerca de la zona de 102.50, impulsado por la debilidad independiente del Euro (EUR) y la resiliencia relativa en la trayectoria de tasas de la Reserva Federal (Fed). Sin embargo, a medida que disminuyen las expectativas de una subida de tasas en octubre tras unos datos de inflación y de Nóminas no Agrícolas más suaves, los factores fundamentales detrás del impulso del Dólar están siendo examinados más de cerca. Aunque los elevados rendimientos de los bonos del Tesoro de EE.UU. siguen prestando un amplio soporte, los estrategas del mercado están cada vez más divididos sobre si el aumento de las primas a plazo y los próximos riesgos de las elecciones de mitad de mandato en EE.UU. frenarán el avance del Dólar estadounidense, o si la relajación de la política monetaria en el extranjero mantendrá al Dólar en una trayectoria alcista.
El debilitamiento de las expectativas de una subida de tasas de la Fed y los factores fiscales de los rendimientos desafían el impulso del USD
Philip Wee, de DBS Group Research, advierte que la reciente recuperación del Dólar estadounidense se está quedando sin impulso de política monetaria, ya que altos funcionarios de la Fed rechazan una subida de tasas en la reunión del FOMC del 28 de octubre. Con los datos más suaves de inflación del PCE y de Nóminas no Agrícolas alterando las expectativas sobre las tasas, la atención se está desplazando hacia la composición del aumento de los rendimientos de los bonos del Tesoro de EE.UU. a largo plazo. Wee subraya que los rendimientos elevados por los déficits fiscales, la emisión de deuda y las primas a plazo ofrecen mucho menos soporte estructural al Dólar que el endurecimiento de los bancos centrales, mientras que las próximas elecciones de mitad de mandato en EE.UU. plantean riesgos adicionales para las perspectivas macroeconómicas generales.
"Los rendimientos más altos impulsados por el endurecimiento de la Fed pueden respaldar al USD. Las primas a plazo más elevadas impulsadas por la preocupación sobre la oferta de deuda, la sostenibilidad fiscal y la credibilidad del mercado del Tesoro no necesariamente. Las elecciones de mitad de mandato en EE.UU. del 3 de noviembre añaden otra limitación... Si los republicanos pierden el control de la Cámara de Representantes, los mercados también podrían reevaluar la narrativa del excepcionalismo estadounidense que respaldó al USD..."
La debilidad del Euro y las resilientes perspectivas de la Fed mantienen el objetivo alcista del DXY en 102.85
Adoptando una perspectiva favorable al Dólar estadounidense, Chris Turner, de ING, destaca que el Dólar continúa ganando terreno frente a sus principales pares, impulsado principalmente por las fuertes ventas del Euro. A pesar de los débiles datos del mercado laboral estadounidense de septiembre, los mercados siguen cómodos con una pausa en octubre, seguida de una subida de tasas de la Fed en diciembre. Dado que la trayectoria de tasas del Banco Central Europeo (BCE) está sujeta a una reevaluación moderada más pronunciada en comparación con la de la Fed, los diferenciales de rendimiento relativos y las próximas publicaciones del ISM de servicios y de las minutas del FOMC deberían seguir respaldando al DXY hacia 102.85.
"El índice del Dólar DXY avanza con decisión hacia nuevos máximos del año. Está siendo impulsado por la venta masiva del Euro, que representa el 58% de la cesta del DXY. 102.85 parecería ser el próximo objetivo alcista aquí... El soporte fundamental para el Dólar debería seguir proviniendo del hecho de que las expectativas sobre el ciclo de endurecimiento de la política monetaria siguen siendo mucho más resistentes para la Fed que para los bancos centrales extranjeros, especialmente el BCE."
Conclusión clave
El avance del Dólar estadounidense hacia nuevos máximos anuales cerca de 102.50 demuestra cómo la divergencia entre los bancos centrales y la debilidad en el extranjero —particularmente en la Eurozona— pueden mantener el impulso del Dólar incluso mientras la Fed pausa su ciclo de endurecimiento. Mientras que DBS Group Research advierte que las elevadas primas por plazo y los vientos en contra políticos de mitad de mandato en noviembre podrían socavar la operación basada en el "excepcionalismo estadounidense", ING proyecta que unos ajustes menores de los recortes de tasas de la Fed, en relación con la agresiva reevaluación moderada del BCE, mantendrán al Dólar estadounidense bien respaldado hasta finales de año.
(Este artículo fue creado con la ayuda de una herramienta de Inteligencia Artificial y revisado por un editor. Más información.)
Autor

Equipo FXStreet
FXStreet
El equipo de FXStreet está compuesto por un grupo de periodistas que seleccionan cuidadosamente las publicaciones de mercado publicadas por expertos de renombre.