Las Minutas de la Fed ofrecerán información sobre el momento de las próximas subidas de tasas
- Se espera que las minutas de la Fed arrojen algo de luz sobre el alcance y el momento del ciclo de endurecimiento monetario.
- La presión sobre los precios, inferior a la esperada, y unos datos de empleo decepcionantes han frenado las esperanzas de subidas consecutivas de tasas.
- El mercado de futuros descuenta un 20% de probabilidades de una subida de tasas en octubre y un 80% de probabilidades de al menos una subida antes de fin de año.

La Reserva Federal (Fed) de Estados Unidos (EE.UU.) publicará el miércoles las minutas de la reunión de septiembre del Comité Federal de Mercado Abierto (FOMC). Los inversores esperan con interés algunos detalles que arrojen luz sobre el alcance y el momento del ciclo de endurecimiento del banco central tras aprobar la primera subida de tasas de interés en tres años en septiembre.
El FOMC cumplió las expectativas y elevó la tasa de los fondos federales en 25 puntos básicos, hasta la horquilla del 3.75%-4.00%, en septiembre, en una decisión unánime. El presidente Kevin Warsh sorprendió con una retórica inequívocamente de línea dura, teniendo en cuenta su reticencia natural a ofrecer una orientación prospectiva excesiva. Esto reafirmó la confianza de los inversores en la independencia del banco y provocó una recuperación generalizada del Dólar estadounidense.
Warsh afirmó que la inflación había sido "demasiado alta durante demasiado tiempo" en la conferencia de prensa posterior a la decisión. La declaración de política monetaria respaldó esa opinión y reafirmó el compromiso del comité de lograr la estabilidad de precios y aplicar una política monetaria que "apoye un retorno más oportuno al objetivo del 2% del Comité".
La declaración también destacó la fortaleza del mercado laboral estadounidense, lo que impulsó las expectativas de subidas consecutivas de tasas. Sin embargo, los datos publicados la semana pasada han moderado esas esperanzas, y los inversores analizarán las minutas para confirmar una subida de tasas en diciembre después de descartar prácticamente una medida de endurecimiento a finales de este mes.
La inflación y los datos laborales han frenado las esperanzas de una subida de tasas en octubre
El Índice de Precios del Gasto en Consumo Personal (PCE) de EE.UU. reveló que la inflación se mantuvo estable en agosto, dando cierto margen al banco para tomarse un tiempo y evaluar mejor el impacto de la subida de tasas de septiembre antes de endurecer aún más la política monetaria. Además, los datos de Nóminas no Agrícolas de septiembre han suscitado algunas dudas sobre la fortaleza del mercado laboral en general, reforzando los argumentos a favor de una pausa en la próxima reunión.
Sin embargo, la actividad económica sigue siendo sólida. El Índice de Gerentes de Compras (PMI) del sector servicios del ISM de EE.UU. se desaceleró, pero continúa en niveles compatibles con una fuerte expansión de la actividad empresarial, lo que refleja una sólida demanda y una mejora del empleo. Los datos del GDPNow estiman que la economía estadounidense se aceleró hasta un crecimiento anual del 3.7% en el tercer trimestre, frente al aumento del 2.2% registrado en el trimestre anterior, lo que proporciona un escenario ideal para un ciclo de endurecimiento.
La cuestión, por tanto, es el momento, especialmente tras los mensajes contradictorios de los funcionarios de la Fed. El presidente de la Fed de Chicago, Austan Goolsbee, afirmó la semana pasada que la inflación pesa más que las preocupaciones sobre el mercado laboral en este momento, y la presidenta de la Fed de Dallas, Lorie Logan, declaró que serán necesarias más subidas de tasas para llevar la inflación al objetivo. La vicepresidenta de Supervisión del banco central, Michelle Bowman, por otro lado, dijo que no existe una necesidad urgente de nuevas subidas de tasas este año, y el presidente de la Fed de Nueva York, John Williams, respaldó esa idea.
Los analistas de ING describen los últimos datos como ligeramente de línea dura, "pero no lo suficiente como para alterar materialmente el discurso de la Fed". En su opinión, "es probable que los mercados sigan cómodos con una pausa en octubre, siempre que el IPC subyacente de septiembre (publicado el 14 de octubre) registre un 0.2% intermensual, que es donde converge el consenso". ING reitera que "una subida en diciembre sigue siendo el escenario base", manteniendo los riesgos para el Dólar (USD) sesgados al alza.
¿Cuándo se publicarán las minutas del FOMC y cómo podrían afectar al Dólar estadounidense?
El FOMC publicará las actas de su reunión de política monetaria del 15 y 16 de septiembre el miércoles a las 18:00 GMT.
El banco subió las tasas de interés un cuarto de punto y sugirió que se producirían nuevas subidas de tasas, pero los datos recientes han reducido las esperanzas de subidas consecutivas. Los datos de la herramienta FedWatch del CME muestran una probabilidad del 78% de que el banco mantenga las tasas sin cambios a finales de este mes, frente al 50% de la semana pasada. Sin embargo, las expectativas de alguna subida antes de finales de año se mantienen prácticamente sin cambios, en torno a una probabilidad del 85%.
Las expectativas de endurecimiento de la Fed, combinadas con el excepcionalismo económico estadounidense, la preocupación por los altos precios del Petróleo, que están pesando sobre la mayoría de las divisas rivales del Dólar estadounidense y, sobre todo, una oleada de ventas de bonos que ha puesto el foco en la zona euro, han impulsado al Dólar estadounidense desde principios de septiembre. El Índice del Dólar estadounidense (DXY), que mide el valor del Dólar estadounidense frente a seis divisas principales, ha subido alrededor de un 3.4% en las últimas cuatro semanas, hasta alcanzar máximos de 18 meses en 102.50.
En este contexto, el mercado espera que las actas de septiembre confirmen que la inflación sigue siendo el eje central de los planes de política monetaria del banco, lo que reforzaría el argumento a favor de una subida en diciembre.
Sin embargo, es probable que el impacto sobre el Dólar estadounidense sea limitado, ya que el informe es anterior a los informes de la semana pasada sobre el Índice de Precios del Gasto en Consumo Personal (PCE) y las Nóminas no Agrícolas. En ese sentido, las publicaciones de la próxima semana del Índice de Precios al Consumidor (IPC) y del Índice de Precios de Producción (IPP) de Estados Unidos podrían tener un mayor impacto, ya que podrían determinar el resultado de la próxima reunión.
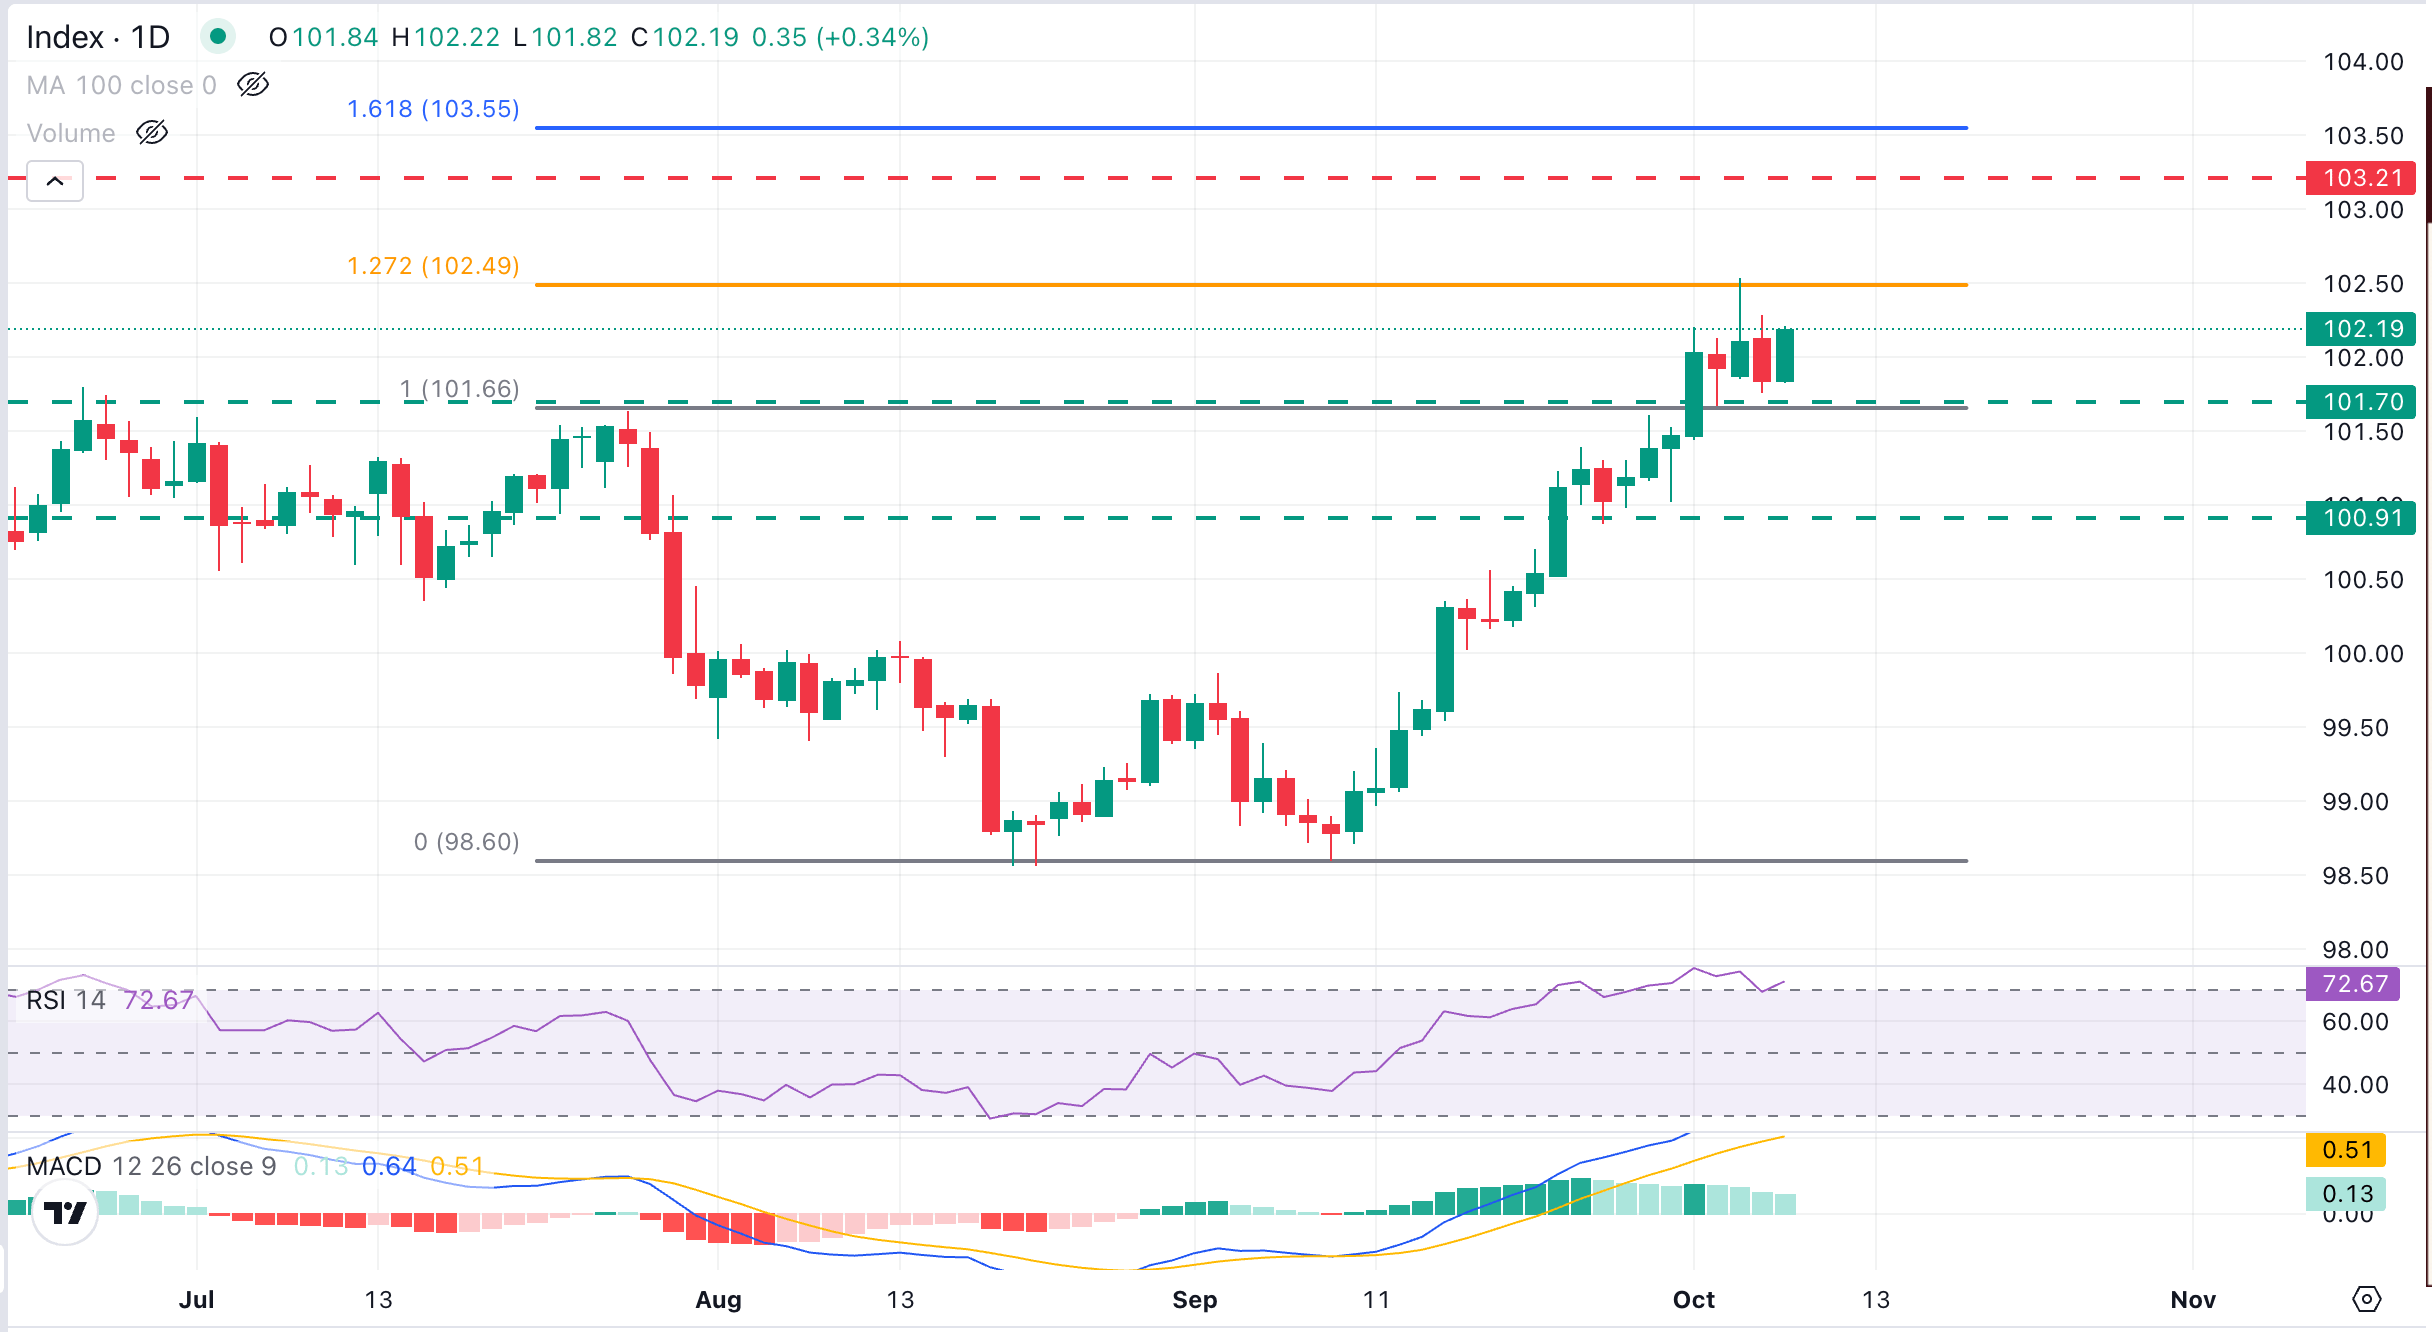
El gráfico diario muestra al Índice del Dólar estadounidense (DXY) en un canal alcista constante desde los mínimos de principios de septiembre, aunque el índice de fuerza relativa (RSI) en sobrecompra sugiere que debería considerarse una consolidación o incluso algún retroceso. La Convergencia/Divergencia de Medias Móviles (MACD) se mantiene en niveles positivos, lo que sugiere que las caídas probablemente encontrarán compradores.
Los alcistas del DXY han encontrado resistencia en el retroceso de Fibonacci del 127.7% del ciclo bajista de julio-agosto, en la zona de 102.50. Más arriba, es probable que una zona de soporte anterior convertida en resistencia en torno a 103.20 (mínimos de marzo de 2025) ofrezca cierta resistencia antes de la resistencia de Fibonacci del 161.8% del ciclo mencionado, en la zona de 103.60.
Hasta ahora, los intentos de caída se han mantenido por encima de los máximos anteriores del año cerca de la zona de 101.80. Una reacción bajista por debajo de ese nivel centraría la atención en el mínimo del 25 de septiembre, en la zona de 100.90, antes del nivel psicológico de 100.
Tasas de interés de EE.UU. - Preguntas Frecuentes
Las instituciones financieras cobran los tipos de interés sobre los préstamos a los prestatarios y los pagan como intereses a los ahorradores y depositantes. En ellos influyen los tipos básicos de interés, que fijan los bancos centrales en función de la evolución de la economía. Normalmente, los bancos centrales tienen el mandato de garantizar la estabilidad de los precios, lo que en la mayoría de los casos significa fijar como objetivo una tasa de inflación subyacente en torno al 2%.
Si la inflación cae por debajo del objetivo, el banco central puede recortar los tipos básicos de interés, con el fin de estimular el crédito e impulsar la economía. Si la inflación aumenta sustancialmente por encima del 2%, el banco central suele subir los tipos de interés de los préstamos básicos para intentar reducir la inflación.
En general, unos tipos de interés más elevados contribuyen a reforzar la moneda de un país, ya que lo convierten en un lugar más atractivo para que los inversores mundiales aparquen su dinero.
Los tipos de interés más altos influyen en el precio del Oro porque aumentan el coste de oportunidad de mantener Oro en lugar de invertir en un activo que devengue intereses o depositar efectivo en el banco.
Si los tipos de interés son altos, el precio del Dólar estadounidense (USD) suele subir y, como el Oro cotiza en dólares, el precio del Oro baja.
La tasa de los fondos federales es el tipo a un día al que los bancos estadounidenses se prestan entre sí. Es el tipo de interés oficial que suele fijar la Reserva Federal en sus reuniones del FOMC. Se fija en una horquilla, por ejemplo 4.75%-5.00%, aunque el límite superior (en este caso 5.00%) es la cifra citada.
Las expectativas del mercado sobre el tipo de interés de los fondos de la Reserva Federal son seguidas por la herramienta FedWatch del CME, que determina el comportamiento de muchos mercados financieros en previsión de futuras decisiones de política monetaria de la Reserva Federal.
Indicador económico
Índice de Precios de Gastos de Consumo Personal Subyacente (Anual)
El Índice de Precios del Gasto en Consumo Personal (PCE) subyacente, publicado mensualmente por la Oficina de Análisis Económico de EE.UU., mide los cambios en los precios de bienes y servicios comprados por los consumidores en Estados Unidos (EE.UU.). El Índice de Precios del PCE es también el indicador de inflación preferido de la Reserva Federal (Fed). La lectura interanual compara los precios de los bienes en el mes de referencia con el mismo mes del año anterior. La lectura subyacente excluye los componentes más volátiles de alimentos y energía para dar una medición más precisa de las presiones sobre los precios. Generalmente, una lectura alta es alcista para el Dólar estadounidense (USD), mientras que una lectura baja es bajista.
Leer más.Última publicación: mié sept 30, 2026 12:30
Frecuencia: Mensual
Actual: 3%
Estimado: 3.3%
Previo: 3.3%
Fuente: US Bureau of Economic Analysis
Después de publicar el informe del PIB, la Oficina de Análisis Económico de EE.UU. publica los datos del índice de precios de gastos de consumo personal (PCE) junto con los cambios mensuales en los gastos personales y los ingresos personales. Los formuladores de políticas del FOMC utilizan el Índice de Precios Básico de PCE anual, que excluye los precios volátiles de los alimentos y la energía, como su principal indicador de inflación. Una lectura más fuerte de lo esperado podría ayudar al USD a superar a sus rivales, ya que insinuaría un posible cambio radical en la orientación hacia adelante de la Fed y viceversa.
Autor

Equipo FXStreet
FXStreet
Compuesto por un grupo de periodistas económicos y expertos en divisas, el equipo de contenido de FXStreet produce y supervisa todas las noticias y análisis publicados en FXStreet, con un enfoque puramente periodístico.