Ganancias del tercer trimestre: Crecimiento generalizado, valores atípicos clave por sector y qué esperar del cuarto trimestre
Puntos clave
- Aproximadamente solo el 12% de los miembros del S&P 500 queda por presentar los resultados del tercer trimestre a fecha del 6 de noviembre.
- Las ganancias del S&P 500 en el tercer trimestre van camino de crecer un 28.4% con unos ingresos un 14.4% superiores.
- Seis de los miembros de los Siete Magníficos ya han presentado resultados, y solo queda Nvidia.
La mayor parte de la temporada de resultados del tercer trimestre ya ha quedado atrás, con resultados aún pendientes de aproximadamente solo el 12% de los miembros del S&P 500 en esta fase. Esta semana trae resultados de más de 700 empresas, incluidos 12 miembros del índice. Entre las compañías destacadas que presentan resultados esta semana figuran Applied Materials, Cisco Systems y Berkshire Hathaway, por nombrar solo tres.
La imagen que ha surgido de esta temporada de resultados es la de un impulso de crecimiento generalizado. Aunque el ritmo de crecimiento sigue siendo sólido, no se compara favorablemente con otros periodos recientes, especialmente cuando se excluyen algunos de los resultados atípicos. Y lo más importante, la tendencia de revisiones sigue siendo positiva, con las estimaciones para el T4 de 2026 y para todo 2027 continuando al alza.
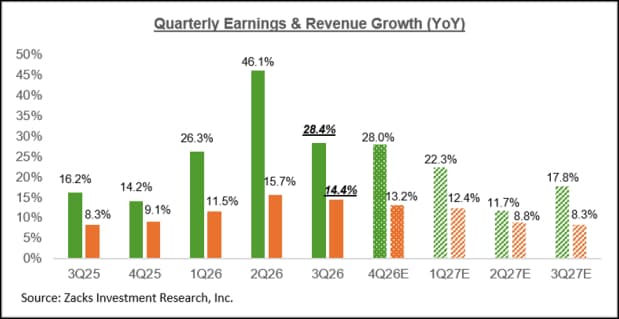
Si observamos las expectativas generales para el trimestre, combinando los resultados reales de los 441 miembros del S&P 500 que ya han presentado (hasta el viernes 6th de noviembre) con las estimaciones de las empresas que aún están por hacerlo, actualmente se espera que las ganancias del T3 aumenten un +28.4% respecto al mismo periodo del año pasado, con unos ingresos un +14.4% superiores, el 8th trimestre consecutivo de crecimiento de dos dígitos de las ganancias para el índice.
El sector tecnológico sigue siendo un importante contribuyente al crecimiento, pero el impulso es generalizado, con 15 de los 16 sectores de Zacks encaminados a registrar un crecimiento positivo de las ganancias y 9 generando un crecimiento de dos dígitos en el T3.
El gráfico trimestral a continuación detalla los resultados reales junto con las expectativas de crecimiento del T3 2026 y las proyecciones futuras.
Como se señaló anteriormente, la tendencia de revisiones ha sido positiva, manteniendo la tendencia favorable vigente durante casi un año. Las estimaciones para el T3 aumentaron después de que comenzara el trimestre, y estamos viendo una tendencia similar en juego para las estimaciones del T4 de 2026. Sin embargo, cabe señalar que la última evolución en este frente es negativa, con las estimaciones de la semana anterior perdiendo algo de terreno, como muestra el gráfico a continuación.
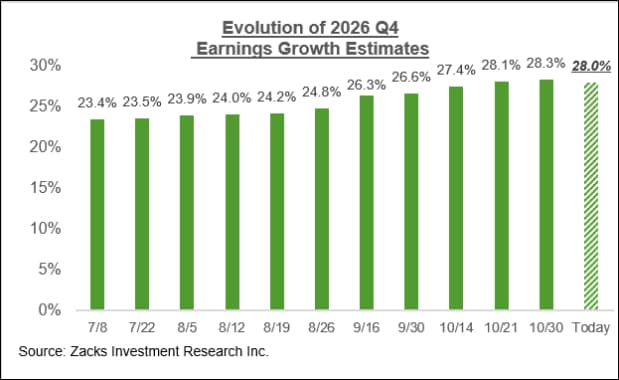
Desde principios de octubre, las estimaciones del T4 han caído en 12 de los 16 sectores de Zacks, y solo cuatro sectores disfrutan de revisiones positivas de las estimaciones. Estos cuatro sectores son Energía, Tecnología, Finanzas y Conglomerados. Si se excluye la importante contribución del sector Energía, la tendencia agregada de revisiones del índice habría sido negativa.
Entre los sectores destacados que han sufrido revisiones negativas de las estimaciones desde principios de octubre se incluyen Transporte, Automóviles, Bienes de consumo básico, Construcción y otros.
Debemos señalar que, aunque las estimaciones del T4 han subido en términos agregados desde que comenzó el trimestre, la magnitud y amplitud de las revisiones positivas son más débiles que en el periodo comparable del T3.
Enfoque sectorial: fortaleza generalizada
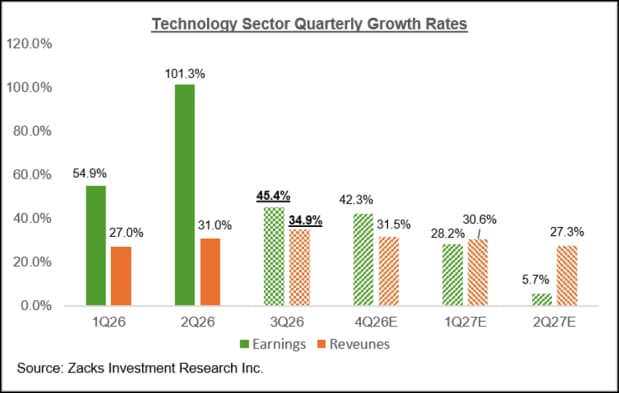
Los 9 sectores que se espera que disfruten de un crecimiento de las ganancias de dos dígitos en el T3 son Aeroespacial (sube +157%), Energía (+147.9%), Tecnología (+45.4%), Materiales básicos (+34.4%), Transporte (+10.5%), Productos industriales (+18.4%), Consumo discrecional (+18.5%), Servicios públicos (+14.7%) y Servicios empresariales (+12.5%).
El crecimiento de las ganancias del T3 para el índice S&P 500 cae al +23% desde el +28.4% una vez que se excluye la contribución del sector Energía al índice. Si se excluye el sector Tecnológico, el crecimiento de las ganancias del T3 para el resto del índice cae al +19.4%. Excluyendo tanto los sectores Tecnológico como Energía, las ganancias del T3 para el resto del índice subirían un +10.2% con unos ingresos un +7.2% superiores.
Para el grupo de los Mag 7, contamos con resultados reales de 6 miembros, quedando Nvidia como único miembro por presentar el 17th de noviembre. Si observamos las expectativas para el Mag 7 en su conjunto, combinando los resultados reales de los 6 miembros que ya han presentado con las estimaciones para Nvidia, se espera que las ganancias totales del T3 para el Mag 7 aumenten un +17.3% con unos ingresos un +23.5% superiores, como muestra el gráfico a continuación.
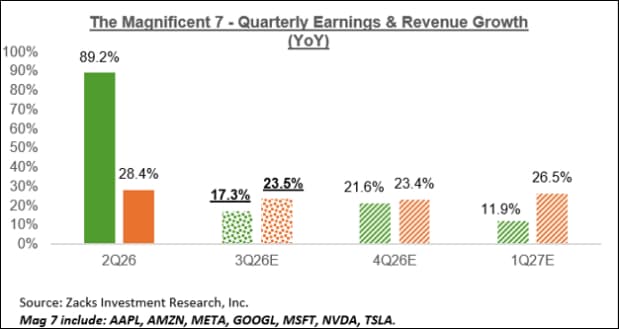
Excluyendo la contribución del grupo Mag 7, las ganancias del T3 para el resto del índice en realidad mejorarían hasta +32.2% (desde +28.4%).
El gráfico a continuación muestra las expectativas de crecimiento trimestral de ganancias e ingresos para el sector Tecnológico en su conjunto.
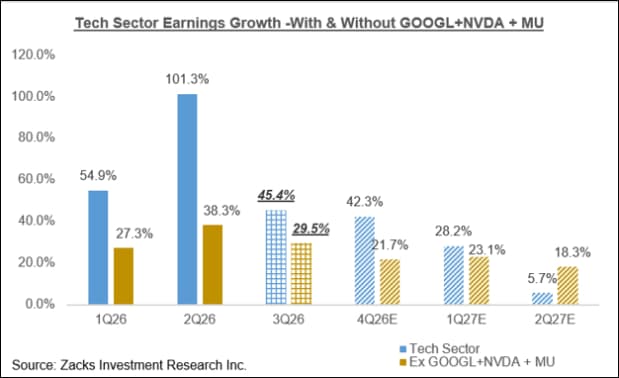
La tasa de crecimiento de las ganancias del tercer trimestre cae a +29.5% desde +45.4% una vez que se excluyen las importantes contribuciones de Nvidia (NVDA), Micron (MU) y Alphabet (GOOGL), como muestra el gráfico a continuación.
Marcador de la temporada de resultados del tercer trimestre
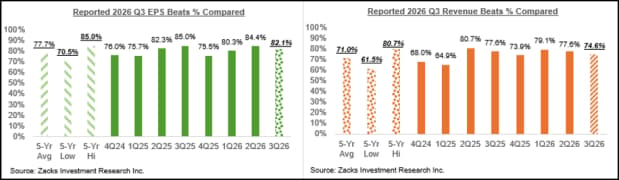
Hasta el viernes 6th de noviembre, hemos visto los resultados del tercer trimestre de 441 miembros del S&P 500, o el 88.2% de la composición total del índice. Las ganancias totales de estas empresas suben un +24.8% respecto al mismo periodo del año pasado, con unos ingresos un +13.4% superiores, con un 82.1% superando las estimaciones de BPA y un 74.6% superando las estimaciones de ingresos.
Los gráficos comparativos a continuación muestran las tasas de crecimiento de las ganancias y los ingresos de estas empresas en comparación con otros periodos recientes.
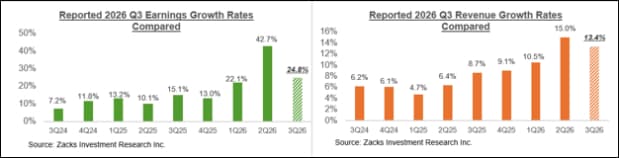
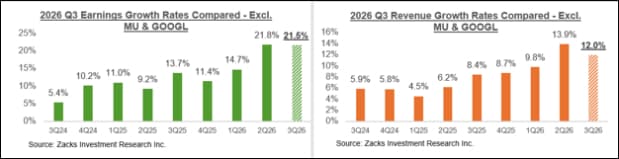
El ritmo de crecimiento de las ganancias y los ingresos, muy sólido, para este grupo de 441 miembros del S&P 500 se debe en gran medida a Micron, cuyas ganancias del tercer trimestre aumentaron un +1075.7% desde el nivel del año anterior. Los resultados de Alphabet en el periodo anterior se beneficiaron de una gran ganancia no realizada. Excluyendo las contribuciones de Micron y Alphabet, las ganancias del tercer trimestre de los restantes miembros del índice que han presentado resultados subirían un +21.5%.
Los gráficos comparativos a continuación muestran el crecimiento de las ganancias y los ingresos del tercer trimestre para este grupo de empresas, excluyendo Micron y Alphabet, en todos los periodos.
Los gráficos comparativos a continuación muestran los porcentajes de superación del BPA y de los ingresos del tercer trimestre para estas empresas en comparación con otros periodos recientes.
Panorama general de las ganancias
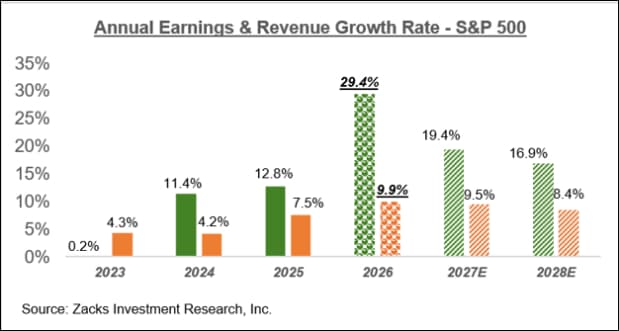
El gráfico a continuación muestra la visión agregada del crecimiento para el índice S&P 500 sobre una base de año calendario.
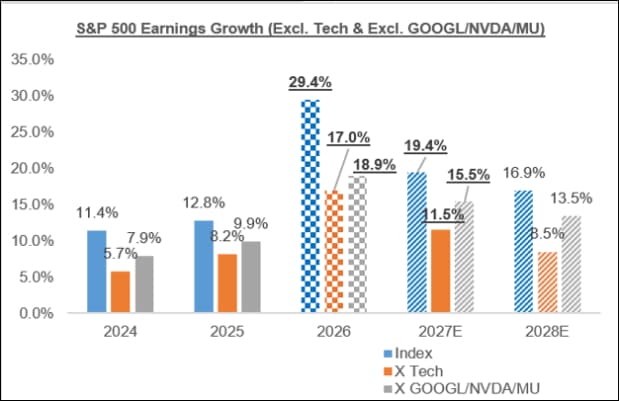
Nvidia, Micron y Alphabet tienen un peso sustancial en el ritmo anual de crecimiento de las ganancias para el índice en su conjunto. El gráfico a continuación muestra la importante contribución de estos tres actores tecnológicos al ritmo de crecimiento de las ganancias del índice.
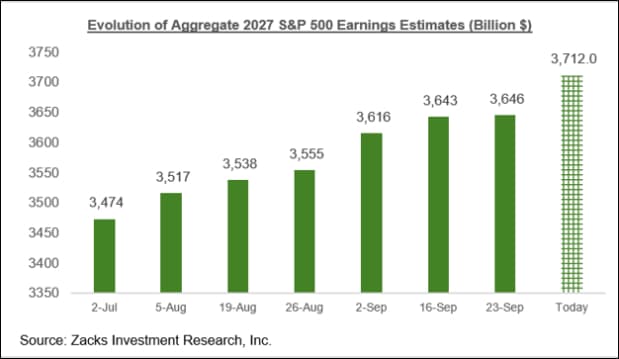
Como señalamos anteriormente, las estimaciones para todo 2027 están experimentando la misma tendencia positiva y generalizada de revisiones que señalamos anteriormente en el contexto del cuarto trimestre de 2026. El gráfico a continuación muestra cómo han evolucionado las expectativas agregadas de ganancias para 2027 desde principios de julio.
Autor

Zacks
Zacks Investment Research
Zacks Investment Research proporciona análisis de inversión imparciales y herramientas para ayudar a inversores individuales e institucionales a tomar decisiones de inversión con confianza.