El terrible noviembre de Nvidia afronta un importante punto pivote el martes
- Las acciones de NVDA han bajado un 35% desde el máximo histórico antes de los resultados del tercer trimestre.
- Wall Street espera que Nvidia registre un BPA de 2.47$ y unos ingresos de 108.7 mil millones de dólares.
- La transición del liderazgo de la compañía es una gran preocupación.
- La operación relacionada con la IA necesita que surja un catalizador para afianzarse.


El desastroso noviembre de Nvidia (NVDA) se enfrenta esta semana a una fecha límite importante, ya que el fabricante de chips publicará los resultados del tercer trimestre del ejercicio fiscal 2027 tras el cierre del mercado el martes. Esa fecha amenaza con convertirse en un punto de inflexión, un umbral en el que la corrección de Nvidia en 2026 se convierte en la nueva normalidad o el mercado decide que la enorme venta masiva del último mes ha terminado.
Los resultados del martes ofrecerán varios "primeros". Será la primera presentación de resultados sin la voz de Jensen Huang al frente como CEO de la compañía. Huang dimitió el jueves pasado tras conocerse que había mantenido varias aventuras amorosas, una de ellas con un presunto agente de inteligencia chino que compartía chips de Nvidia de vanguardia con compañías chinas sujetas a prohibiciones de exportación del gobierno estadounidense. Las acciones de NVDA se hundieron hasta mínimos de 18 meses tras conocerse la dimisión de Huang, mientras el mercado se preguntaba si el papel de liderazgo de Nvidia en el despliegue de la IA
Además, se espera que este sea el primer trimestre en el que Nvidia registre unos ingresos superiores a la tan esperada cifra de 100.000 millones de dólares. La compañía se acercó a ella en el trimestre anterior, con unas ventas de 96.200 millones de dólares, pero los analistas han situado las expectativas para el tercer trimestre en unos ingresos de 108.7 mil millones de dólares, un 90% más interanual.
El desafío del primer trimestre de Nvidia con más de 100.000 millones de dólares
Wall Street espera un trimestre sólido. Los analistas pronostican unas ganancias del tercer trimestre de 2.47$ por acción, lo que supondría un crecimiento interanual del 90%, frente al 111% del segundo trimestre. Nvidia ha superado las cifras de consenso de ganancias e ingresos durante 15 trimestres consecutivos, pero eso no siempre se ha traducido en fuertes repuntes del precio de las acciones.
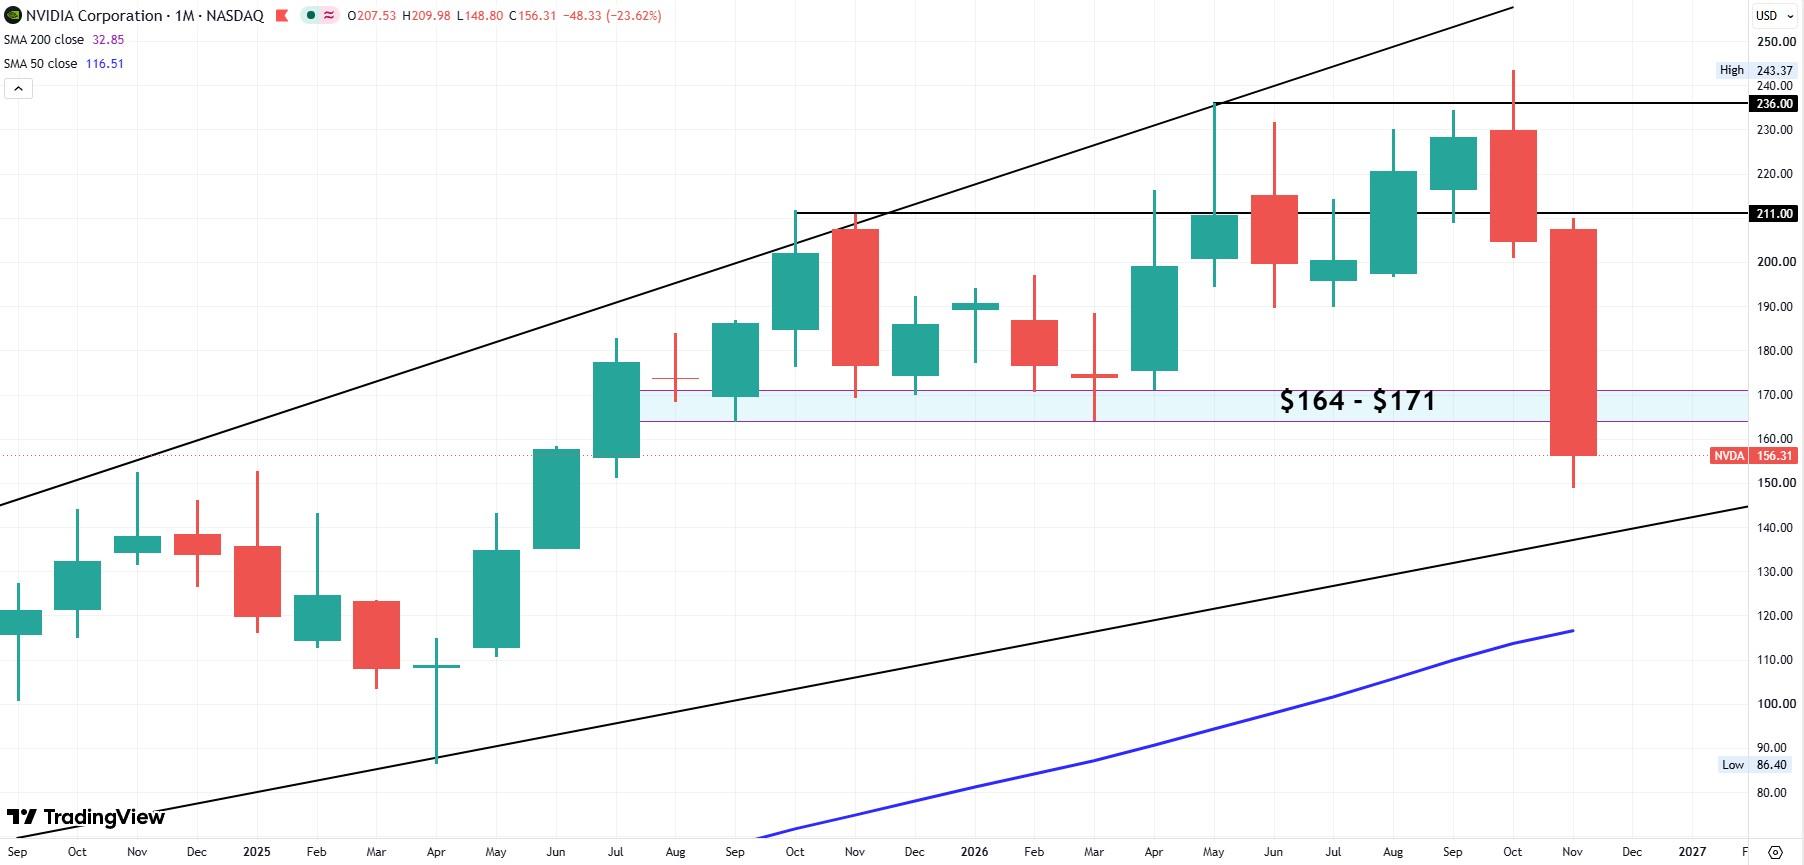
Las acciones han caído con fuerza desde su máximo histórico intradía del 6 de octubre, cercano a 243$, que a su vez fue resultado de unas ganancias exitosas en el segundo trimestre. Las acciones de Nvidia han bajado un 35% desde entonces debido al sorprendente torbellino de malas noticias de noviembre. La victoria del Partido Demócrata en el ciclo de elecciones de mitad de mandato ha provocado nuevos llamamientos a imponer moratorias sobre los centros de datos en varios estados importantes, y Wall Street cree que la presión política a nivel estatal podría ralentizar la construcción hasta 2028. Por otra parte, el mercado ya había comenzado a preguntarse si los mercados financieros podrían respaldar el acelerado ritmo de inversión. Además, la OPV de Anthropic pasó de una valoración esperada de 2 billones de dólares a ser valorada repentinamente, según rumores, en 1.4 billones de dólares. A esto se suma que la empresa de servicios en la nube Nebius (NBIS) trasladó parte de sus perspectivas de ingresos para 2026 a 2027, y los costes de los préstamos han aumentado considerablemente durante la última semana.
La operación de IA camina sobre suelo resbaladizo, y los resultados de Nvidia del martes podrían empeorar aún más la situación.
La principal preocupación de los accionistas actuales es cómo afectará la salida de Jensen al rendimiento futuro. Jensen era famoso en toda la industria de la IA por comprometer chips con clientes desesperados basándose en acuerdos de apretón de manos. Ahora que el CEO y fundador durante 33 años se ha marchado, el mercado quiere saber si la CEO interina Colette Kress podrá mantener el ritmo de crecimiento de Nvidia. En particular, los inversores quieren saber si la historia de Jensen de invertir en muchos de sus clientes más pequeños, una forma de financiación circular y el sustento del desarrollo de la IA, llegará a su fin. Si es así, Nvidia podría perder su posición como líder del rally de la IA. Porque no solo construyó los chips que impulsaron la revolución, sino que también se aseguró de que los compradores con problemas de liquidez contaran con el respaldo necesario para comprarlos.
En qué se fijarán los inversores
Los alcistas tienen un argumento sencillo. Nvidia prevé un crecimiento de los ingresos del 91% en este ejercicio fiscal y del 67% en el próximo, lo que significa que la demanda del hardware de Nvidia no está a punto de desaparecer. También se prevé que el gasto de capital de los hiperescaladores supere el billón de dólares en 2027, y las acciones de Nvidia cotizan con una relación precio-beneficio futura inferior a 13. Estas cifras sugieren que el mercado está descontando mucho pesimismo.
Aun así, superar las estimaciones podría no ser suficiente. Las acciones de NVDA han caído en aproximadamente la mitad de los últimos 10 informes de ganancias, a pesar de que la compañía superó las previsiones. Los inversores prestarán menos atención a las cifras principales y más a las previsiones para el cuarto trimestre, a cualquier comentario sobre la financiación de los clientes y a si la compañía dice algo sobre su transición de liderazgo. ¿Se elegirá un CEO antes de que termine este año o podría Nvidia quedarse sin un CEO permanente durante algún tiempo?
Las próximas 48 horas probablemente decidirán si noviembre se convierte en un mes malo o en el comienzo de un rebote.
Autor
Clay Webster
FXStreet
Clay ha trabajado en periodismo financiero durante más de una década. Tiene experiencia en el sector energético y ha escrito para Platts, The Motley Fool y US News & World Report, entre otras publicaciones.