El impulso pierde altura, la correlación espera para atacar, y el espejo de la riqueza de América se agrieta
Diario de acciones: SpaceX se ha convertido en el ejemplo emblemático de una operación de impulso que pierde altura
El estratega macro de Bloomberg, Simon White, sostiene que SpaceX ha pasado de ser el lanzamiento en mercado público más candente en años a uno de los símbolos más claros de una operación de impulso que ahora pierde altura.
El estallido inicial fue espectacular. SpaceX subió casi un 50% desde su precio de salida a bolsa a mediados de junio en base al cierre, superando a cualquier otro debut importante en Nasdaq en un punto comparable de su historia temprana de negociación. Sin embargo, el entusiasmo no solo se enfrió. Las acciones posteriormente cayeron por debajo de su nivel inicial y ahora están rindiendo peor que casi el 80% de las OPIs de tamaño similar en Nasdaq en la misma etapa tras la cotización.
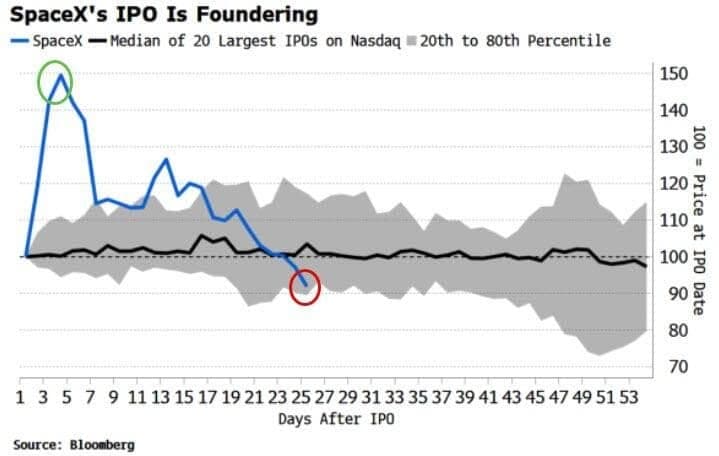
Esa reversión importa porque el tamaño del repunte inicial dejó a la acción en un borde muy estrecho. SpaceX había subido más y más rápido que la gran mayoría de las OPIs comparables, creando el tipo de entusiasmo masivo que requiere un flujo constante de compradores nuevos para mantenerse en el aire. Una vez que esos compradores comenzaron a desaparecer, la gravedad regresó rápidamente.
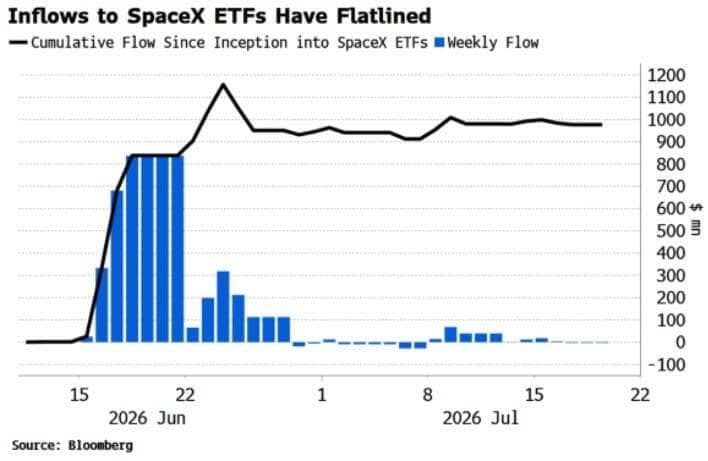
White señala los flujos de ETF como una de las señales más claras de que el combustible del lanzamiento se ha agotado. El dinero fluyó hacia fondos vinculados a SpaceX inmediatamente después de la OPI, pero la prisa se desvaneció casi tan rápido como comenzó. Los flujos acumulados se han mantenido entre 900 millones$ y 1.000 millones$ desde finales de junio, lo que sugiere que la primera ola de demanda llegó en un solo estallido en lugar de a través de un proceso de acumulación sostenida.
Aquí es donde la historia de SpaceX comienza a superponerse con el mercado más amplio. White describe la acción como un leitmotiv para la operación de impulso, una expresión muy visible de las mismas fuerzas que anteriormente impulsaron a los inversores hacia los semiconductores y otros ganadores recientes. A medida que el impulso se revierte, los mejores rendimientos de ayer ya no son recompensados simplemente por haber subido. Se convierten en fuentes naturales de financiación y, eventualmente, en posibles candidatos a posiciones cortas a medida que las estrategias sistemáticas comienzan a perseguir el movimiento en la dirección opuesta.
La semejanza ya es visible. El ETF iShares MSCI USA Momentum Factor ha seguido a SpaceX de manera notable desde que la compañía salió a bolsa. Ambos subieron, se estancaron y luego retrocedieron a medida que el apetito del mercado por ganadores caros comenzó a desvanecerse.
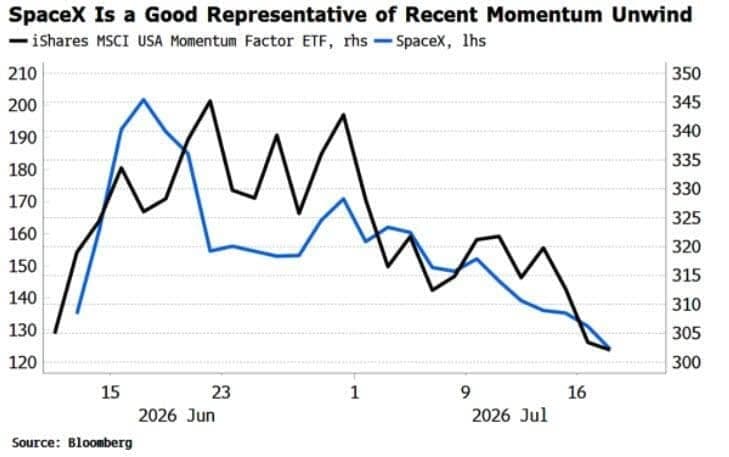
Antes de la OPI, algunos inversores sugirieron que la cotización de SpaceX podría marcar el punto máximo del entusiasmo especulativo. Todavía es demasiado pronto para declarar que la OPI marcó el tope del mercado más amplio, pero White señala que las acciones en general se han movido lateralmente desde la OPI. Eso no prueba que el mercado alcista haya terminado, aunque sí sugiere que la cotización llegó cuando los motores del mercado ya estaban fallando.
El problema más importante es que las condiciones financieras se han endurecido mientras la liquidez se ha vuelto menos indulgente. Cuando el dinero es abundante, las brechas de valoración pueden permanecer abiertas mucho más tiempo de lo que los fundamentos podrían justificar. Sin embargo, una vez que la liquidez se contrae, el mercado comienza a inspeccionar cada boleto de pasajero. Las acciones que subieron principalmente porque los inversores temían perder el lanzamiento suelen ser las primeras en ser cuestionadas sobre si pueden justificar la altitud.
El marco de White apunta hacia una corrección más amplia del 10% al 15% a medida que el exceso se elimina del sistema. Eso sería doloroso, particularmente para los nombres de impulso más saturados, pero no implicaría automáticamente una fractura económica más profunda. Mientras el riesgo de recesión se mantenga contenido, el resultado más probable es un reajuste difícil del mercado en lugar de un colapso total.
Por lo tanto, SpaceX puede ser menos importante como acción individual que como señal del mercado. Su ascenso capturó la última oleada de entusiasmo. Su caída muestra lo que sucede cuando los compradores dejan de llegar y la máquina del impulso comienza a funcionar en reversa.
Diario de derivados: Cuando cada acción es su propia tormenta, los fondos comienzan a apostar a que el índice eventualmente atrapará el clima
Bernard Goyder, Felice Maranz y Christian Dass de Bloomberg examinan una operación de volatilidad que está comenzando a revertirse. Durante gran parte del último año, los fondos de cobertura han obtenido beneficios comprando volatilidad en acciones individuales mientras vendían volatilidad en el S&P 500, apostando efectivamente a que los componentes se moverían de forma errática mientras el índice permanecía relativamente tranquilo. Esa operación ha funcionado tan bien que partes del mercado ahora comienzan a preguntarse si se ha convertido en víctima de su propio éxito.
La dispersión esperada entre las acciones de gran capitalización de EE.UU. ha subido a su nivel más alto desde 2020, mientras que la correlación implícita entre los mayores componentes del S&P 500 ha caído cerca de mínimos históricos. La temporada de ganancias naturalmente crea separación a medida que las empresas entregan resultados, guías y perspectivas diferentes, pero la brecha actual ha superado con creces el ruido trimestral habitual. Las acciones individuales se están valorando para movimientos violentos incluso cuando el índice se trata como si estuviera detrás de un vidrio insonorizado.
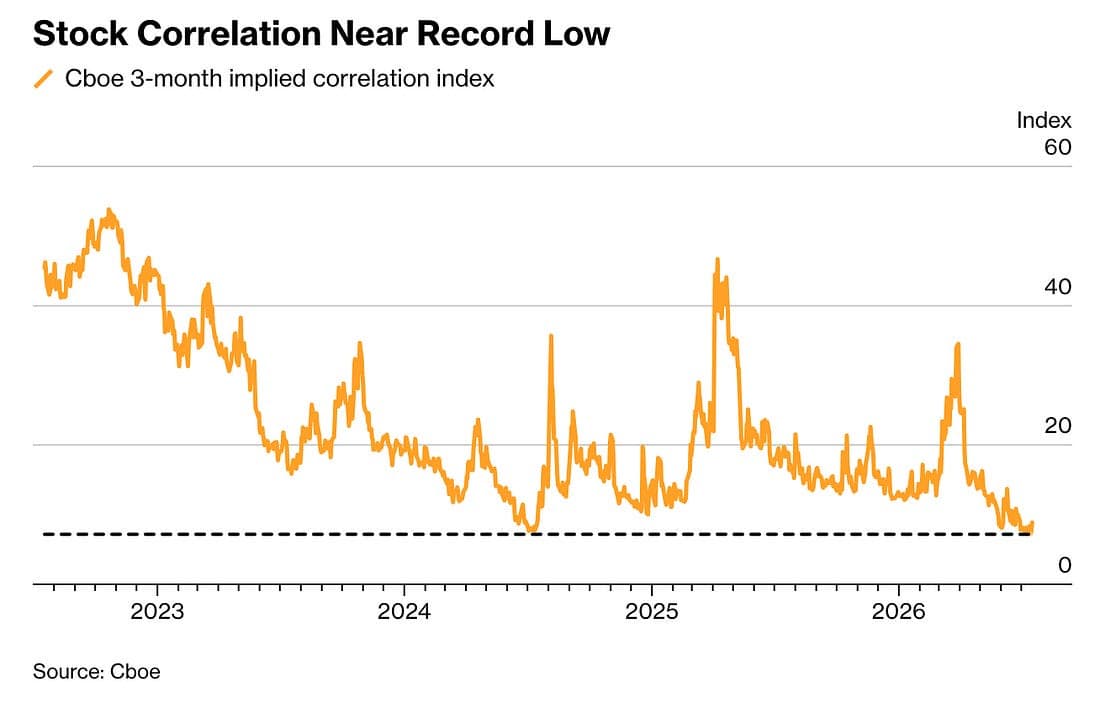
Ese calme puede ser más frágil de lo que parece. Cuando la correlación ya está cerca del suelo, no se necesita mucho choque macro para forzar a las acciones a volver al mismo carril. Un nuevo pico del petróleo, una sorpresa en la política o un cambio brusco en las expectativas de crecimiento podrían rápidamente abrumar las historias específicas de las empresas y hacer que todo el índice se mueva al unísono.
Adapt Investment Managers se está posicionando precisamente para ese resultado. El director de inversiones Alexis Maubourguet dijo a Bloomberg que la dispersión inversa sigue siendo una de las operaciones principales del fondo, incluso después de que resultara ser su posición de peor rendimiento el último trimestre. La lógica es deliberadamente asimétrica: aceptar una serie de pequeñas pérdidas mientras la correlación permanece deprimida a cambio de ganancias potencialmente mucho mayores si la volatilidad del índice regresa repentinamente y las acciones comienzan a moverse al unísono.
Los números ayudan a explicar la atracción. La correlación implícita a tres meses cayó recientemente a alrededor del 7%, en comparación con un promedio de 10 años cercano al 33% y niveles superiores al 80% durante la pandemia. La correlación no puede caer mucho por debajo de cero, pero puede subir dramáticamente cuando el mercado es golpeado por un choque común. En ese sentido, la dispersión inversa se asemeja a comprar un seguro cuando el mercado casi ha dejado de creer que la casa puede incendiarse.
La dispersión tradicional también se está volviendo cada vez más concurrida. Mandy Xu de Cboe dice que más clientes ahora están considerando lo contrario: vender volatilidad de acciones individuales y comprar volatilidad de índices, porque la valoración relativa se ha vuelto tan extrema. La operación clásica puede seguir generando carry, pero el punto de entrada ya no es tan generoso como antes.
La actual temporada de ganancias está reforzando la división. Los mercados de opciones están valorando movimientos mayores para empresas individuales mientras esperan que el propio S&P 500 se mantenga comparativamente contenido. El estratega de Wells Fargo, Ohsung Kwon, describe esto como un entorno estructuralmente más alto de reacción a las ganancias, impulsado en gran parte por las expectativas cambiantes en inteligencia artificial, semiconductores y las grandes tecnológicas.
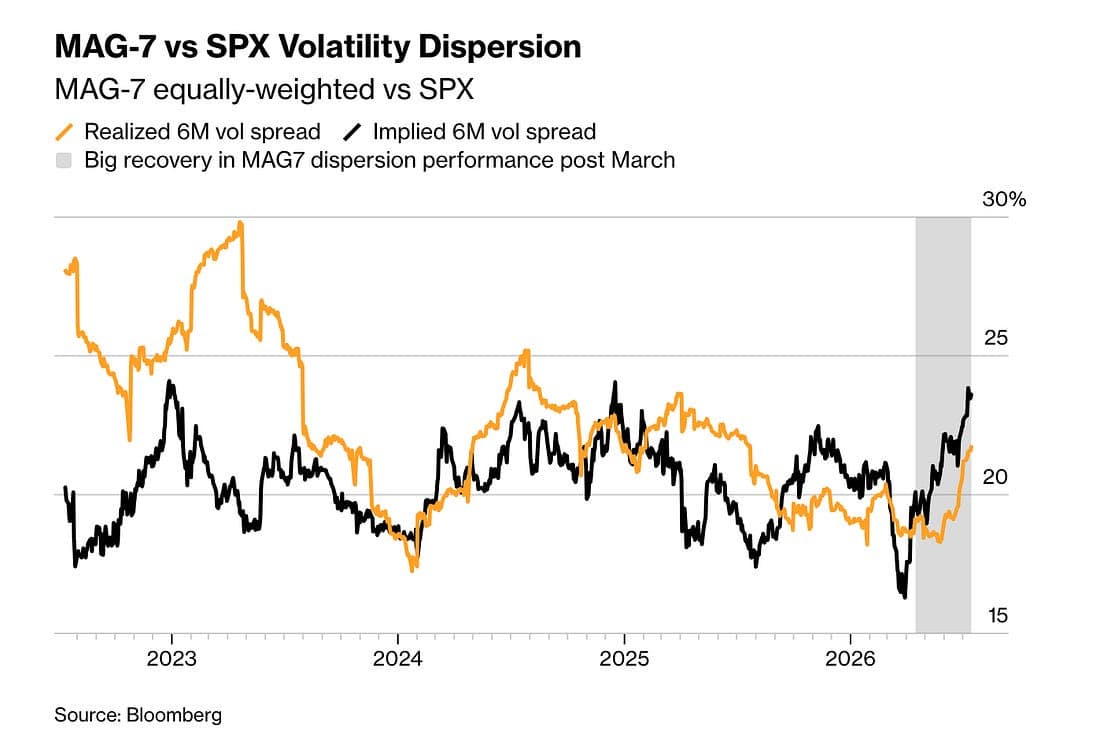
Los Siete Magníficos se han convertido en la expresión más clara de esa división. Su dispersión implícita y realizada ha aumentado desde marzo mientras los inversores rotan entre ganadores y perdedores dentro del complejo de IA, incluso cuando el índice más amplio apenas se mueve. La tormenta ruge bajo cubierta, pero el índice principal aún parece extrañamente estable desde la orilla.
Sin embargo, algunos inversores se acercan con cautela a la operación inversa. Vender volatilidad de acciones individuales puede volverse doloroso cuando las sorpresas en ganancias desencadenan movimientos violentos específicos de la empresa, por lo que Kieran Diamond, estratega de derivados de UBS, dice que muchas estructuras deliberadamente sobreponderan la pata larga de volatilidad de índice para evitar llevar demasiada volatilidad corta desnuda en nombres individuales.
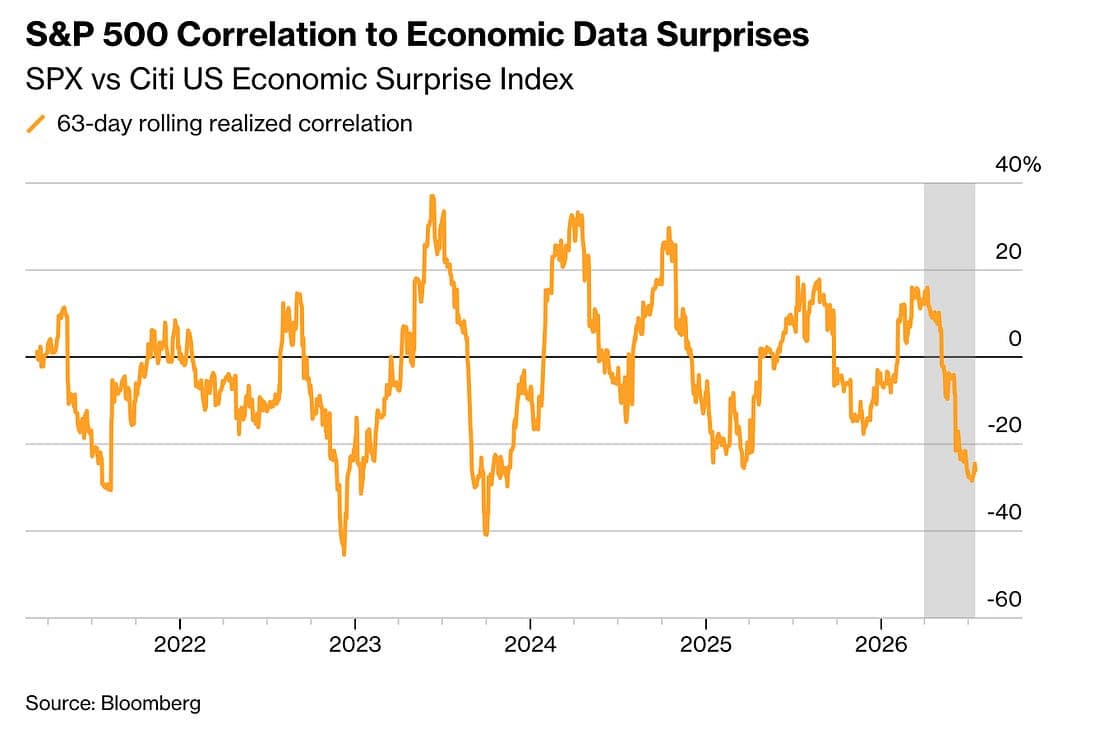
También hay un matiz macroeconómico. Scott Chronert, estratega de Citi, señala que la relación del S&P 500 con las sorpresas económicas se ha vuelto cada vez más negativa, lo que sugiere que el índice está siendo impulsado menos por datos convencionales y más por el tira y afloja entre el entusiasmo por la IA y el miedo a perder el próximo movimiento.
Por ahora, la dispersión sigue siendo rentable y está profundamente arraigada. Sin embargo, cada mes exitoso atrae más capital, hace que la operación esté más concurrida y empuja la correlación más cerca de su piso práctico. El índice puede seguir pareciendo tranquilo, pero los inversores en dispersión inversa apuestan a que bajo esa superficie tranquila, el mercado está almacenando energía para un movimiento sincronizado mucho mayor.
Riqueza diaria: América es rica más allá de toda medida, pero el estadounidense típico no lo es
El economista de UBS Arend Kapteyn destaca una de las contradicciones más reveladoras en la historia global de la riqueza. Estados Unidos posee una cuota extraordinaria de la riqueza privada mundial, pero el hogar estadounidense típico se sitúa mucho más abajo en la tabla internacional de lo que sugieren las cifras principales.
Estados Unidos representa aproximadamente el 36% de la riqueza personal global, alrededor del 40% de los millonarios del mundo y casi un tercio de todos los multimillonarios. Solo en 2025, el país añadió aproximadamente 1.200 nuevos millonarios en dólares cada día. Visto desde 9.000 metros, no hay competencia seria. América sigue siendo la mayor máquina de creación de riqueza del planeta.
La imagen cambia drásticamente una vez que el espejo se inclina lejos de Wall Street y hacia el centro de la distribución.
Kapteyn señala que la riqueza mediana en EE.UU. es de aproximadamente 69.000$ por adulto, situando al país solo en el puesto 28 entre los mercados cubiertos por el Informe Global de Riqueza de UBS 2026. Eso deja al estadounidense típico entre Austria, con alrededor de 71.000$, y Grecia, con aproximadamente 59.000$, y muy fuera del top 20 global.
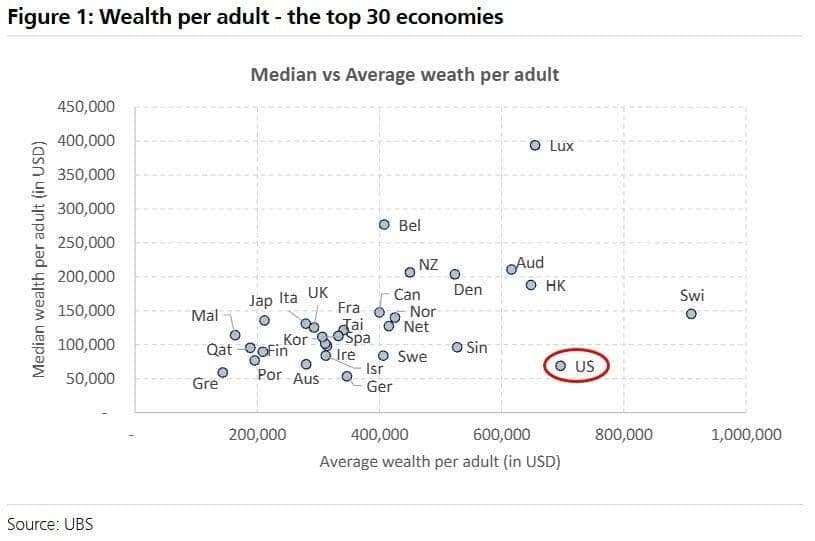
Los líderes en riqueza mediana se ven muy diferentes de la clasificación habitual de potencias financieras. Luxemburgo encabeza la tabla con aproximadamente 394.000$ por adulto, seguido de Bélgica con 277.000$, Australia con 211.000$, Nueva Zelanda con 207.000$ y Dinamarca con 204.000$.
La riqueza mediana suele ser la medida más útil cuando se pregunta cómo le va a la persona típica porque identifica el punto medio de la población en lugar de permitir que un número relativamente pequeño de fortunas enormes eleve la cifra. Es la diferencia entre mirar el candelabro y comprobar si las tablas del suelo siguen firmes.
Si se cambia el cálculo de la riqueza mediana a la riqueza media, Estados Unidos vuelve a escalar posiciones. En esa medida, América ocupa el segundo lugar a nivel mundial con casi 700.000$ por adulto, solo por detrás de Suiza con alrededor de 910.000$ y por delante de Luxemburgo con aproximadamente 655.000$.
No hay truco estadístico aquí. La enorme brecha entre las clasificaciones de riqueza media y mediana de Estados Unidos es la historia. La media se eleva por la enorme escala de activos en el extremo superior de la distribución, mientras que la mediana revela que esas ganancias están mucho menos distribuidas de manera uniforme entre la población.
Esto es cada vez más importante para los inversores porque la riqueza agregada puede crear una sensación engañosa de fortaleza económica. Los mercados de acciones en alza, el aumento de los valores inmobiliarios y las fortunas récord de multimillonarios pueden hacer que todo el país parezca boyante, incluso cuando gran parte de la población tiene colchones financieros limitados y participa solo marginalmente en el auge de los activos.
Por lo tanto, EE.UU. sigue siendo excepcionalmente rico, pero su riqueza está concentrada de una manera que hace que el balance nacional parezca más fuerte que la experiencia de los hogares que siente la clase media. Eso ayuda a explicar por qué el sentimiento económico puede seguir siendo débil incluso cuando los mercados bursátiles están cerca de máximos históricos y el patrimonio neto total de los hogares está aumentando.
La comparación de Kapteyn es un recordatorio de que los promedios describen el tamaño del banquete, mientras que las medianas nos dicen cuántas personas realmente recibieron un plato. Por la primera medida, América es casi inigualable. Por la segunda, está mucho más cerca del centro del grupo de países avanzados.
Autor

Stephen Innes
SPI Asset Management
Con más de 25 años de experiencia, Stephen tiene un profundo conocimiento de los mercados de divisas asiáticos y del G10, así como de los mercados de metales preciosos y petróleo.