Si Nvidia no puede repuntar con esto, ¿qué está esperando exactamente el mercado?


Nvidia (NVDA) ha prometido 390.000 millones $ a sus proveedores por componentes, calculados para unas ventas que tendrían que crecer alrededor de un 75% en el año fiscal 2028. Los clientes destinados a comprar esos chips están tardando más en pagar, y Nvidia está racionando la financiación que les ayudó a comprarlos.
La Nvidia fundada por Jensen Huang perdió el 25% de su valor en el mes previo a los resultados del martes, en una caída que comenzó antes de que Huang dimitiera el 11 de noviembre. La compañía informó después de unos ingresos de 115.844 millones $ frente a una previsión de unos 109.000 millones $ y elevó sus perspectivas. Los operadores devolvieron inmediatamente una subida de casi el 3%, por lo que un trimestre récord hizo que las acciones ganaran menos de una sesión.
Nadie dudaba del trimestre. Lo que los documentos presentados junto con los resultados ponen en duda es el año que viene. Nvidia ha firmado contratos por los componentes necesarios para construir un negocio mucho mayor, mientras sus clientes tardan más en pagar los chips que ya tienen. Los operadores están esperando para ver quién paga la próxima partida, y una cifra de ingresos no puede decírselo.
Los componentes están pedidos, aparezcan o no los compradores
Los compromisos de Nvidia con sus proveedores aumentaron a 390.000 millones $ el 25 de octubre, frente a los 279.000 millones $ de tres meses antes. La compañía afirma que la mayor parte del incremento corresponde a chips de memoria comprados con años de antelación, y que 203.000 millones $ del total vencen en el año fiscal 2028, el año que termina en enero de 2028. La memoria es el componente al que la directora ejecutiva interina Colette Kress culpó en agosto de presionar los márgenes, y Nvidia ahora ha firmado contratos por una cantidad mucho mayor.
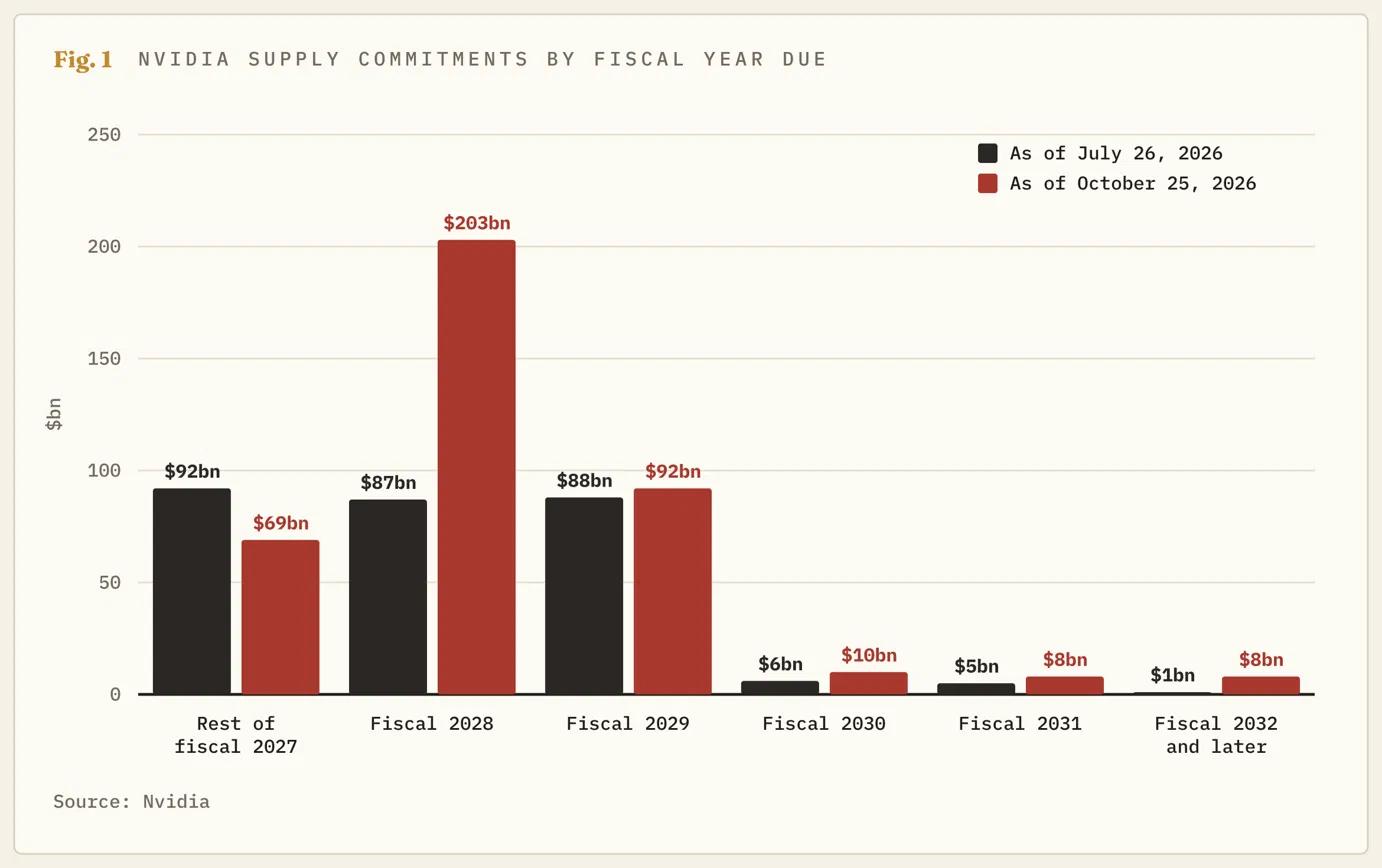
Para entender lo que implican los 203.000 millones $, hay que empezar por el propio objetivo de Kress. El martes dijo a los analistas que los ingresos deberían crecer aproximadamente un 75% en el año fiscal 2028. Nueve meses de ventas publicadas, más su previsión de 130.000 millones $ para el trimestre actual, sitúan el año fiscal 2027 cerca de los 424.000 millones $, por lo que el objetivo se traduce en aproximadamente 741.000 millones $. Espera conservar entre el 72% y el 73% de cada venta después del coste de fabricar los chips, lo que situaría dicho coste entre 200.000 y 208.000 millones $.
A partir de ahí, el riesgo solo va en una dirección, porque los componentes comprados a tiempo para un año de crecimiento del 75% son demasiados para cualquier cifra inferior. Si las ventas crecen un 50%, es probable que Nvidia se quede con componentes para chips que nadie haya pedido, ya que nada de lo comentado indica que la factura se reduzca cuando no lo hacen los pedidos. Sus existencias de materias primas ya se han cuadruplicado, hasta los 15.802 millones $, desde los 3.807 millones $ de enero. Los 203.000 millones $ son un contrato, y el 75% vino acompañado de la palabra aproximadamente.
La previsión incluye catorce semanas
Antes de alcanzar ese objetivo está el trimestre actual, en el que la previsión de 130.000 millones $ superó los aproximadamente 125.000 millones $ que habían estimado los analistas. Parece un crecimiento del 12% respecto al trimestre que acaba de finalizar, pero el calendario de Nvidia asigna a este trimestre 14 semanas en lugar de las habituales 13. Por semana, la previsión es aproximadamente un 4% más alta, frente al crecimiento del 20% que Nvidia acaba de presentar. Kress superó su última previsión en un 7%, por lo que la cifra real probablemente será mayor. Aun así, alcanzar los 741.000 millones $ desde un ritmo de cerca de 121.000 millones $ en 13 semanas exigiría aproximadamente un crecimiento del 18% en cada uno de los próximos cuatro trimestres. El 12% y el 4% son la misma previsión, y la única diferencia es si se cuenta la semana adicional.
La mayor parte de las nuevas ventas aún no se ha cobrado
Los clientes de Nvidia tardaron una media de 64 días en pagar durante el trimestre, frente a los 60 días del trimestre anterior y los 51 de enero, según la medida conocida como días de ventas pendientes (DSO). El dinero adeudado por los clientes alcanzó los 81.033 millones $, un aumento de 18.052 millones $ en un trimestre en el que los ingresos crecieron en 19.623 millones $. Dos clientes deben el 35% del total, o unos 28.000 millones $ entre ambos.
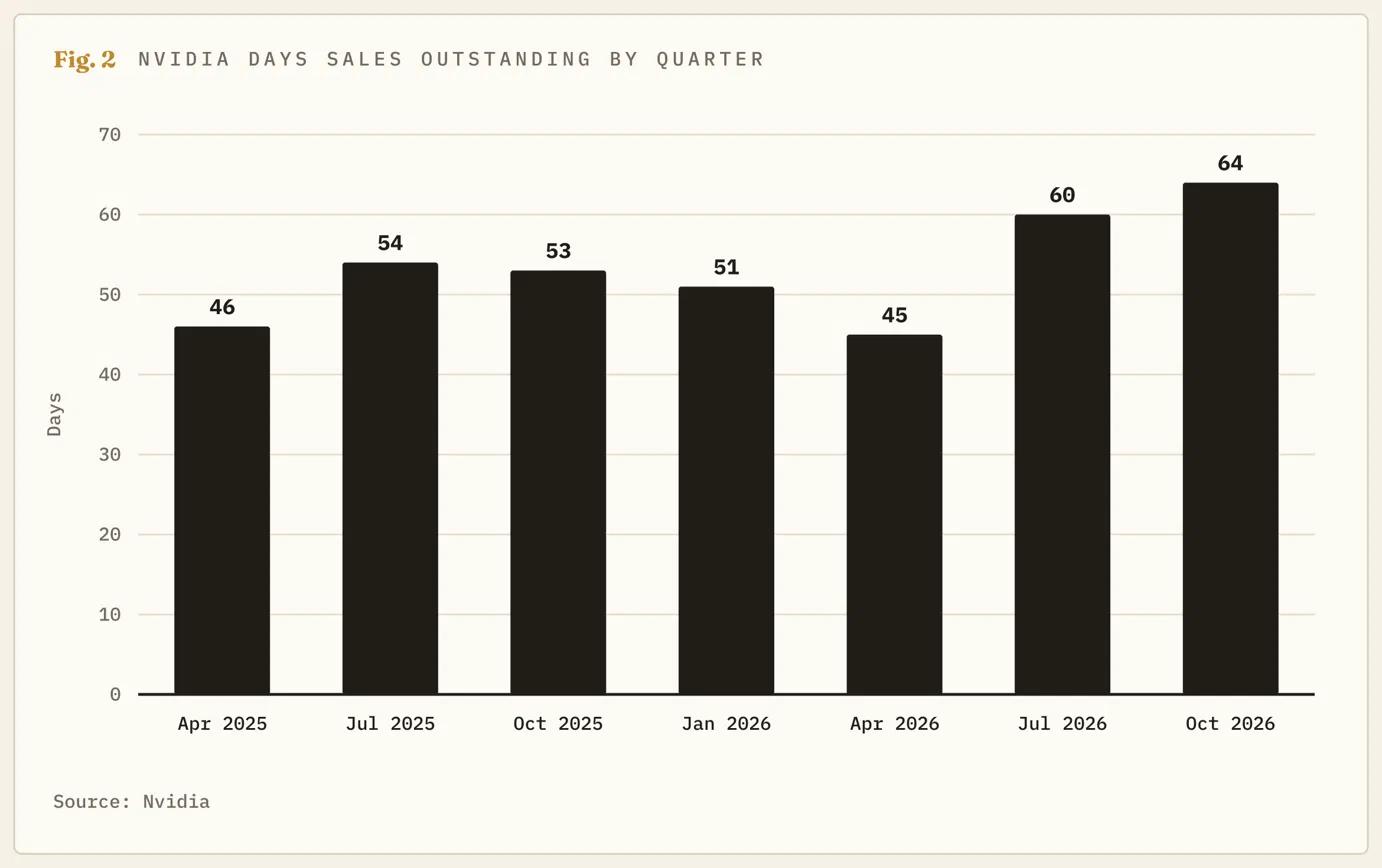
En ese sentido, la explicación de Nvidia es el calendario de sus nuevos envíos de Rubin y unos plazos más largos para determinados clientes con crédito de grado de inversión, es decir, con las mejores calificaciones. El mismo comentario señala que muchas de las empresas de menor tamaño que alquilan sus chips, a las que denomina neoclouds, y muchos de los laboratorios que desarrollan los mayores modelos de inteligencia artificial (IA) están creciendo más rápido de lo que pueden respaldar sus balances financieros. Nvidia avala el crédito de los clientes que le deben dinero en el mismo documento en el que cuestiona el crédito de los que crecen más rápidamente.
Para esos clientes, Nvidia ha formado parte de la financiación. Sus garantías, que prometen el pago si otra parte incurre en impago, aumentaron a 118.000 millones de dólares desde los 108.500 millones de dólares. De esa cantidad, 105.000 millones de dólares respaldan un campus en Ohio que SB Energy está construyendo para OpenAI, y el propio documento de registro de venta de acciones de SB Energy señala que OpenAI no es un inquilino con grado de inversión. Los otros 9.500 millones de dólares son nuevos, y el comentario incluye ahora la financiación de hardware entre los elementos que Nvidia respalda, sin decir de qué hardware se trata.
Bajo la dirección de Kress, esa ayuda es cada vez más difícil de obtener, incluso mientras aumenta el total de garantías. Ella dijo a los analistas que sería disciplinada y selectiva, y la cantidad comprometida con las neoclouds cayó a 32.000 millones de dólares desde los 36.000 millones de dólares. La nueva redacción señala que parte de ella podría reducirse o eliminarse si esas empresas no pueden recaudar su propio dinero. Si los clientes necesitaron la ayuda de Nvidia para comprar los chips de este año, probablemente necesitarían aún más para comprar un 75% adicional, y la ayuda se está racionando justo cuando llega la factura de las piezas.
Un diseñador de chips con veinte años de alquiler
Junto con las garantías, Nvidia ha firmado sus propios contratos de arrendamiento de centros de datos. En su comentario del trimestre de julio, enumeró 25.000 millones de dólares en arrendamientos que aún no habían comenzado y otros 20.000 millones de dólares firmados para terceros, que, según dijo, esperaba transferir. Este trimestre, la partida separada ha desaparecido y los arrendamientos que aún no han comenzado ascienden a 74.000 millones de dólares, con plazos de hasta 20 años. La redacción ahora señala que Nvidia puede ceder algunos de ellos. La compañía describe el espacio como destinado a sus propias investigaciones, y 63.000 millones de dólares del alquiler vencen en el ejercicio fiscal de 2032 o posteriormente, por lo que aún se le deberían aunque el despliegue se ralentizara. Es un compromiso a largo plazo para una empresa que diseña chips y no posee fábricas de chips.
El efectivo sí llegó este trimestre
Nada de eso le ha costado todavía nada a Nvidia, y el efectivo del trimestre fue mejor que el del anterior. Las operaciones generaron 48.253 millones de dólares frente a un beneficio de 65.287 millones de dólares, el doble de los 24.077 millones de dólares del trimestre anterior, aunque Nvidia afirma que el calendario de los pagos de impuestos ayudó. Las ganancias de sus participaciones bursátiles solo añadieron 1.767 millones de dólares, frente a los 7.771 millones de dólares anteriores, por lo que casi todo el beneficio procedió de la venta de chips.
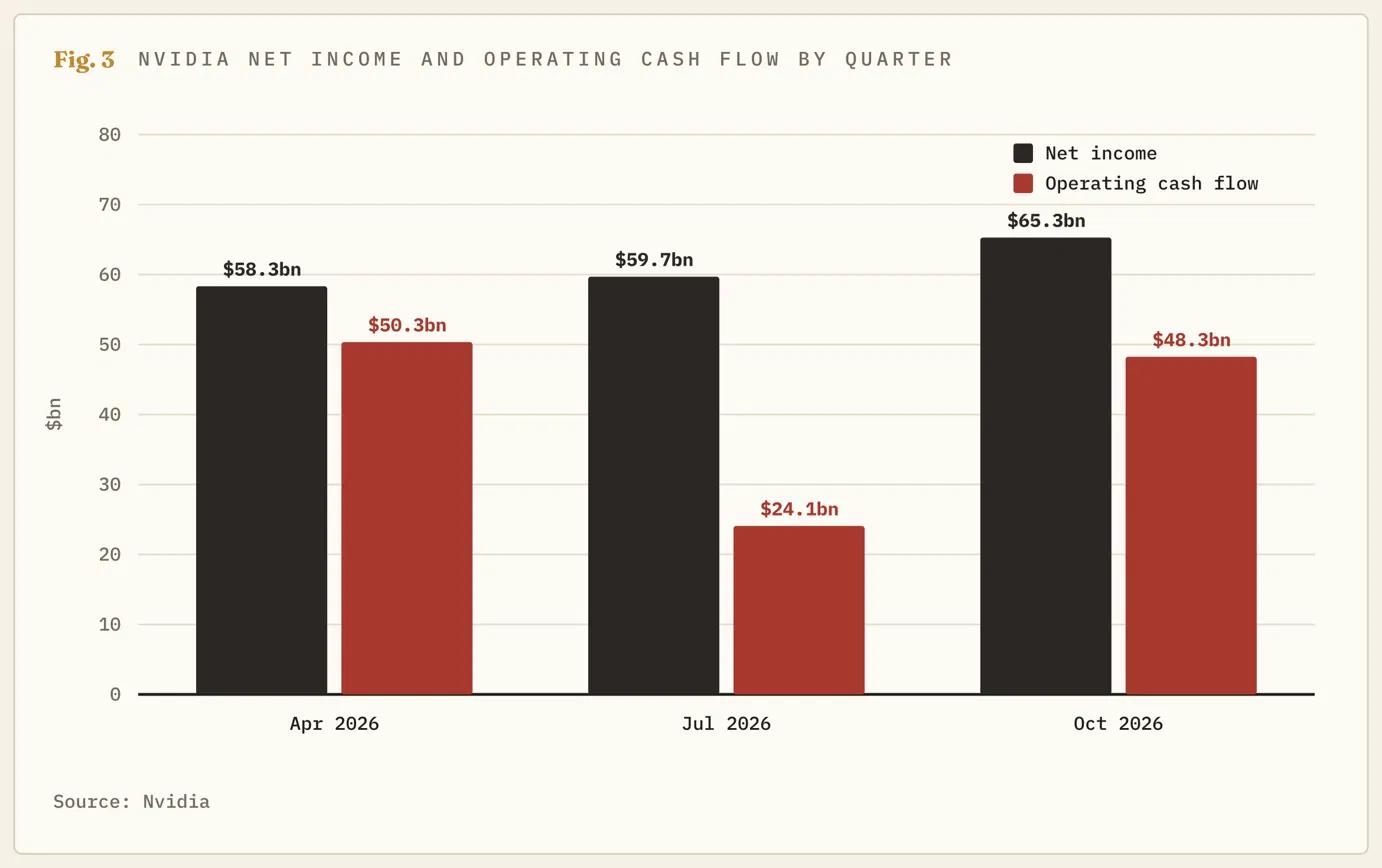
En el almacén, las pruebas apuntan en la misma dirección. Los chips listos para enviarse cayeron a 6.155 millones de dólares desde los 8.774 millones de dólares de enero, por lo que la acumulación de inventario corresponde a piezas a la espera de ser ensambladas y no a productos a la espera de un comprador. Nvidia no ha pagado ni un dólar en virtud de ninguna garantía, y la primera garantía de Ohio no entra en vigor hasta el ejercicio fiscal de 2029.
Según esas pruebas, los clientes llegan tarde y no están ausentes, y los que tienen plazos más largos cuentan con grado de inversión según Nvidia. Una compañía que generó 43.777 millones de dólares de flujo de caja libre, el efectivo que queda después del gasto de capital, en tres meses también puede permitirse esperar a un pagador moroso. Entregó 28.100 millones de dólares a sus accionistas en el mismo trimestre, algo que normalmente no hace una empresa preocupada por sus facturas.
El mercado espera para ver quién paga
Por ahora, la tendencia se opone a considerar estos buenos resultados como una luz verde, porque los resultados miden los chips enviados y la cuestión pendiente es saber por qué chips se ha cobrado. La primera prueba será el informe trimestral completo, que Nvidia aún no ha presentado. Ese informe detalla las condiciones de pago y los acuerdos de financiación que el resumen de resultados solo menciona.
Después de eso, el trimestre de enero decidirá la cuestión. Si los días de pago vuelven a caer por debajo de 60, el efectivo procedente de las operaciones alcanza al beneficio y los compromisos con las piezas dejan de aumentar, los clientes solo se retrasaron. En ese caso, la factura está cubierta y una caída del 25% parecería un descuento por escándalo en un negocio que funciona bien. Si los días de pago aumentan por tercera vez y los compromisos vuelven a crecer, la tendencia se afianzará. Nvidia estaría financiando entonces tanto las facturas de sus proveedores como el crédito de sus clientes, para un año que ha prometido que será un 75% mayor.
Hasta que uno de esos resultados aparezca en un informe, un repunte se basaría en ingresos que aún no se han cobrado. Eso es lo que los operadores se negaron a pagar tras los resultados del martes.
Autor
Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.