El Yen japonés está siendo defendido con palabras, no con dinero, y está funcionando

El Ministerio de Finanzas de Japón ha evitado que el Yen japonés (JPY) se debilite por encima de 160 frente al Dólar estadounidense (USD) este mes sin que se haya informado de ningún gasto. Sus advertencias tienen peso porque Tokio gastó 27.1 billones de yenes para defender la moneda a principios de este año, y los operadores recuerdan cuánto costó.
Japón ha pagado dos veces este año para detener la caída del Yen, y las dos rondas costaron 27.1 billones de yenes, unos 170.000 millones de dólares. El Yen vuelve a estar ahora en 160.00 frente al Dólar estadounidense, donde comenzaron los problemas en abril, y la respuesta de Tokio hasta ahora ha sido un par de declaraciones a la prensa. El par superó los 160.00 el 12 de noviembre por primera vez desde principios de septiembre; dos funcionarios advirtieron a los operadores en el plazo de un día, y desde entonces no se ha mantenido por encima de ese nivel. Las advertencias están funcionando porque el dinero llegó primero, y la pregunta abierta es cuánto tiempo puede mantenerse una amenaza basada en el recuerdo antes de que los operadores pidan volver a verla.
Dos regresos a 160 desde el verano y nada gastado
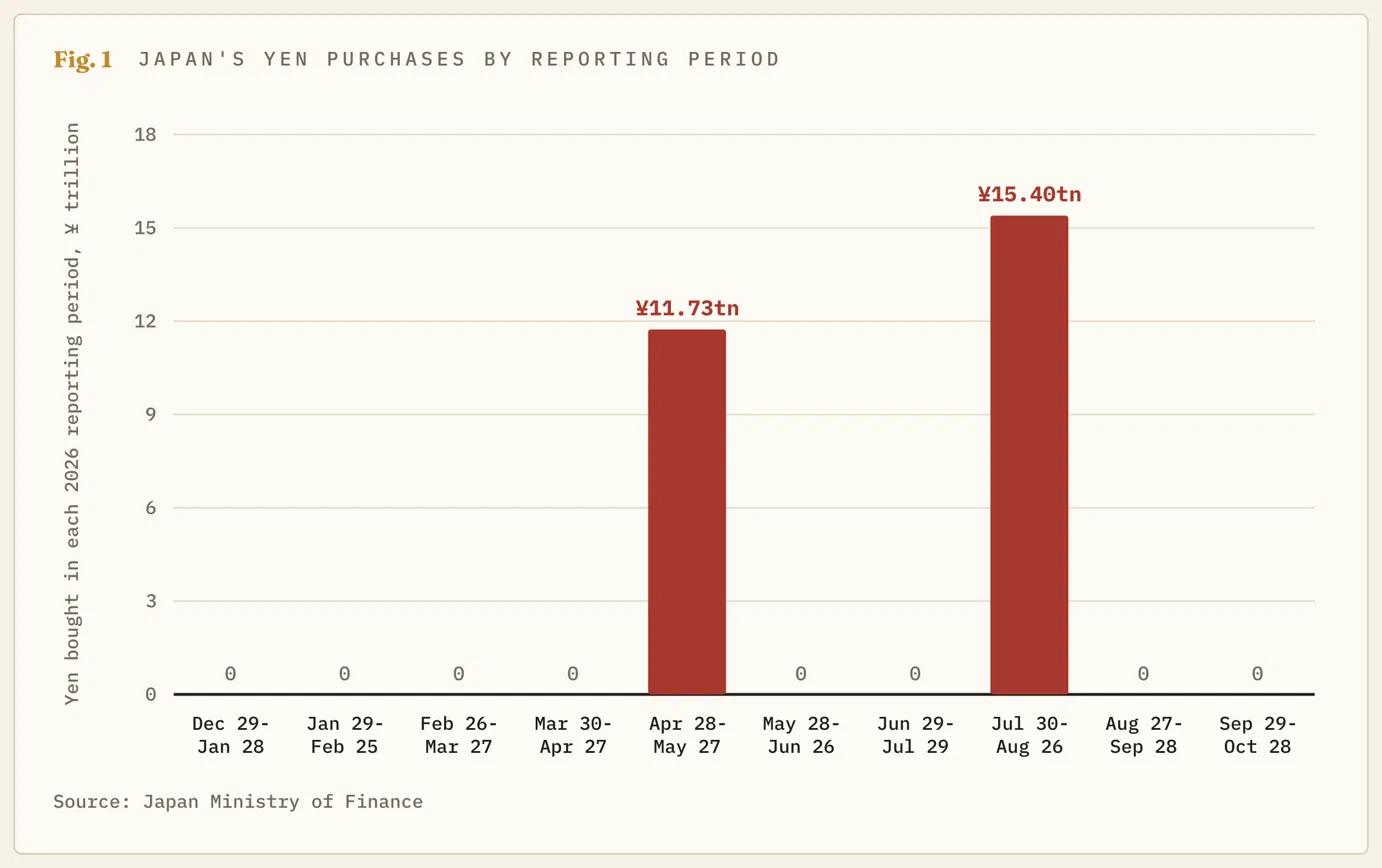
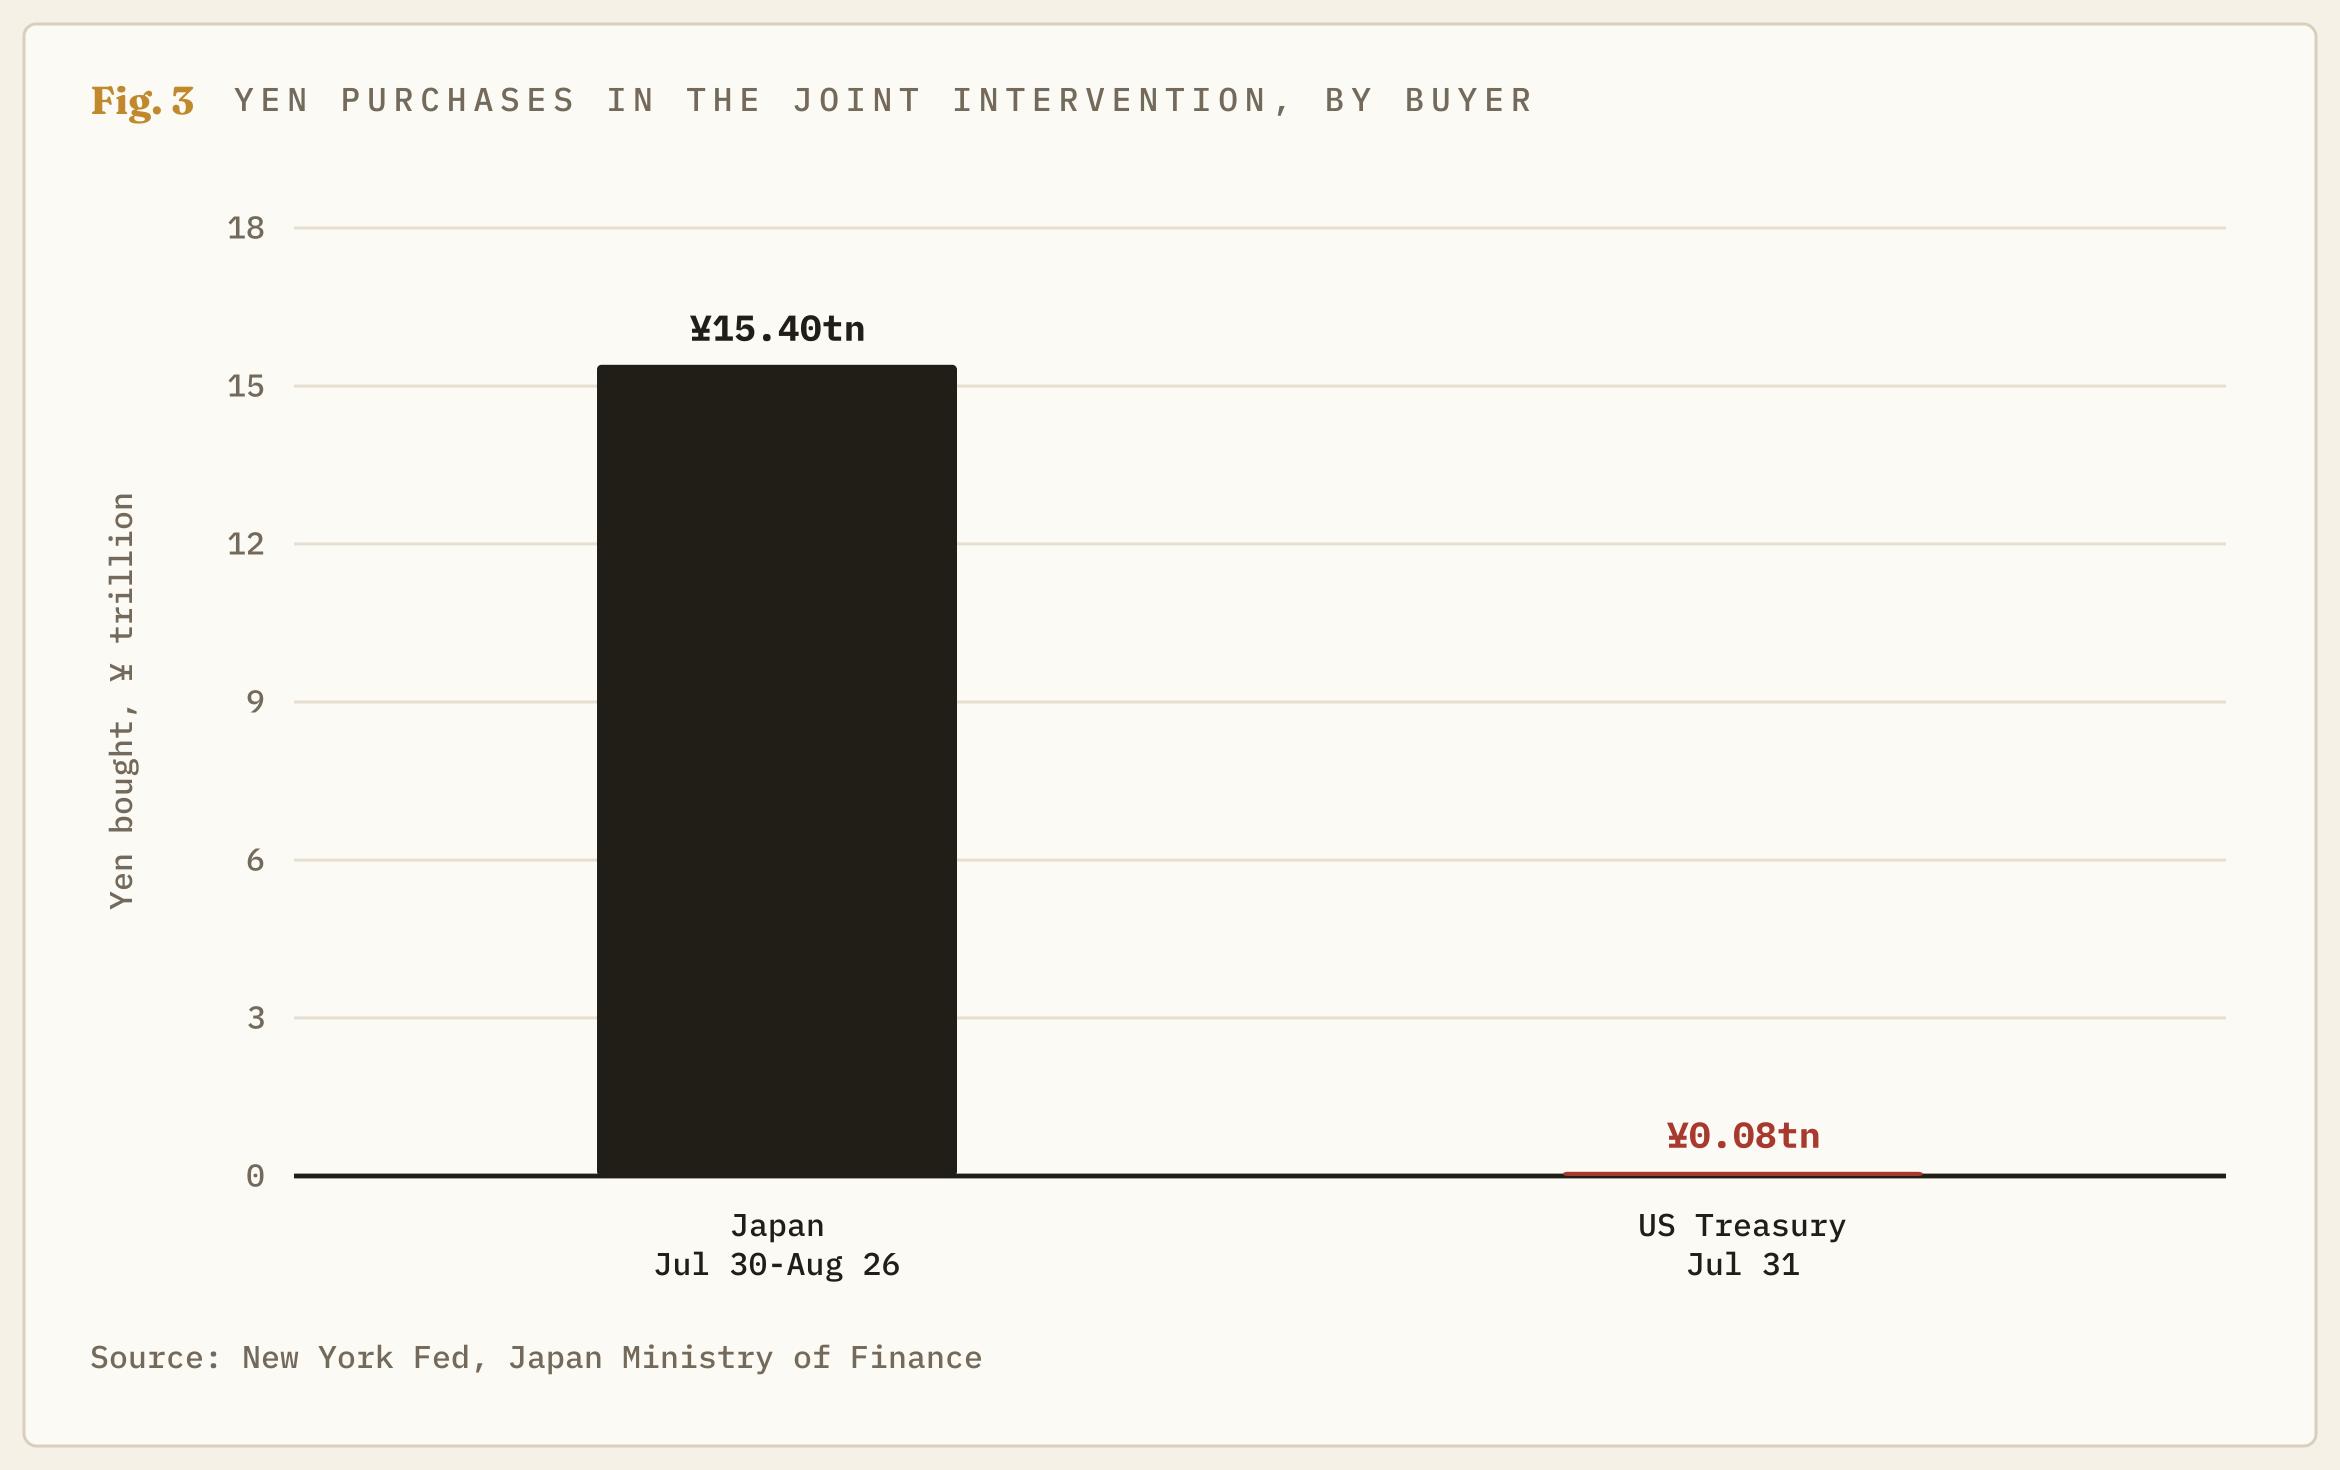
El registro de lo que pagó Tokio es público. El Ministerio de Finanzas (MoF), que decide cuándo Japón compra o vende su propia moneda, compró 11.73 billones de yenes entre finales de abril y finales de mayo. Después compró 15.4 billones de yenes entre el 30 de julio y el 26 de agosto, el mayor total mensual que ha comunicado hasta ahora, después de que el Dólar estadounidense alcanzara aproximadamente los 164.00 yenes.
En esa segunda ronda, el par cayó desde alrededor de 164.00 hasta aproximadamente 155.00 entre el 30 de julio y el 3 de agosto, según el informe trimestral del Banco de la Reserva Federal de Nueva York sobre las operaciones cambiarias. Los operadores que habían apostado contra el Yen perdieron alrededor de un 5.5% en tres días de negociación. Sin embargo, a principios de septiembre, el par había vuelto a 160.00.
Desde entonces, los informes mensuales del MoF han mostrado cero en cada periodo del 27 de agosto al 28 de octubre. El par volvió a caer desde 160.00 en septiembre sin que Tokio gastara nada, y tampoco se ha informado de ninguna compra este mes.
Esta vez, la defensa ha sido verbal. El principal responsable de la política cambiaria de Japón, Atsushi Mimura, declaró el 12 de noviembre que era demasiado pronto para olvidar el verano. La ministra de Finanzas, Satsuki Katayama, le siguió el 13 de noviembre, calificando los movimientos de rápidos y unilaterales y afirmando que Japón respondería adecuadamente en contacto con el Tesoro estadounidense. El MoF no publicará la cifra de este mes hasta finales de noviembre, lo que significa que la afirmación de que las palabras hicieron el trabajo se basa, por ahora, en palabras.
Una advertencia que costó 27 billones de yenes redactar
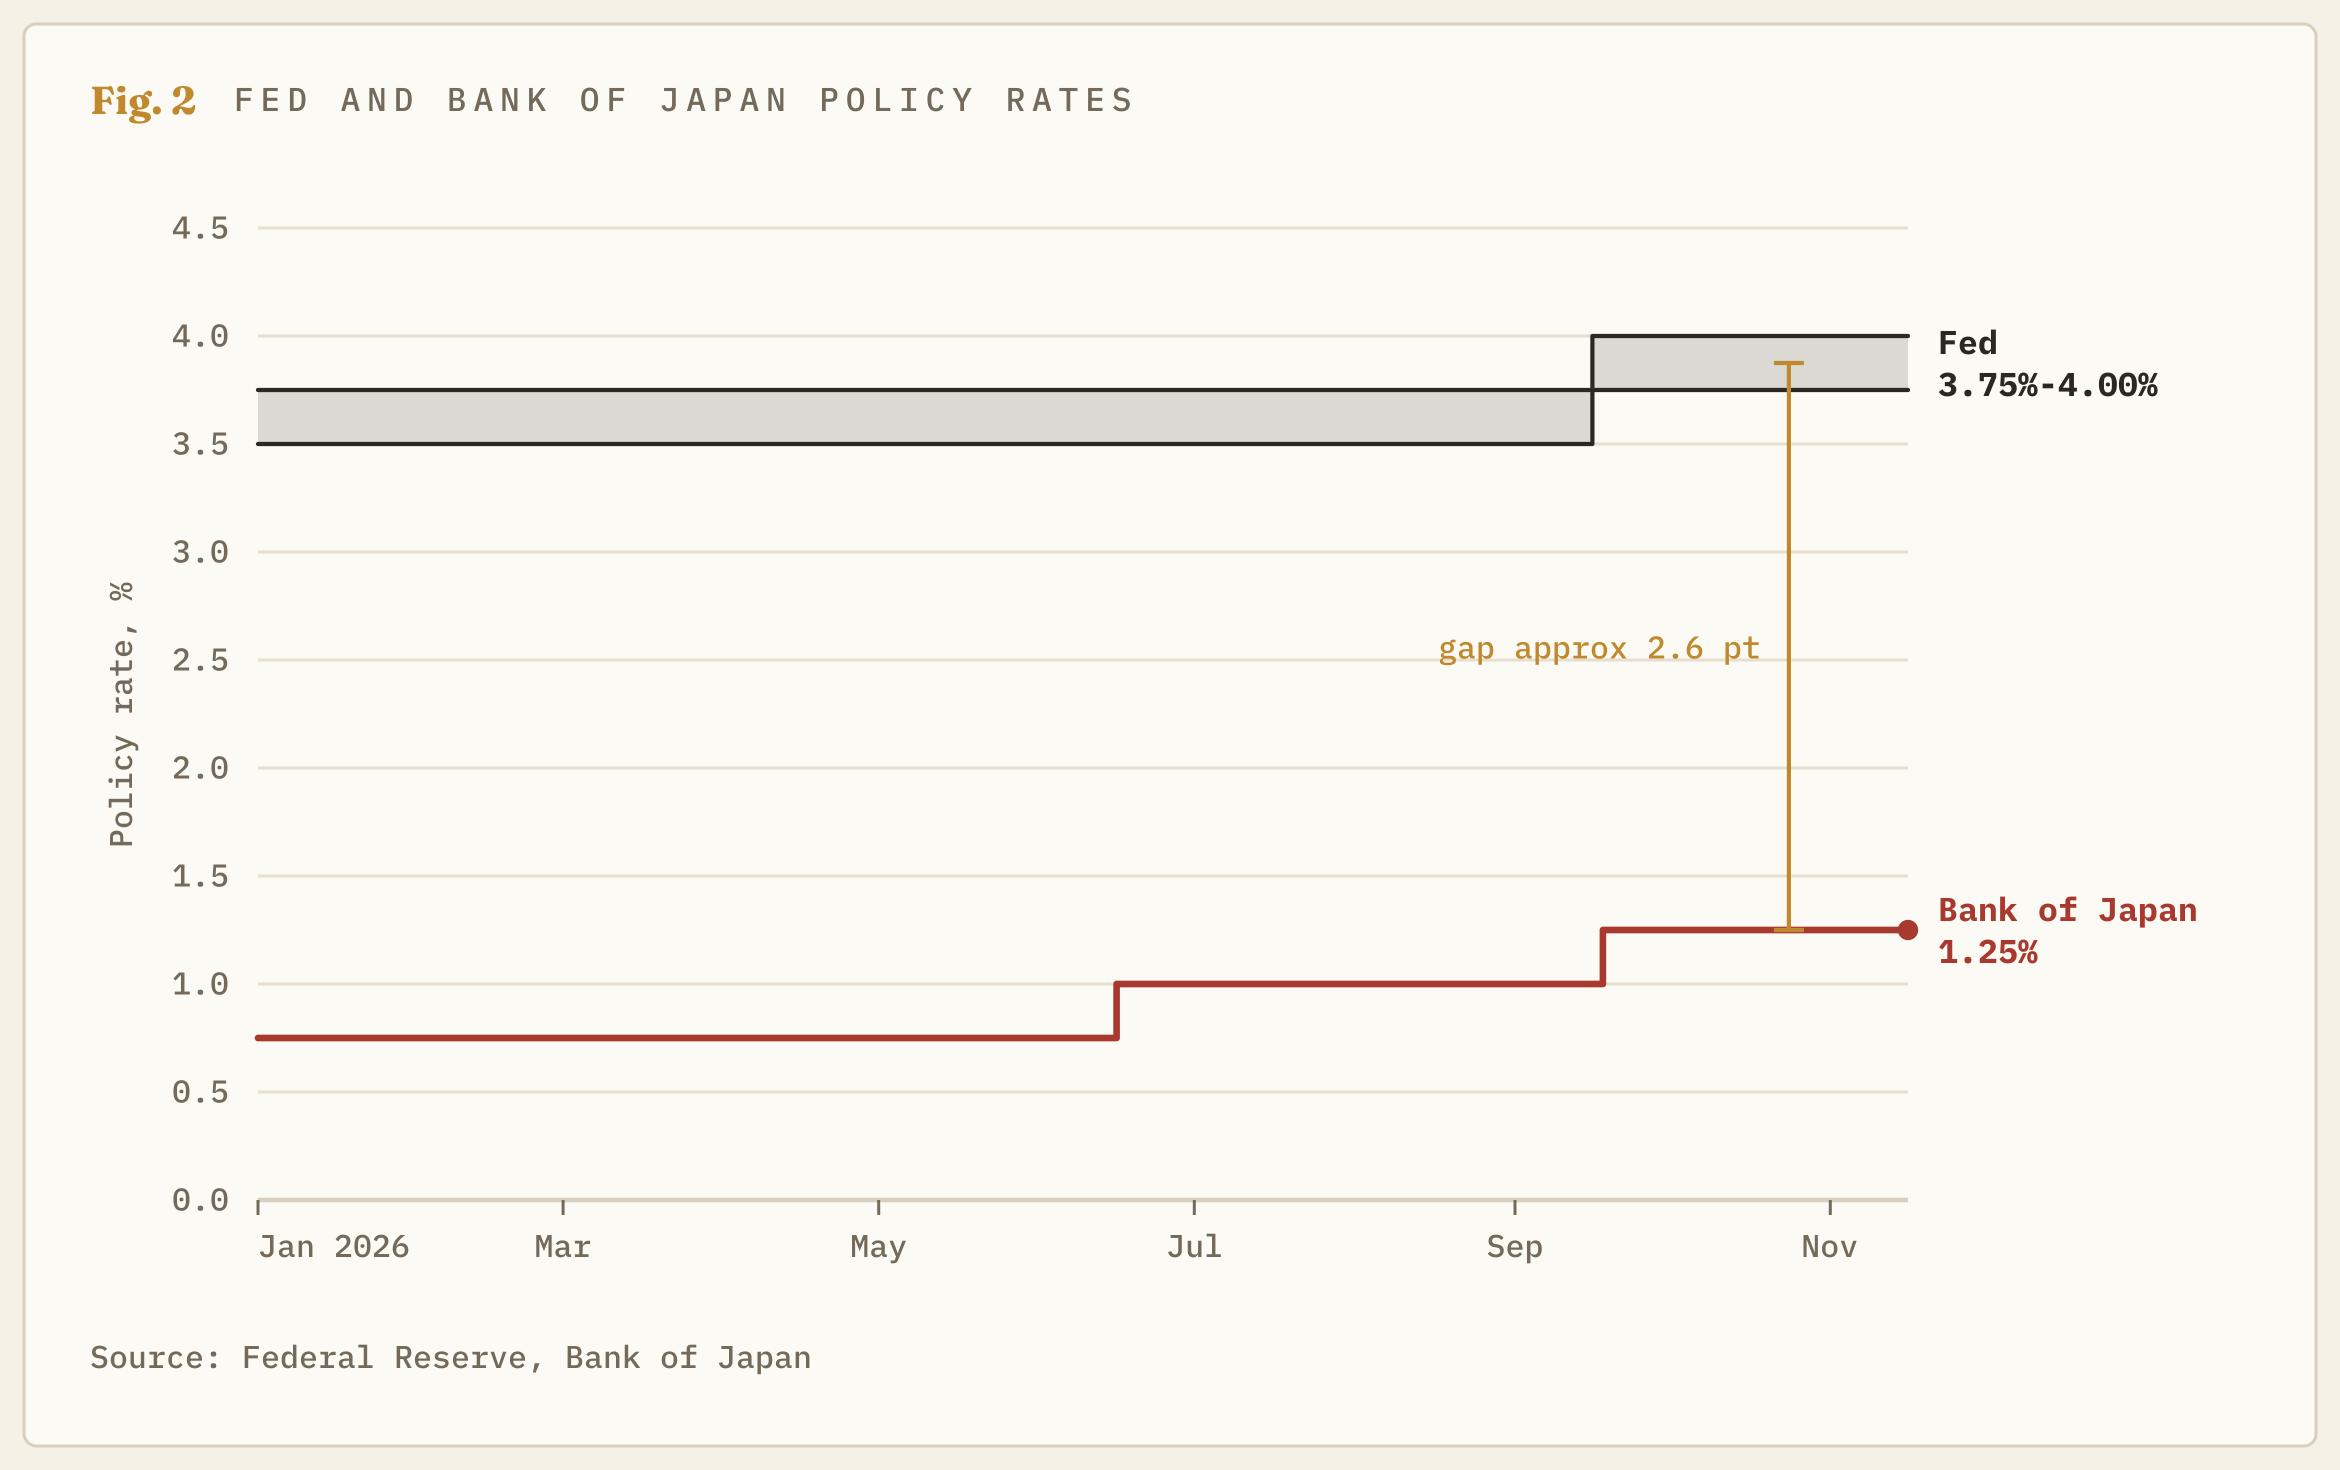
La razón por la que una advertencia puede mover una moneda es la aritmética a la que se enfrenta la persona que está al otro lado. Un operador que vende yenes para mantener Dólares estadounidenses recibe la diferencia entre las tasas de interés de ambos países. La Reserva Federal (Fed) tiene su tasa en el 3.75%-4.00%, y el Banco de Japón (BoJ) tiene su tasa en el 1.25%, por lo que esa diferencia vale aproximadamente un 2.6% anual, o cerca de un 0.2% mensual.
Frente a ese rendimiento, la operación de julio restó un 5.5% a la misma operación en tres días de negociación, lo que equivale aproximadamente a dos años de diferencia de tasas de interés. Cerca de 160.00, un operador sopesa, por tanto, una quinta parte de un punto porcentual al mes frente a la posibilidad de perder el equivalente a dos años antes de que termine la semana. Lo más probable es que la mayoría recogiera sus beneficios antes del nivel en lugar de hacerlo en él, y son esas ventas de Dólares las que detienen al par sin que Tokio toque sus reservas.
Con el tiempo, ese elemento disuasorio se debilita cada vez que no se pone a prueba. Cada visita a 160.00 que provoca una declaración y ninguna compra enseña a los operadores un poco más sobre dónde está el límite real, y la propia postura de Tokio es que no existe tal límite. Los funcionarios dicen que responden a la velocidad con la que se mueve el Yen y nunca han mencionado un nivel, pero las advertencias han llegado en 160.00 cada vez.
Todo excepto las advertencias apunta a un Yen más débil
La diferencia de tasas no está a punto de reducirse. La Fed subió su tasa en septiembre por primera vez en más de tres años, y los operadores esperan plenamente otra subida de un cuarto de punto el 9 de diciembre. Se espera que el BoJ eleve su propia tasa al 1.50% en su reunión de diciembre. Si ambos cumplen, la brecha que hace rentable vender Yenes terminaría el año exactamente donde está ahora.
Además, el Producto Interior Bruto (PIB) de Japón, la medida más amplia de su producción, se contrajo un 0.1% interanual en el tercer trimestre, informó el lunes la Oficina del Gabinete. Los economistas habían previsto un crecimiento del 0.3%, y fue la primera contracción en cuatro trimestres. Una economía en contracción normalmente debilitaría una moneda, porque dificulta justificar las subidas de tasas. El Yen apenas se movió con la cifra, y los operadores todavía sitúan las probabilidades de una subida en diciembre en aproximadamente tres de cada cuatro.
Incluso el respaldo de Washington resulta ser más limitado de lo que sugieren las advertencias. El informe de la Fed de Nueva York, publicado el 12 de noviembre, mostró que el Tesoro estadounidense compró 79.4 mil millones de yenes el 31 de julio, su primera compra de este tipo desde 1998. Japón gastó 15.4 billones de yenes durante ese mismo verano, lo que sitúa la participación de Washington en aproximadamente la mitad del uno por ciento, y el Tesoro pagó por ello vendiendo Euros. Las advertencias del ministro de Finanzas Katayama apuntan a esa asociación, por lo que su tamaño importa a cualquier operador que decida qué importancia dar a la próxima.
Qué haría que Tokio pagara por tercera vez
Lo primero que forzaría una compra es la velocidad, ya que un ascenso lento a través de 160.00 probablemente solo provocaría más declaraciones. Un salto de uno o dos Yenes en una sola sesión es el tipo de movimiento rápido contra el que los funcionarios dicen actuar, y eso probablemente atraería dinero. El informe del Ministerio de Finanzas para el periodo hasta finales de noviembre, que se publicará a fin de mes, mostrará si esta defensa ha costado algo hasta ahora.
Más allá de eso, la siguiente prueba es diciembre. La diferencia de tasas se ampliaría si la Fed sube su tasa y señala que habrá más subidas, mientras el gobernador del BoJ, Kazuo Ueda, eleva la suya y señala una pausa. En ese caso, la presión sobre 160.00 regresaría con el verano un mes más lejos. La brecha comenzaría a hacer parte del trabajo de Tokio si, en cambio, el gobernador Ueda señala que se avecinan nuevas subidas.
Por ahora, la tendencia es que 160.00 se mantenga, siempre que los funcionarios sigan advirtiendo y los operadores sigan recogiendo beneficios antes del nivel. Esta visión se rompería tras una jornada completa de negociación por encima de 160.00, acompañada de otra declaración y nada más, porque los operadores habrían puesto entonces a prueba la amenaza y habrían encontrado solo palabras. A partir de ahí, Tokio tendría que gastar dinero por tercera vez o dejar que el nivel ceda. Los 27.1 billones de yenes ya gastados solo compran la paciencia de los operadores mientras estos crean que habrá más.
Autor
Joshua Gibson
FXStreet
Joshua se une al equipo de FXStreet con una doble especialización en Economía y Finanzas de la Universidad de la Isla de Vancouver con doce años de experiencia. experiencia como comerciante independiente centrado en el análisis técnico.