Walmart, Target y Nvidia encabezan una semana clave para las ganancias del tercer trimestre

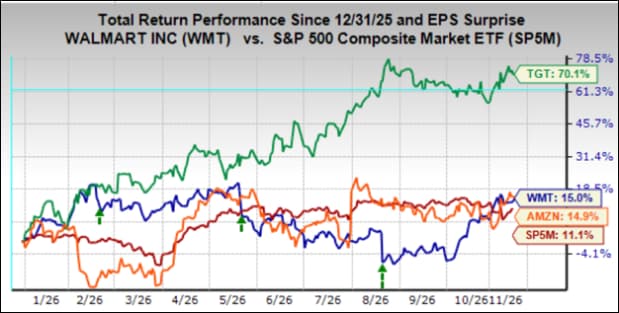
Las acciones de Walmart (WMT) han visto una modesta demanda en las últimas semanas, probablemente reflejando los atributos defensivos de la compañía, ya que la operación más glamurosa de la IA ha perdido parte de su brillo inicial. A pesar de las dificultades recientes, las acciones de Walmart superaron a rivales como Target (TGT y hasta Amazon (AMZN) en los últimos cinco años, con una subida de más del +175% frente al +49.7% de Amazon y el -27.8% de Target. La ganancia del +175% de Walmart en los últimos cinco años se compara con un avance del +79% para el índice S&P 500.
A diferencia de este rendimiento destacado en los últimos cinco años, las acciones de Walmart parecen haber perdido su impulso este año, aunque últimamente parecen estar repuntando, como muestra el gráfico de rendimiento en lo que va de año para Walmart, Target, Amazon y el índice S&P 500.
Las acciones de Walmart cayeron con fuerza después de la última publicación trimestral del 20 de agosto, reflejando una combinación de factores, entre ellos un beat de ganancias aparentemente de menor calidad (beneficiado por devoluciones arancelarias), una desaceleración del crecimiento de las comparables y unas previsiones del tercer trimestre poco convincentes.
Será interesante ver si la publicación trimestral del jueves 19 de noviembre ayuda a la acción a consolidar su recuperación. Debemos tener en cuenta que ya habremos visto los resultados de Target antes de la publicación de Walmart, con Target reportando resultados antes de la apertura del mercado el miércoles 18 de noviembreth. Como vimos en el gráfico de rendimiento anterior, las acciones de Target han disfrutado de una fuerte racha bursátil, superando con creces a Walmart y al mercado en general.
Walmart y otros minoristas de gran formato se enfrentan sin duda a un entorno operativo difícil, con los elevados costes del combustible añadiendo presión a las finanzas de los consumidores y aumentando los gastos de los minoristas. Estos vientos en contra macroeconómicos explicaron en parte la guía algo débil de la dirección para el tercer trimestre.
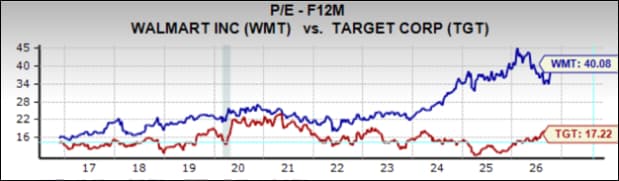
Es importante tener en cuenta que las acciones de Walmart cotizan con una valoración premium, negociándose actualmente a 40.1X las estimaciones de BPA a 12 meses vista, solo modestamente por debajo del múltiplo de valoración máximo de 10 años de 45.4X en febrero de 2026. Esto representa una expansión significativa de la prima de valoración frente a Target, como muestra el gráfico de la historia de valoración a 10 años de ambas acciones a continuación
Los participantes del mercado esperan que las acciones que cotizan con múltiplos de valoración premium superen las expectativas y eleven sus previsiones cuando presentan resultados, algo que no vimos en Walmart.
A pesar de los efectos negativos de los elevados costes del combustible sobre el gasto del consumidor y los costes de transporte de la compañía, Walmart sigue mejor posicionada que muchas otras empresas del sector dada su orientación al valor, su mayor exposición a los alimentos y sus sólidas capacidades digitales. Walmart ha ido ganando cuota de mercado de forma constante entre los hogares de mayores ingresos en los últimos años, lo que ha compensado con creces la debilidad de la demanda basada en la asequibilidad entre sus consumidores de menores ingresos.
Se espera que Walmart reporte un BPA de 0.64$ sobre unos ingresos de 186.5 mil millones $, lo que representa variaciones interanuales de +3.2% y +3.9%, respectivamente. En cuanto a las ventas comparables, la expectativa es de unas comparables en EE.UU. (sin combustible) de +2.89%, frente a una ganancia del +2.6% en el trimestre anterior (vs. expectativas de +3.07%) y un avance del +4.5% en el mismo periodo del año anterior (vs. expectativas de +3.96%).
La expectativa para Target en el frente de las comparables es un crecimiento del +3.16%, tras la ganancia del +3.8% en el periodo anterior (vs. expectativas de 2.54%). El impresionante resultado de comparables de Target en la publicación del 19 de agostoth siguió a un resultado igualmente impresionante el 2 de mayo. Dado el reciente impulso de la acción, es probable que los inversores de Target busquen una repetición esta semana.
En lo que respecta al marcador de la temporada de resultados del tercer trimestre de 2026 del sector Retail, ahora contamos con resultados de 17 de los 30 minoristas del índice S&P 500. Los lectores habituales saben que Zacks tiene un sector económico independiente dedicado al retail, a diferencia de su inclusión en los sectores de Bienes de Consumo Básicos y Consumo Discrecional en la clasificación industrial estándar de Standard & Poor’s.
El sector Retail de Zacks incluye no solo a Walmart, Target y otros minoristas tradicionales, sino también a vendedores online como Amazon (AMZN) y empresas de restauración. Las 17 compañías del sector Retail de Zacks en el índice S&P 500 que ya han publicado resultados del tercer trimestre pertenecen en su mayoría a las industrias de comercio electrónico y restauración, aunque también tenemos varias compañías de restauración pendientes de publicar esta semana.
Las ganancias totales del tercer trimestre de estos 13 minoristas que ya han reportado suben un +2.8% respecto al mismo periodo del año pasado, con unos ingresos un +10.7% superiores, con un 70.6% superando las estimaciones de BPA y un 52.9% superando las estimaciones de ingresos.
Los gráficos comparativos a continuación sitúan en contexto histórico los porcentajes de beats del tercer trimestre de estos minoristas.
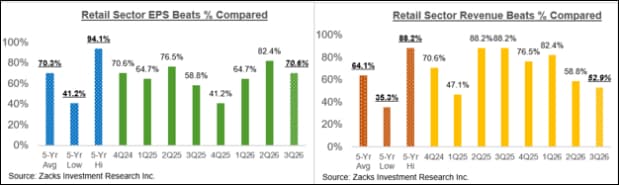
Como puede verse arriba, los porcentajes de beats de ingresos para estas empresas online y operadores de restauración se sitúan significativamente por debajo de las medias históricas de este grupo de compañías, pero los beats de BPA son mucho más numerosos.
En cuanto a las tasas de crecimiento de ganancias e ingresos en esta etapa, nos gusta mostrar el rendimiento del grupo con y sin Amazon, cuyos resultados están entre las 17 compañías que ya han reportado. Como sabemos, las ganancias del tercer trimestre de Amazon cayeron un -2.4% con unos ingresos un +12.1% superiores, ya que no alcanzó ni las expectativas de BPA ni las de ingresos
Los dos gráficos comparativos siguientes muestran el crecimiento de las ganancias y los ingresos del tercer trimestre en relación con otros periodos recientes, tanto con los resultados de Amazon (gráfico de la izquierda) como sin las cifras de Amazon (gráfico de la derecha).
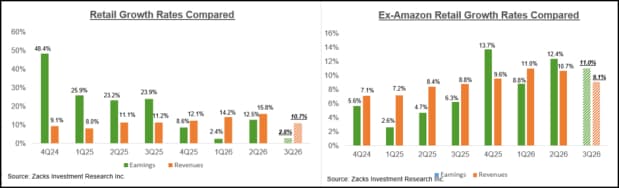
Como puede verse arriba, las ganancias del grupo excluyendo a Amazon suben un +11% con un avance del +9.1% en la línea superior.
Marcador de la temporada de resultados del T3
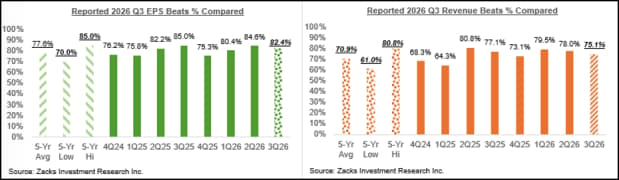
Hasta el viernes 13 de noviembreth, hemos visto los resultados del T3 de 454 miembros del S&P 500, o el 90.8% de los componentes totales del índice. Las ganancias totales de estas empresas suben un +24.9% respecto al mismo periodo del año pasado, con unos ingresos un +13.7% superiores, con un 82.4% superando las estimaciones de BPA y un 75.1% superando las estimaciones de ingresos.
Los gráficos comparativos a continuación muestran las tasas de crecimiento de las ganancias y de los ingresos de estas empresas en comparación con otros periodos recientes.
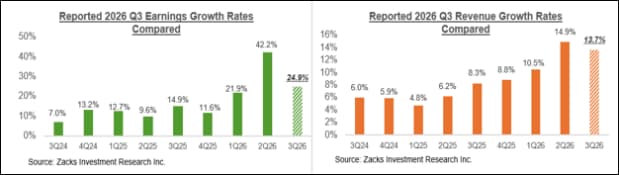
Excluyendo las contribuciones de Micron y Alphabet, las ganancias del T3 de los restantes miembros del índice que han presentado resultados subirían un +21.7%.
Los gráficos comparativos a continuación muestran el crecimiento de las ganancias y de los ingresos del T3 para este grupo de empresas, excluyendo a Micron y Alphabet, en todos los periodos.
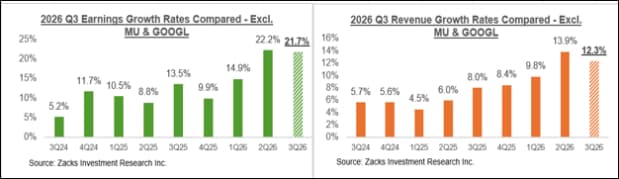
Los gráficos comparativos a continuación muestran los porcentajes de superación del BPA y de los ingresos del T3 para estas empresas en comparación con otros periodos recientes.
El panorama general de las ganancias
Si analizamos el T3 en su conjunto, combinando los resultados reales de los 454 miembros del S&P 500 con las estimaciones de las empresas que aún están por llegar, las ganancias totales están en camino de aumentar un +28.9% respecto al mismo periodo del año pasado, con unos ingresos un +14.6% superiores, como muestra el gráfico a continuación.
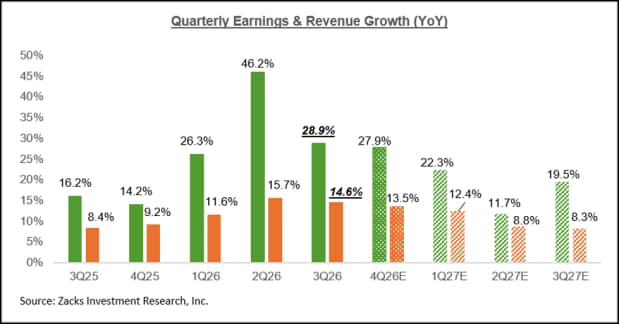
Como se puede ver arriba, se espera que las ganancias del índice aumenten un +27.9% respecto al mismo periodo del año pasado, con unos ingresos un +13.5% superiores en el periodo actual (2026 T4).
La tendencia de revisiones ha sido positiva, como hemos señalado repetidamente en esta nota en las últimas semanas y como muestra el gráfico a continuación.
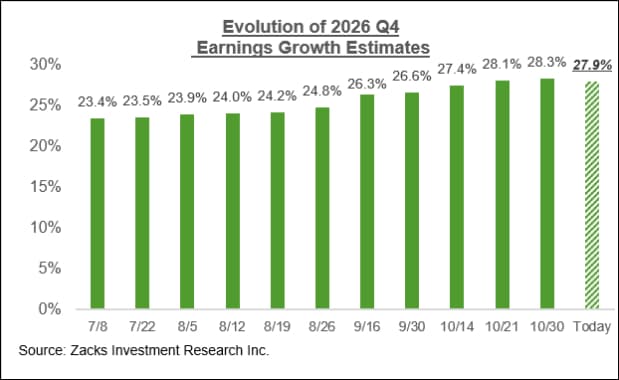
Debemos señalar que la magnitud de las revisiones al alza que estamos viendo para el T4 es más débil que la que vimos en el periodo comparable para el T3.
El gráfico a continuación muestra la visión agregada del crecimiento del índice S&P 500 sobre una base de año natural.
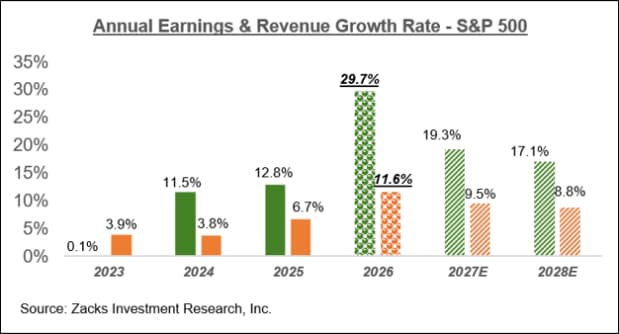
Nvidia (NVDA), Micron (MU) y Alphabet (GOOGL) tienen un peso sustancial en el ritmo anual de crecimiento de las ganancias del índice. Nvidia ha estado en las noticias últimamente por todas las razones equivocadas, pero el líder de los semiconductores está listo para presentar los resultados del T3 después del cierre del mercado el martes 17 de noviembreth.
El gráfico a continuación muestra la importante contribución de estos tres actores tecnológicos al ritmo de crecimiento de las ganancias del índice.
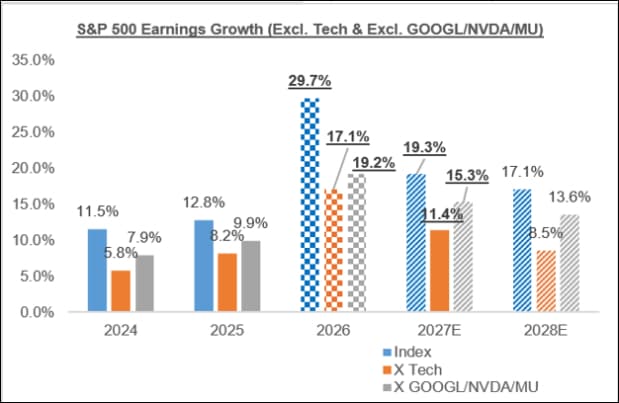
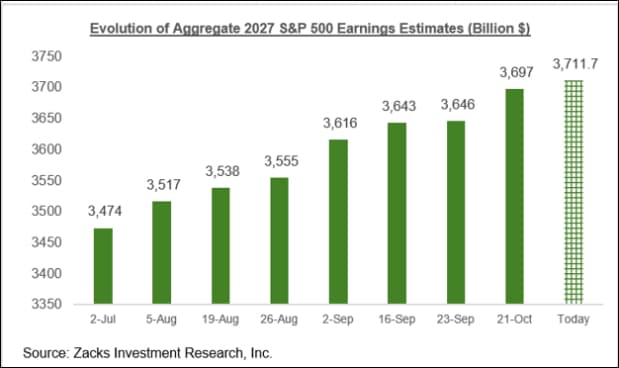
Como señalamos anteriormente, las estimaciones para todo el año 2027 están experimentando la misma tendencia positiva y generalizada de revisiones que señalamos antes en el contexto del 2026 T4. El gráfico a continuación muestra cómo han evolucionado las expectativas agregadas de ganancias para 2027 desde principios de julio.
Autor
Zacks
Zacks Investment Research
Zacks Investment Research proporciona análisis de inversión imparciales y herramientas para ayudar a inversores individuales e institucionales a tomar decisiones de inversión con confianza.