El Dólar se fortalece ante el repunte de las expectativas de tipos de la Fed

El Dólar registró su mejor comportamiento semanal en más de un mes, impulsado por un repunte de las expectativas de endurecimiento monetario de la Reserva Federal tras conocerse un dato de inflación estadounidense superior a lo previsto. El IPC de octubre sorprendió al alza por tercer mes consecutivo, reforzando las apuestas por nuevas subidas de tipos en diciembre. La fortaleza del mercado laboral y el tono de las últimas intervenciones de los miembros de la Fed contribuyeron a consolidar esta tendencia.
El Índice Dólar (DXY) registro una subida superior al 1.0% la pasada semana, mientras que el EUR/USD retrocedió un 1.78%, hasta 1.1023. La presión sobre el euro se vio reforzada por la desaceleración económica de la Eurozona y la debilidad de actividad económica en Francia.
El EUR/USD cae por debajo de 1.11 ante el repunte del Dólar
El EUR/USD abrió la semana en 1.1223 y cayó hasta 1.1023 al cierre del viernes, llegando a marcar mínimos anuales por debajo de 1.1100. El principal catalizador fue el IPC estadounidense de octubre, que avanzó un 0.4% mensual, frente al 0.3% esperado, mientras que la inflación subyacente aumentó un 0.3%, frente al 0.2% previsto. La sorpresa inflacionista provocó una revisión inmediata de las expectativas de tipos y favoreció una apreciación generalizada del dólar.
Las declaraciones de varios miembros de la Fed respaldaron posteriormente este movimiento, mientras que el IPP ligeramente inferior a las previsiones moderó temporalmente las ganancias del billete verde. El par abre la semana nuevamente en terreno negativo, prolongando la tendencia bajista y cotizando al mediodía del lunes en torno a 1.1011 bajo una persistente presión vendedora. Esta semana, las actas de la última reunión del FOMC centrarán la atención de los mercados.
El dólar extiende sus ganancias frente al conjunto de divisas del G10
La fortaleza del dólar se extendió al conjunto de las principales divisas. El GBP/USD retrocedió desde 1.3442 hasta 1.3196, mientras que el AUD/USD registró una caída del 2.54%, hasta 0.6751, convirtiéndose en uno de los pares más castigados. El NZD/USD también cedió un 2.13%, hasta 0.5512. Por su parte, el EUR/GBP permaneció prácticamente estable en 0.8344, mientras que el EUR/CHF avanzó un 0.49%, hasta 0.9244, y el EUR/NOK subió moderadamente hasta 10.5756.
El IPC estadounidense refuerza las expectativas de endurecimiento de la Fed
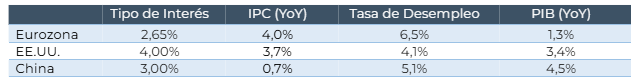
En Estados Unidos, el IPC fue el dato más relevante de la semana. La inflación general y subyacente superaron las previsiones por tercer mes consecutivo, con avances mensuales del 0.4% y el 0.3%, respectivamente. Este resultado, junto con las 165.000 nóminas no agrícolas creadas en octubre y una tasa de desempleo del 4.1%, refuerza el escenario de nuevas subidas de tipos. Las intervenciones de Waller, Daly y otros miembros de la Fed apuntaron igualmente a la necesidad de mantener el endurecimiento monetario para contener las presiones inflacionistas. Los mercados descuentan actualmente un incremento acumulado de 27 puntos básicos para la reunión de diciembre.
El crecimiento europeo pierde impulso mientras persisten las presiones inflacionistas
En la Eurozona, el crecimiento económico mostró señales de desaceleración durante el tercer trimestre. El PIB avanzó un 0.4% trimestral, frente al 0.6% registrado en el segundo trimestre, confirmando la pérdida de dinamismo de la economía europea. Francia destacó negativamente al registrar una contracción del 0.1% trimestral, añadiendo presión sobre las perspectivas económicas de la región. Esta evolución contrasta con la fortaleza de la economía estadounidense y contribuye a mantener la presión sobre el euro, pese a que las expectativas de nuevas subidas de tipos del BCE continúan elevadas. El mercado descuenta con un 93% de probabilidad una subida de tipos de interés de 25 puntos básicos para la reunión del Banco Central Europeo de diciembre.
La cumbre APEC centra la atención ante el encuentro entre Trump, Xi y Putin
En el plano geopolítico, la atención se desplaza hacia la cumbre APEC en China, donde está prevista una reunión trilateral entre Donald Trump, Xi Jinping y Vladimir Putin. El encuentro llega en un contexto de tensiones comerciales y tecnológicas entre Washington y Pekín, agravadas por las investigaciones relacionadas con Nvidia y las restricciones tecnológicas a China.
Por otro lado, las expectativas de negociación entre Estados Unidos e Irán contribuyeron a reducir la prima de riesgo geopolítico del petróleo. El Brent retrocedió hacia los 94 dólares por barril, acumulando dos semanas consecutivas de caídas.
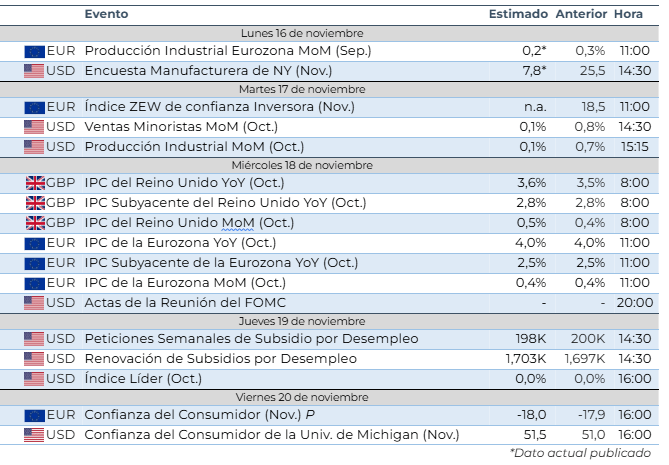
Calendario Económico de la Semana
Durante los próximos días, las actas del FOMC y las intervenciones de miembros de la Fed y el BCE serán determinantes para evaluar la continuidad de las expectativas de endurecimiento monetario. Asimismo, los datos de inflación de la Eurozona y del Reino Unido de esta semana serán determinantes para le evolución de las respectivas divisas.
Autor
Eric León, EFA
Strat FX
Eric posee una Doble Licenciatura en Derecho y Administración de Empresas por ESADE, complementada con un intercambio académico en la Universidad de Texas en Austin, especializándose en Real Estate & Finance.