China impulsa la frontera, Europa mantiene la línea, y Morgan Stanley elige Gamma sobre Theta
AI Daily – El ambicioso proyecto chino lanza un nuevo desafío a la IA
El sector de la IA ya comenzaba a flaquear bajo el peso de su propia ambición. El gasto de capital sigue aumentando, los balances de las hiperescaladoras se ven cada vez más comprometidos y los inversores se preguntan con mayor seriedad si la economía alguna vez podrá compensar el coste de la infraestructura. Entonces, el proyecto chino Moonshot AI presentó Kimi K3, y otro revuelo similar al de DeepSeek sacudió las acciones tecnológicas estadounidenses.
El modelo no necesita destronar a OpenAI ni a Anthropic para ser relevante. Solo necesita demostrar que la capacidad de vanguardia se está volviendo más asequible, más accesible y cada vez más difícil de monopolizar. Esa es la verdadera amenaza para el modelo tradicional de IA.
Según se informa, Kimi K3 se sitúa entre los mejores modelos del mercado, con excelentes resultados en razonamiento, codificación y cargas de trabajo de contexto extenso.
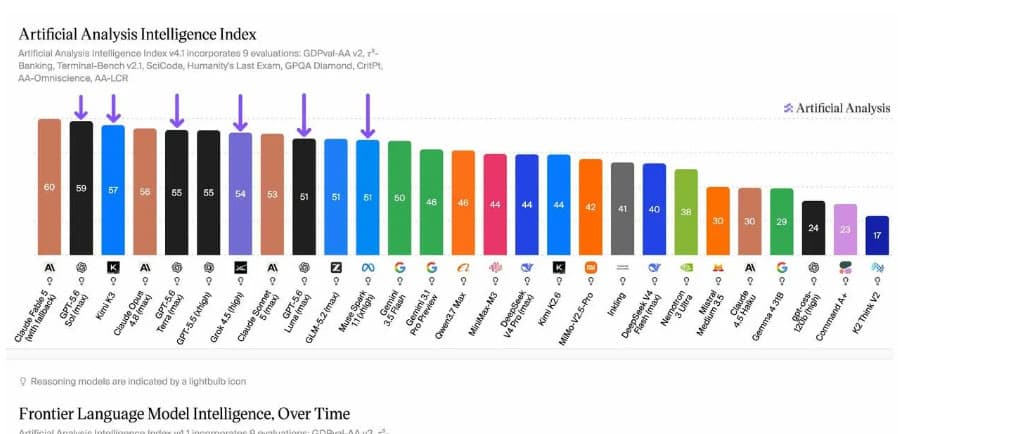
También se está posicionando como un modelo grande de peso abierto con capacidades nativas de texto, imagen y video, junto con una agresiva fijación de precios de API que socava muchos sistemas cerrados premium.
Ahí es donde los nervios del mercado comienzan a deshilacharse.
El complejo de la IA de EE.UU. ha pasado los últimos años comerciando con la creencia de que una enorme inversión en centros de datos crearía un foso casi inexpugnable.
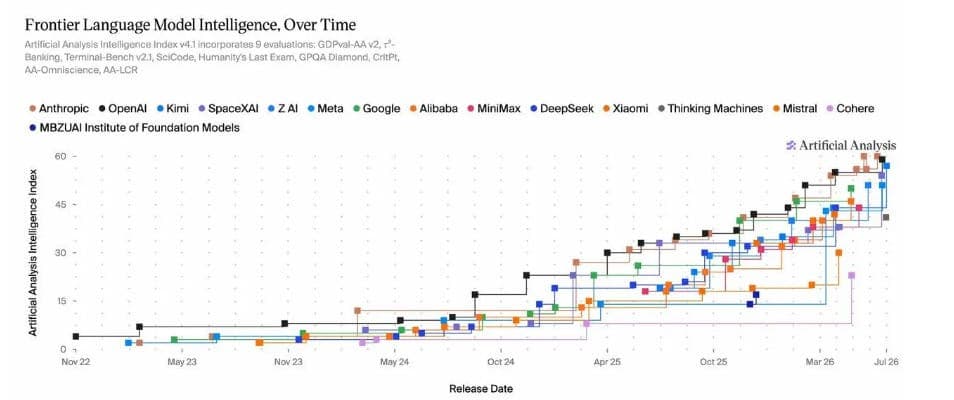
La lógica era simple: quien controlara los modelos más grandes, los chips más avanzados y las reservas más profundas de poder de cómputo controlaría la economía de la próxima era tecnológica.
Pero cada modelo chino capaz que llega a un precio más bajo socava esa suposición. Si los clientes pueden lograr resultados comparables sin pagar tarifas premium a las principales plataformas estadounidenses, entonces el retorno de cientos de miles de millones de dólares en infraestructura de la IA se vuelve más difícil de defender. La preocupación ya no es si existe demanda de IA. Claramente existe. La preocupación es quién captura finalmente el margen.
Kimi K3 también se presenta como algo más que otro chatbot. Moonshot afirma que el modelo puede manejar tareas complejas de ingeniería, incluyendo diseño de chips, optimización, verificación y simulación, además de construir herramientas de software que compiten con partes de ecosistemas de desarrolladores establecidos. Esas afirmaciones necesitarán pruebas adecuadas, pero la dirección es difícil de ignorar.
La capacidad de laIA está avanzando más allá de demostraciones pulidas y entrando en la automatización práctica.
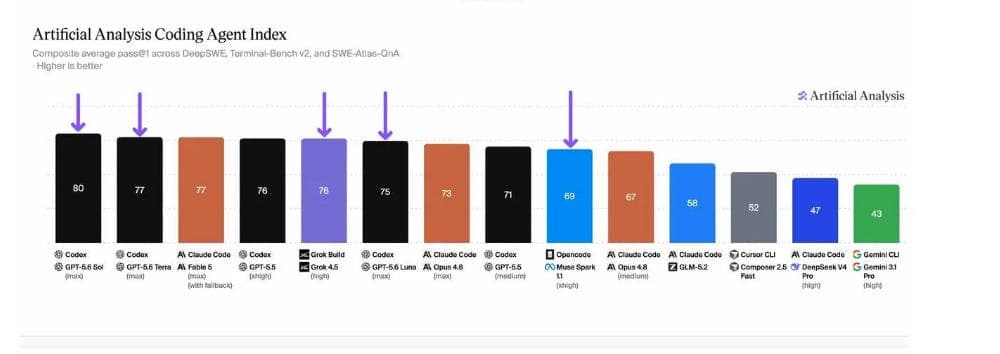
Eso importa para las acciones porque el comercio de IA se está volviendo menos indulgente. Los semiconductores, las acciones de memoria y los hyperscalers se han beneficiado de la suposición de que el gasto aumentaría en línea recta y que cada nuevo modelo requeriría hardware premium adicional. Las alternativas de menor costo complican esa historia. Plantean la posibilidad de que la inteligencia se vuelva más eficiente incluso cuando la oferta de infraestructura sigue aumentando.
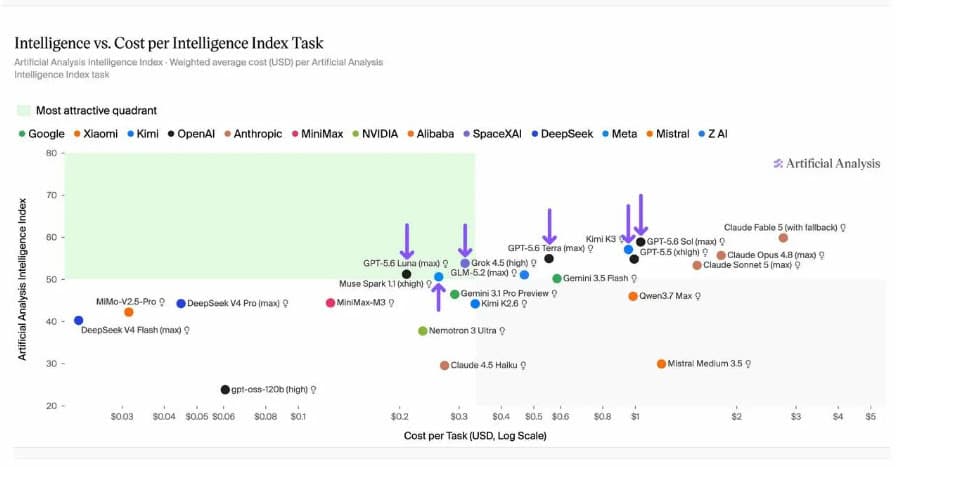
En otras palabras, el mercado puede estar descubriendo que más IA no significa automáticamente más beneficio para cada empresa que lleva la etiqueta de IA.
Moonshot no pierde tiempo en capitalizar la atención. Se informa que la compañía, de tres años, se está preparando para una cotización en Hong Kong dentro de seis meses mientras completa una ronda de financiación con una valoración cercana a los 30.000 millones de dólares. Los ingresos anualizados también han aumentado bruscamente, apoyados por suscripciones y servicios empresariales.
La carrera por la OPV ahora se está convirtiendo en parte de la propia carrera armamentista de la IA. Los desarrolladores de modelos chinos y estadounidenses se están moviendo hacia los mercados públicos, donde los inversores finalmente obtendrán una visión más clara de la calidad de los ingresos, el consumo de efectivo, los costos de infraestructura y la brecha entre la emoción tecnológica y el retorno comercial.
Para los mercados, el ascenso de Moonshot tiene menos que ver con si Kimi K3 es definitivamente el mejor modelo del mundo y más con lo que dice sobre la escasez. El auge de la IA se construyó sobre la idea de que la inteligencia de frontera seguiría siendo rara, cara y concentrada en un puñado de empresas estadounidenses.
China sigue sugiriendo lo contrario.
Y cada vez que otro modelo de bajo costo cruza la frontera, la prima adjunta a la antigua historia se vuelve un poco más difícil de justificar.
Mercados diario – Morgan Stanley dice que el ciclo aún tiene camino, pero este es un mercado para Gamma sobre Theta
Andrew Sheets de Morgan Stanley está recurriendo a los libros de historia para encontrar un mapa del mercado actual, pero no porque crea que el pasado se va a repetir línea por línea. Los mercados rara vez ofrecen ese tipo de cortesía. Las variables cambian, los actores cambian y los mismos ingredientes macro pueden producir una comida muy diferente. Aun así, algunos períodos riman lo suficiente como para ser útiles, y Sheets sigue viendo 1997–98 y 2005–06 como las mejores guías para el camino por delante.
El hilo común es un ciclo que aún tiene distancia por recorrer, una agresión corporativa en aumento y un trasfondo macro lo suficientemente estable como para mantener vivo el apetito por el riesgo. La conclusión más amplia de Morgan Stanley es que las acciones deberían continuar superando al crédito, mientras que a los inversores les conviene más poseer volatilidad en tasas y divisas en lugar de cosechar carry y esperar que el camino se mantenga suave.
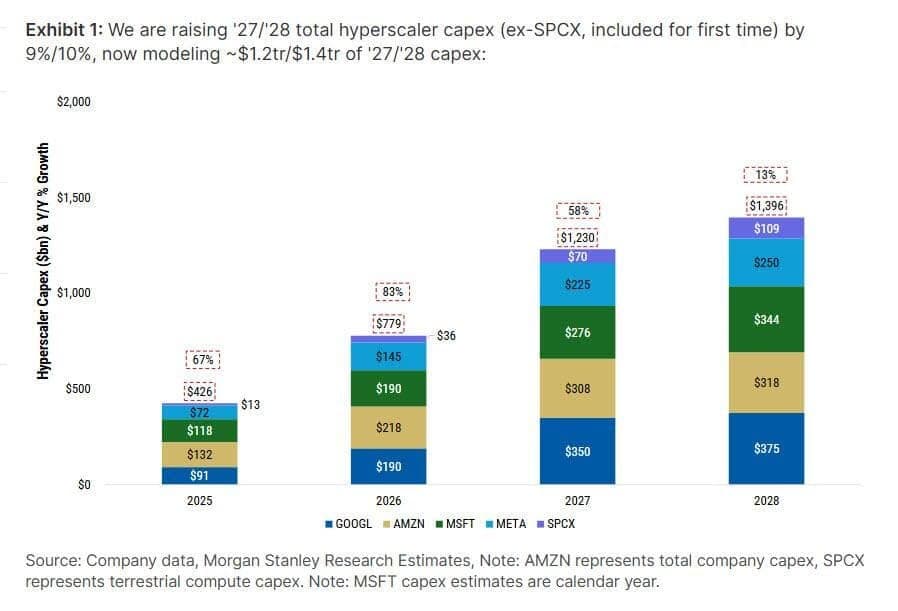
El primer pilar del argumento es la fuerte recuperación del gasto corporativo. Durante años, los inversores se acostumbraron a una economía ligera en capital donde las empresas preferían recompras, software y eficiencia del balance en lugar de ladrillos, energía, fábricas y maquinaria. Esa era está siendo desafiada. Morgan Stanley señala que el crecimiento del gasto de capital en EE.UU. entre el Russell 1000 promedió aproximadamente un 7% anual desde 2010 hasta 2025, antes de acelerarse un 33% en 2025. El banco pronostica otro aumento del 23% en 2026 y del 26% en 2027.
La IA sigue siendo el motor principal, pero no está conduciendo sola. La infraestructura energética, un tratamiento fiscal más favorable y un ciclo de inversión más amplio en Asia están añadiendo combustible. El punto importante es que esto ya no es una historia tecnológica estrecha. El gasto de capital se está convirtiendo en una fuerza macro global.
Las fusiones y adquisiciones (M&A) también están despertando de un largo letargo. Los volúmenes globales de acuerdos habían caído a mínimos históricos en relación con el tamaño de la economía a principios de 2024, pero las transacciones anunciadas ahora han aumentado un 64% respecto al año pasado. Los mercados de financiación siguen abiertos, la regulación se está volviendo más amigable y las empresas están recuperando el tiempo perdido. En los análogos históricos de Morgan Stanley, la agresividad corporativa continuó intensificándose antes de que el ciclo crediticio finalmente alcanzara su punto máximo. Eso sugiere que el reloj aún no marca la medianoche.
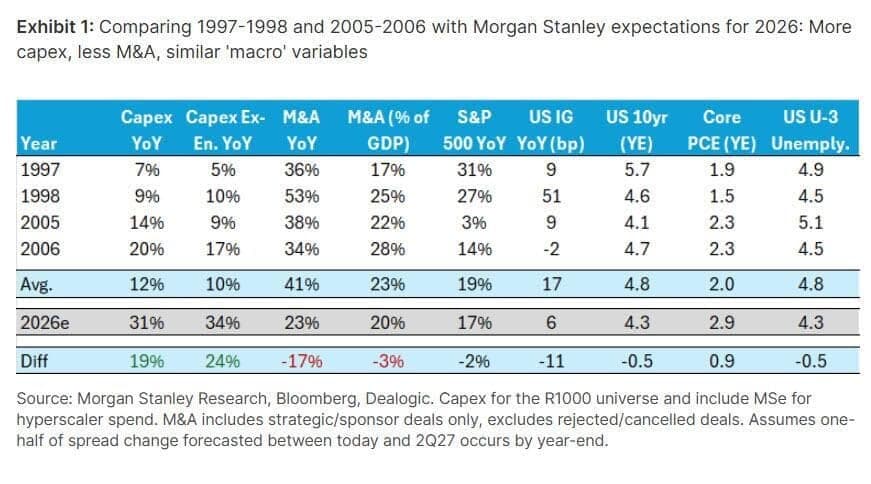
El problema es que más agresividad también significa más oferta. Las empresas que invierten, piden prestado y compran activos pueden mantener las ganancias de las acciones en alza, pero la emisión adicional de deuda puede presionar los diferenciales de crédito. Por eso Morgan Stanley prefiere las acciones sobre el crédito. El motor de crecimiento sigue vivo, pero a los inversores en bonos se les puede pedir que absorban más papel sin recibir suficiente compensación por el privilegio.
El trasfondo macro también encaja con la comparación. La inflación subyacente, el desempleo, el rendimiento del bono estadounidense a 10 años y la forma de la curva se sitúan en un rango que se asemeja a esos períodos anteriores. El crecimiento sigue siendo respetable, las tasas aún no están aplastando la actividad y la expansión no parece agotada. Añádase la desregulación en los sistemas bancarios, de seguros y de ahorro, y los ingredientes para asumir más riesgos siguen presentes.
La pregunta más importante es cómo aprovechar el ciclo.
Finales de los años 90 recompensaron a los inversores que mantuvieron posiciones largas en riesgo pero también poseían protección. Fue un mercado de “montar el torbellino”, donde el alza seguía siendo poderosa pero el camino cada vez más violento. A mediados de los 2000, la volatilidad favorecía a los vendedores de opciones, con el theta haciendo lentamente el trabajo pesado mientras los mercados subían de forma gradual.
Sheets prefiere el primer modelo. Llámelo gamma sobre theta.
El mensaje no es abandonar el riesgo, sino dejar de asumir que el viaje será tranquilo. El gasto corporativo se está acelerando, la visibilidad de la política se desvanece y los bancos centrales tienen menos margen para guiar a los mercados con confianza. Morgan Stanley aún ve camino por delante para las acciones, pero el mejor asiento puede pertenecer a los inversores que se mantengan largos en el ciclo mientras mantienen la opcionalidad cerca.
Europa diaria – China vende más a Europa, pero el daño en las acciones es menos obvio de lo que parece
La relación comercial de Europa con China se está volviendo cada vez más unilateral. Las empresas chinas ahora representan aproximadamente el 23% de las importaciones de la UE, frente al 21% de hace dos años, mientras que la cuota de Europa en las exportaciones hacia China ha caído drásticamente desde 2020. En pocas palabras, China vende más a Europa mientras compra menos de ella, y eso se está convirtiendo en un creciente dolor de cabeza competitivo para la base industrial de la región.
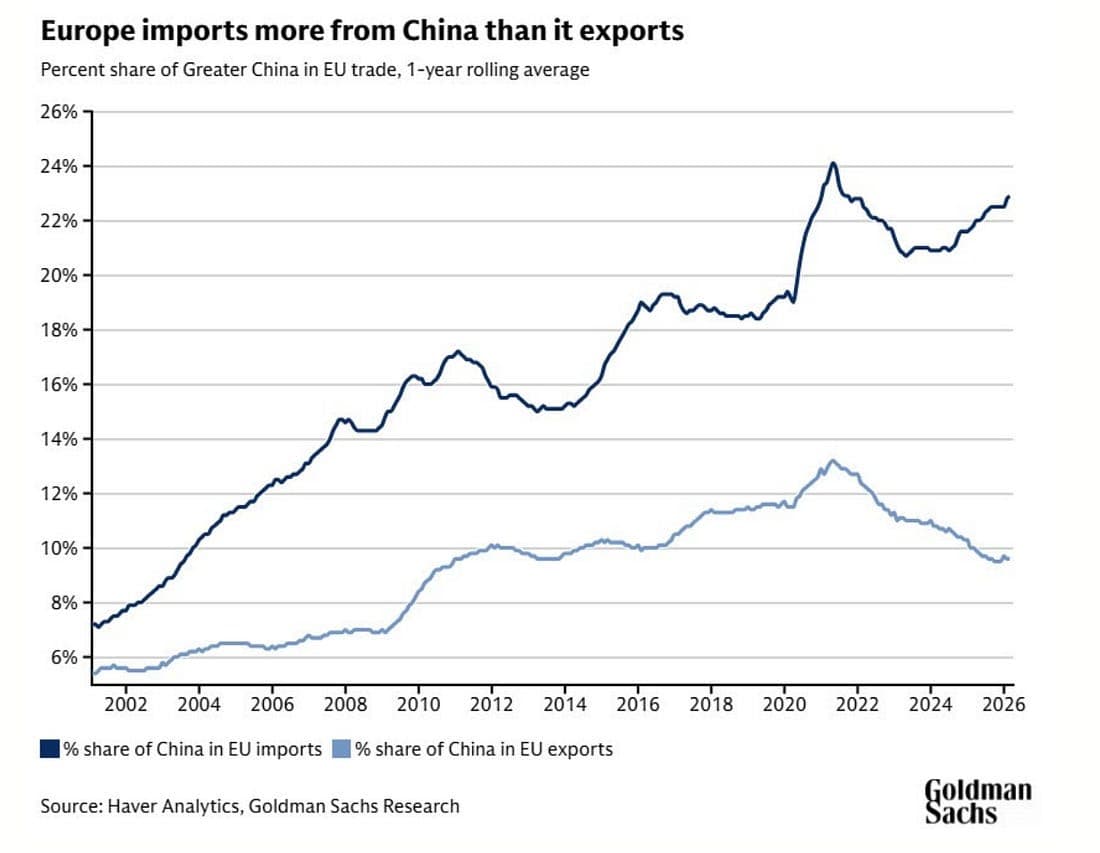
La presión ya no se limita a bienes de consumo baratos o manufactura de bajo nivel. Las empresas chinas están ganando terreno en automóviles, tecnología médica, productos químicos y otras industrias que antes estaban cómodamente dentro del foso competitivo europeo. Mejores productos, precios agresivos y una enorme escala de fabricación permiten a las firmas chinas adentrarse más en mercados que las empresas europeas consideraban su territorio.
Para los fabricantes, el desafío es claro. Están siendo presionados en ambos extremos de la ruta comercial. El acceso al mercado chino se está volviendo menos rentable, mientras que la competencia dentro de Europa se intensifica. Esa es una ecuación difícil para empresas que ya lidian con altos costos energéticos, regulaciones más estrictas y un crecimiento doméstico más lento.
Sin embargo, el impacto en el mercado bursátil es menos directo de lo que sugieren los números comerciales.
Los inversores a menudo tratan el aumento de las exportaciones chinas como un negativo directo para las acciones europeas, pero los principales índices no son reflejos simples de la economía manufacturera. Su composición ha cambiado. El hardware tecnológico, el equipo de semiconductores, la salud, los servicios financieros, las telecomunicaciones y el turismo ahora tienen mucho más peso que antes, y muchos de estos sectores se benefician de un crecimiento estructural o permanecen relativamente aislados de la competencia directa china.
Esa distinción importa. Los fabricantes de automóviles europeos pueden estar perdiendo terreno, especialmente en vehículos eléctricos, pero la debilidad de una industria no hunde automáticamente el mercado en general. El equipo de semiconductores y otros negocios tecnológicos de alto valor se han expandido rápidamente, ayudando a compensar parte de la presión en los sectores industriales tradicionales. Europa puede estar perdiendo cuota en partes de la vieja economía mientras sigue produciendo empresas que están cerca de los peajes de la nueva.
El mercado regional también contiene grandes sectores donde China no es la amenaza principal. Los bancos están más impulsados por las condiciones crediticias domésticas, las tasas de interés y los retornos de capital. Las compañías de telecomunicaciones dependen de redes locales y regulación. El turismo se beneficia de la demanda de viajes más que de la competitividad en exportaciones. Estos negocios pueden seguir generando ganancias incluso cuando los fabricantes chinos capturan una mayor porción del mercado de bienes.
También hay una diferencia importante en cómo se tratan los retornos para los accionistas. Las empresas europeas se han vuelto más disciplinadas en dividendos, recompras y asignación de capital, mientras que muchas empresas chinas siguen enfocadas en la expansión, la capacidad y la cuota de mercado. Eso puede crear un resultado extraño donde China gana la competencia industrial pero las acciones europeas aún ofrecen un mejor retorno de inversión.
Los números reflejan esa tensión. El STOXX 600 ha subido alrededor de un 8% este año hasta mediados de julio, mientras que el CSI 300 de China ha subido solo alrededor del 1.5% en términos de moneda local. Europa claramente enfrenta un desafío competitivo, pero el mercado no espera que cada fábrica ondee la bandera blanca.
El verdadero riesgo es la concentración bajo el índice. El índice principal puede mantenerse resistente mientras el daño se acumula en automóviles, productos químicos y otros sectores industriales pesados del mercado. Europa no es un solo comercio, y los inversores necesitan separar las empresas expuestas a la máquina exportadora china de aquellas protegidas por servicios, liderazgo tecnológico o demanda doméstica.
China está tomando una porción mayor del almuerzo industrial de Europa. Pero cuando se trata de acciones europeas, el menú es más amplio de lo que muchos inversores suponen.
El lado oscuro del auge en las noticias
Los precios más altos del crudo han reavivado las preocupaciones de que la inflación podría mantenerse elevada y complicar el camino hacia tasas de interés más bajas, pero algunos analistas argumentan que el trasfondo económico general se está volviendo más favorable.
“Los mercados se ven una vez más obligados a negociar dos historias aparentemente contradictorias en la misma pantalla”, dijo Stephen Innes de SPI Asset Management.
Mientras que el renovado aumento en los precios del petróleo ha inyectado una nueva prima de riesgo geopolítico en los mercados, señaló que la desaceleración de la inflación subyacente en EE.UU. y un mercado laboral más suave sugieren que el choque energético no necesariamente desencadenará un nuevo ciclo de inflación generalizada.
En cambio, el mayor riesgo sería si los precios elevados del petróleo persisten lo suficiente como para erosionar el gasto de los hogares y pesar sobre el crecimiento económico.
Autor

Stephen Innes
SPI Asset Management
Con más de 25 años de experiencia, Stephen tiene un profundo conocimiento de los mercados de divisas asiáticos y del G10, así como de los mercados de metales preciosos y petróleo.