Los PMI de China vuelven a territorio de expansión, señalando un modesto repunte del crecimiento
El índice oficial de gerentes de compras (PMI) manufacturero de China volvió a territorio de expansión al situarse en 50.1, mientras que el PMI no manufacturero mostró una sorprendente recuperación hasta 50.2. Los datos sugieren que veremos un modesto repunte de la actividad económica en septiembre.
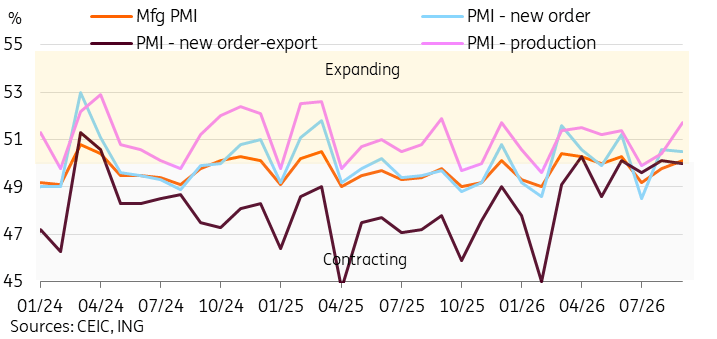
El PMI manufacturero vuelve a territorio expansivo
Los datos oficiales del PMI manufacturero de China subieron a 50.1 en septiembre, en línea con las expectativas (mercado: 50.1, ING: 50.1). Fue la primera vez en tres meses que esta encuesta se situó por encima del umbral de 50 que delimita expansión y contracción.
Al observar los subíndices, el subíndice de producción subió a 51.7, el nivel más alto de 2026. Los nuevos pedidos y los nuevos pedidos de exportación retrocedieron ambos 0.1 pp hasta 50.5 y 50.0, respectivamente. Los subíndices de precios también repuntaron en medio de unos precios tecnológicos y energéticos más altos. El subíndice de precios de las materias primas subió a un máximo de 5 meses de 60.8, y los precios a la salida de fábrica aumentaron a 54.0, también un máximo de 5 meses.
El PMI manufacturero de RatingDog, que utiliza una muestra más orientada a las exportaciones, mostró sin sorpresa una fortaleza bastante mayor que el PMI oficial, al subir a 52.1 desde 51.5.
En general, la manufactura ha sido una fortaleza relativa este año, aunque en su mayor parte ha estado impulsada por la demanda externa, mientras que el consumo interno y la inversión van a la zaga. Las medidas anunciadas por el Consejo de Estado a principios de esta semana podrían ayudar a cerrar un poco esa brecha de aquí a fin de año. Pero la divergencia en la economía china sigue siendo clara.
El PMI manufacturero vuelve a expansión mientras la producción alcanza un máximo de 2026
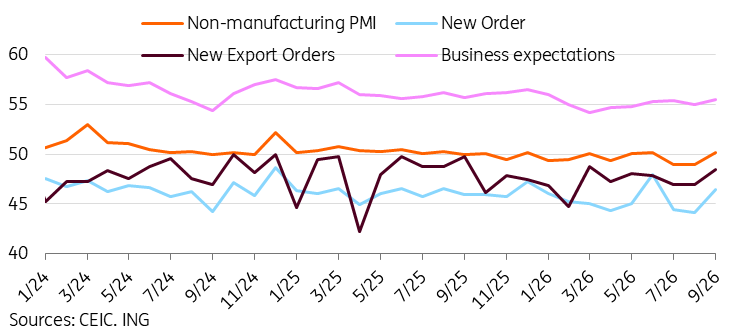
El PMI no manufacturero supera las expectativas
El PMI oficial no manufacturero subió a 50.2, superando cómodamente las expectativas de un repunte menor (mercado: 49.2, ING: 49.2).
Los subíndices mostraron una mejora generalizada en septiembre. Aunque todavía en territorio de contracción, tanto los nuevos pedidos como los nuevos pedidos de exportación repuntaron, subiendo hasta 46.5 y 48.5, respectivamente. Las expectativas empresariales aumentaron hasta 55.5, su nivel más alto desde enero. Los subíndices relacionados con los precios también subieron, con los precios de los insumos hasta 52.5, el nivel más alto desde 2023. Los precios de venta subieron hasta 50.3, la primera vez que se sitúan por encima de 50 en tres años.
El PMI de servicios de RatingDog también superó las previsiones, subiendo hasta 51.6.
El PMI no manufacturero regresó sorprendentemente a expansión
Los datos del PMI apuntan a una modesta recuperación en septiembre
Los datos del PMI sugieren que veremos un modesto repunte en los datos de actividad de septiembre cuando se publiquen dentro de unas semanas. Junto con efectos de base más favorables, esto podría ser suficiente para ayudar a que el PIB del tercer trimestre se recupere del 4.3% que vimos en el segundo trimestre.
Los subíndices de precios de los datos de hoy también sugieren que la inflación podría repuntar un poco en los próximos datos. Esto no debería sorprender dada la subida de los precios de la energía mientras el conflicto en Oriente Medio se prolonga.
El Consejo de Estado señaló una mayor urgencia en las políticas, y el Banco Popular de China (PBOC) ya ha ampliado su conjunto de medidas de flexibilización monetaria selectiva. Esto incluye un recorte de 25 pb en la tasa de préstamos suplementarios comprometidos y la ampliación de los programas de relending. El Ministerio de Finanzas, el PBOC y la Administración Nacional de Regulación Financiera también anunciaron conjuntamente un subsidio de 1 pp en los intereses hipotecarios para los compradores de vivienda por primera vez que cumplan los requisitos. Es probable que se desplieguen más medidas de apoyo político. Deberían ayudar a China a cumplir el objetivo de PIB de este año del 4.5-5.0%.
La divergencia en forma de K de China este año ha sido bastante llamativa. Aunque esperamos que los recursos sigan canalizándose hacia prioridades estratégicas como la IA, la autosuficiencia tecnológica y la modernización industrial, los esfuerzos para abordar las partes rezagadas de la economía serán clave para reequilibrar y lograr un crecimiento más saludable y sostenible.
Autor

ING Global Economics Team
ING Economic and Financial Analysis
The International Netherlands Group nació en Holanda hace más de 160 años. Su constitución actual data de 1991 y fue fruto de la fusión de Nationale Nederlanden, la primera entidad aseguradora holandesa, con el NMB Postbank Group.